بانک بعدی
چه عواملی نظام بانکی ایران را به بحران نزدیک میکنند؟
حامد وحیدی/ نویسنده نشریه
 بانکها معمولاً یکی از مهمترین حلقههای اتصال میان پسانداز و سرمایهگذاری در اقتصاد هستند. خانوارها و بنگاهها پول خود را در بانکها سپردهگذاری میکنند و بانکها نیز این منابع را در قالب تسهیلات در اختیار افراد و شرکتها قرار میدهند. بنابراین هر مشکلی که در شبکه بانکی ایجاد شود، لزوماً به خود بانکها محدود نمیماند و میتواند به بخشهای مختلف اقتصاد سرایت کند. اگر بانکها نتوانند تعهدات خود را انجام دهند، اعطای وام کاهش پیدا میکند، سرمایهگذاری و تولید زیر فشار قرار میگیرد و اعتماد عمومی به نظام مالی نیز ممکن است آسیب ببیند. به همین دلیل، جلوگیری از بحران بانکی فقط مسئلهای مربوط به مدیران بانکها نیست، بلکه یکی از موضوعات مهم سیاستگذاری اقتصادی است. بحران مالی جهانی سالهای ۲۰۰۷ و ۲۰۰۸ نمونه روشنی از این مسئله بود. در آن دوره، مشکلاتی که ابتدا در بازار مسکن و موسسههای مالی آمریکا شکل گرفته بود، بهسرعت به بخشهای مختلف نظام مالی و سپس اقتصاد واقعی کشورهای مختلف منتقل شد. این بحران نشان داد که سلامت تکتک بانکها به تنهایی کافی نیست. ممکن است هر بانک در ظاهر وضعیت قابل قبولی داشته باشد، اما اگر تعداد زیادی از بانکها همزمان بیش از اندازه ریسک کنند، کل سیستم مالی آسیبپذیر شود. همین تجربه باعث شد مفهوم «سیاست احتیاطی کلان» یا Macroprudential Policy بیش از گذشته مورد توجه قرار گیرد. سیاست احتیاطی کلان را میتوان مجموعهای از قواعد و ابزارهایی دانست که هدفشان جلوگیری از انباشته شدن ریسک در کل نظام مالی است. تفاوت آن با نظارت معمول بانکی در این است که نظارت سنتی بیشتر به وضعیت یک بانک مشخص توجه میکند، درحالیکه سیاست احتیاطی کلان میپرسد آیا رفتار مجموع بانکها میتواند اقتصاد را با یک مشکل بزرگ مواجه کند یا نه. برای مثال، اگر بانکها در یک دوره رونق اقتصادی بهشکل بسیار گسترده وام بدهند، ممکن است در کوتاهمدت همه چیز خوب بهنظر برسد. اما اگر این وامها بیش از ظرفیت واقعی اقتصاد باشند، در صورت رکود یا کاهش قیمت داراییها، تعداد زیادی از وامگیرندگان ممکن است نتوانند بدهی خود را بازپرداخت کنند. در این حالت، کل سیستم بانکی در معرض خطر قرار میگیرد.
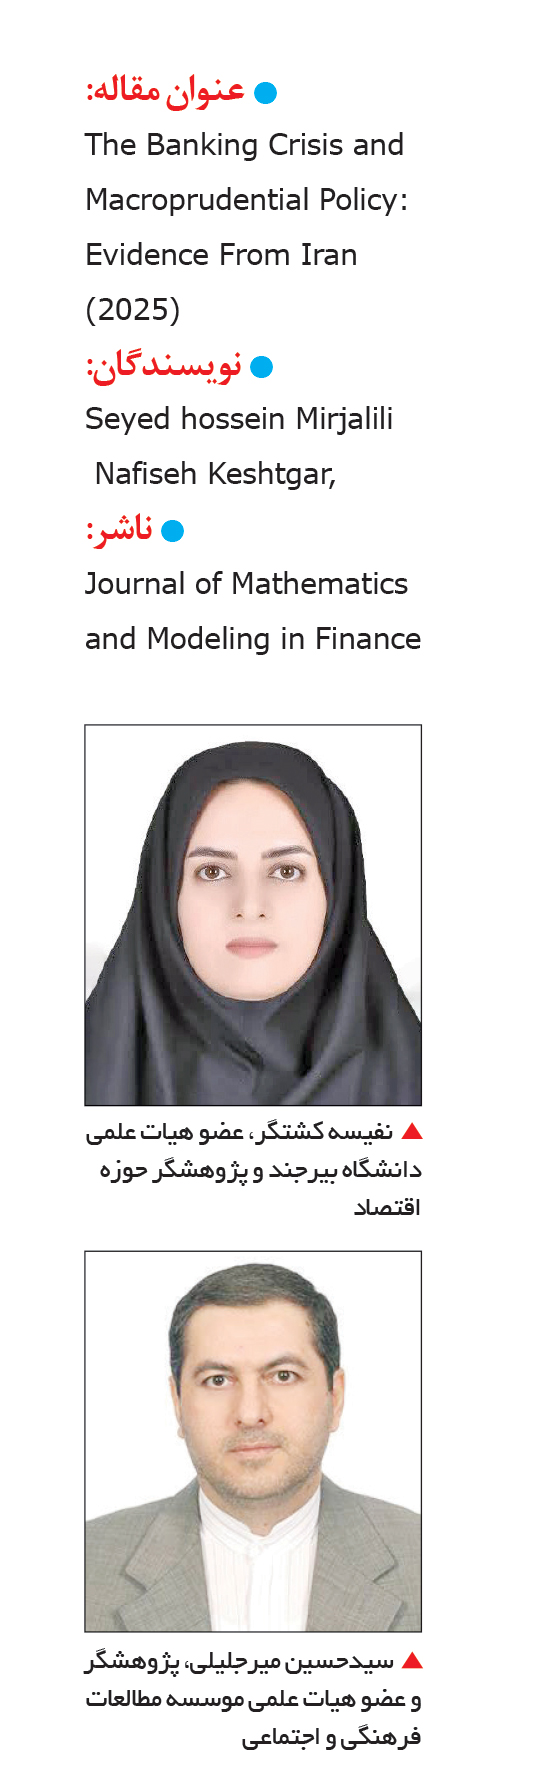
مقاله «بحران بانکی و سیاست احتیاطی کلان: شواهدی از ایران»، نوشته نفیسه کشتگر و سیدحسین میرجلیلی، دقیقاً از همین زاویه به مسئله نگاه میکند. نویسندگان میخواهند بدانند چه عواملی احتمال وقوع بحران بانکی در ایران را افزایش میدهند و در میان این عوامل، سیاست احتیاطی کلان چه نقشی دارد؟ این پرسش برای اقتصاد ایران اهمیت زیادی دارد، زیرا نظام تامین مالی کشور همچنان تا حد زیادی بانکمحور است. در اقتصادی که بازار سرمایه هنوز نتوانسته جایگزین گستردهای برای تامین مالی بانکی ایجاد کند، اختلال در بانکها میتواند پیامدهایی گستردهتر برای تولید، سرمایهگذاری و فعالیت بنگاهها داشته باشد. از سوی دیگر، بانکهای ایرانی در محیطی فعالیت میکنند که با تورم بالا، نوسانات نرخ ارز، تحریمها، مشکلات ترازنامهای، مطالبات غیرجاری و ضعفهای ساختاری مواجه است. بنابراین حتی اگر یک بانک در شرایط عادی بتواند فعالیت خود را ادامه دهد، یک شوک شدید اقتصادی میتواند وضعیت آن را تغییر دهد. پرسش اصلی مقاله این است که آیا میتوان با سیاستهای مناسب، بخشی از این ریسک را پیش از تبدیل شدن آن به بحران کنترل کرد؟
محیط پرریسک بانکها
برای درک نتایج مقاله، ابتدا باید به شرایطی توجه کنیم که بانکهای ایرانی در آن فعالیت میکنند. یکی از ویژگیهای مهم اقتصاد ایران وابستگی تاریخی به درآمدهای نفتی است. درآمدهای نفتی میتوانند در دورههایی منابع قابل توجهی برای اقتصاد ایجاد کنند، اما قیمت نفت و میزان فروش آن تحت تاثیر عوامل مختلفی قرار دارد. در نتیجه، تغییرات درآمدهای نفتی میتواند بر نرخ ارز، تورم، بودجه دولت و فعالیت اقتصادی تاثیر بگذارد. بانکها نیز از این تحولات جدا نیستند. درواقع نوسان نرخ ارز میتواند از یک بازار به بازار دیگر منتقل شود و درنهایت به ترازنامه بانکها برسد. تورم نیز اثری مشابه دارد، هرچند مسیر آن متفاوت است. تورم بالا ارزش واقعی پول را کاهش میدهد و تصمیمگیری مالی را دشوارتر میکند. همچنین اگر درآمد بنگاهها و خانوارها متناسب با افزایش هزینهها رشد نکند، توان بازپرداخت بدهی کاهش پیدا میکند. از سوی دیگر، تورم مزمن میتواند باعث شود بانکها و مشتریان آنها بهدنبال فعالیتهایی بروند که در کوتاهمدت بازدهی اسمی بالاتری دارند، اما ریسک بیشتری نیز ایجاد میکنند. مشکل دیگر به رشد بیش از اندازه اعتبارات مربوط میشود. بانک اساساً با تبدیل سپردهها و سایر منابع خود به تسهیلات، به اقتصاد اعتبار میدهد. اما این فرآیند محدودیت دارد. اگر یک بانک یا کل نظام بانکی بدون توجه کافی به کیفیت پروژهها و توان بازپرداخت مشتریان، بیش از اندازه وام بدهد، ممکن است در ظاهر داراییهای بانک افزایش پیدا کند، اما کیفیت این داراییها پایین بیاید. این همان نقطهای است که سیاست احتیاطی کلان اهمیت پیدا میکند. هدف این سیاست الزاماً جلوگیری از اعطای وام نیست؛ بلکه جلوگیری از رشد اعتبارات به شکلی است که ریسک سیستم بانکی را بیش از اندازه افزایش دهد. یکی از شاخصهایی که مقاله برای بررسی این موضوع استفاده میکند، نسبت تسهیلات به سپردهها یا LTD است. این نسبت نشان میدهد بانکها در مقایسه با منابع سپردهای خود چه میزان تسهیلات پرداخت کردهاند. هرچه این نسبت بالاتر باشد، در شرایط خاص میتواند نشانه فشار بیشتر بر نقدینگی و افزایش ریسک باشد؛ البته تفسیر آن باید با توجه به ساختار منابع و داراییهای بانک انجام شود.
نحوه بررسی احتمال بحران بانکی
مقاله برای بررسی رابطه میان عوامل اقتصادی و بحران بانکی، از دادههای ماهانه اقتصاد ایران در فاصله سالهای ۲۰۱۱ تا ۲۰۲۳ استفاده میکند. پرسش اصلی این است که وقتی متغیرهایی مانند نسبت تسهیلات به سپرده، نرخ سود بازار بینبانکی، تورم و نوسان نرخ ارز تغییر میکنند، احتمال قرار گرفتن نظام بانکی در وضعیت بحرانی چه تغییری میکند؟ در اینجا نویسندگان با یک مسئله نسبتاً دشوار روبهرو هستند. بحران بانکی، متغیری نیست که بتوان آن را مانند نرخ تورم یا نرخ ارز بهشکل مستقیم و پیوسته اندازهگیری کرد. در سادهترین حالت، میتوان گفت در یک ماه مشخص بحران وجود دارد یا ندارد. بنابراین نویسندگان از الگوهای آماری مانند پروبیت استفاده کردهاند که برای بررسی احتمال وقوع یک رویداد مناسب هستند. میتوان منطق این مدل را بدون ورود به فرمولهای اقتصادسنجی توضیح داد. تصور کنید میخواهیم بدانیم احتمال وقوع یک بحران در ماه آینده چقدر است. مدل به مجموعهای از اطلاعات مانند تورم، تغییرات نرخ ارز، نرخ سود بینبانکی و نسبت تسهیلات به سپرده نگاه میکند و براساس ارتباط میان این متغیرها و وضعیت بحران در گذشته، احتمال وقوع بحران را تخمین میزند.
نویسندگان چهار عامل اصلی را در الگوی خود بررسی میکنند. عامل نخست همان نسبت تسهیلات به سپرده است که بهعنوان نمایندهای برای سیاست احتیاطی کلان در نظر گرفته شده است. عامل دوم نرخ سود بازار بینبانکی است که بهعنوان شاخصی از سیاست پولی مورد استفاده قرار گرفته است. دو عامل دیگر نیز تورم و نوسان نرخ ارز هستند که وضعیت بیثباتی اقتصاد کلان را نشان میدهند. البته باید توجه داشت که استفاده از یک شاخص برای نمایش یک سیاست پیچیده، به این معنا نیست که تمام ابعاد آن سیاست در همان شاخص خلاصه میشود. سیاست احتیاطی کلان در عمل میتواند شامل مجموعهای از ابزارها مانند الزامات سرمایه، محدودیتهای اعتباری، ذخایر احتیاطی و قواعد مربوط به نقدینگی باشد. در این مقاله، تمرکز اصلی بر نسبت تسهیلات به سپرده است تا بتوان رابطه میان گسترش اعتبار، نقدینگی و احتمال بحران را بررسی کرد. اهمیت این رویکرد در آن است که مقاله تلاش میکند بررسی کند آیا متغیرهای مرتبط با سیاستگذاری میتوانند احتمال بحران را تغییر دهند؟ این موضوع، مطالعه را از یک بحث صرفاً توصیفی درباره مشکلات بانکهای ایران به سمت یک بحث سیاستی سوق میدهد.
یافتههای کلیدی
مهمترین نتیجه مقاله درباره نسبت تسهیلات به سپرده است. براساس برآورد نویسندگان، ضریب این متغیر مثبت و از نظر آماری معنادار است. به زبان ساده، افزایش نسبت تسهیلات به سپرده با افزایش احتمال وقوع بحران بانکی همراه است. نویسندگان این نتیجه را نشانهای از اهمیت ریسک نقدینگی ناشی از گسترش بیش از حد اعتبار در نظام بانکی ایران میدانند. این نتیجه را میتوان با یک مثال ساده فهمید. فرض کنید بانکی بخش بسیار بزرگی از منابع خود را در قالب تسهیلات بلندمدت پرداخت کرده است، در حالی که بخش قابل توجهی از منابع آن سپردههایی هستند که ممکن است مشتریان آنها را در کوتاهمدت مطالبه کنند. تا زمانی که سپردهگذاران پول خود را برداشت نکنند و وامگیرندگان نیز اقساط خود را بهموقع بپردازند، مشکل چندانی دیده نمیشود. اما اگر بهطور همزمان برداشت سپردهها افزایش پیدا کند یا بازپرداخت وامها با مشکل مواجه شود، بانک با فشار نقدینگی روبهرو میشود. بنابراین رشد سریع اعتبارات بدون توجه کافی به کیفیت داراییها و ساختار منابع میتواند آسیبپذیری بانک را افزایش دهد. یافته مهم دیگر درباره تورم و نوسان نرخ ارز است. هر دو متغیر رابطه مثبت و معناداری با احتمال بحران بانکی دارند. یعنی دورههایی که تورم بیشتر یا نوسان نرخ ارز شدیدتر است، با احتمال بالاتری از بحران بانکی همراه هستند. این نتیجه با شرایط اقتصاد ایران نیز قابل فهم است. شوک ارزی و تورمی میتوانند هزینههای بنگاهها را افزایش، ارزش واقعی جریانهای درآمدی آنها را تغییر و توان بازپرداخت بدهی را تحت تاثیر قرار دهند. درنهایت، بخشی از این فشار میتواند به ترازنامه بانکها منتقل شود.
اما نتیجه مقاله درباره نرخ سود بینبانکی متفاوت است. ضریب این متغیر نشان میدهد افزایش نرخ بینبانکی با کاهش احتمال بحران همراه بوده است. تفسیر نویسندگان این است که در شرایط مورد بررسی، اثر انضباطی و نظارتی سیاست پولی بر اثر افزایش هزینه نقدینگی غلبه داشته است. به عبارت دیگر، افزایش نرخ سود میتواند برای بانکهایی که رفتار پرریسکتری دارند هزینه بیشتری ایجاد کند و آنها را به احتیاط بیشتر وادار کند. این یافته در نگاه نخست ممکن است کمی عجیب باشد. معمولاً افزایش نرخ بهره را عاملی میدانیم که هزینه تامین مالی را بالا میبرد و میتواند به فعالیت اقتصادی فشار وارد کند. اما در اینجا نویسندگان بر یک کانال دیگر تاکید میکنند: افزایش نرخ سود میتواند رفتار بانکها را نیز تغییر دهد. اگر منابع نقدینگی برای بانک پرهزینهتر شود، بانک ممکن است در اعطای تسهیلات پرریسک محتاطتر عمل کند و کیفیت مدیریت نقدینگی خود را بهبود دهد. آنچه مقاله نشان میدهد این است که در دوره مورد بررسی، ارتباط آماری میان نرخ بینبانکی و احتمال بحران، منفی بوده و نویسندگان آن را از کانال انضباطی سیاست پولی تفسیر میکنند.
پیام مقاله برای سیاستگذاری اقتصادی
مجموع نتایج مقاله تصویری نسبتاً روشن از آسیبپذیری نظام بانکی ایران ارائه میدهد. از یکسو، رفتار خود بانکها، بهویژه گسترش اعتبارات و مدیریت نقدینگی، اهمیت زیادی دارد و از سوی دیگر، شرایط اقتصاد کلان مانند تورم و نوسان نرخ ارز میتواند این آسیبپذیری را تشدید کند. بنابراین نمیتوان مسئله بحران بانکی را صرفاً با اصلاح یک متغیر یا استفاده از یک ابزار سیاستی حل کرد. یکی از پیامهای اصلی مقاله این است که سیاست احتیاطی کلان باید پیش از وقوع بحران وارد عمل شود. وقتی بحران بانکی شکل گرفته است، گزینههای سیاستگذار محدودتر و هزینه مداخله بیشتر میشود. سیاست احتیاطی دقیقاً برای این طراحی شده است که در دورههایی که بانکها و بازارها بیش از اندازه خوشبین هستند، از انباشته شدن ریسک جلوگیری کند. برای مثال، اگر رشد تسهیلات بانکی بسیار سریع شود، سیاستگذار میتواند به جای اینکه منتظر افزایش مطالبات غیرجاری و مشکلات نقدینگی بماند، از ابزارهای احتیاطی برای محدود کردن رشد پرریسک اعتبارات استفاده کند. البته این سیاست باید با دقت اجرا شود؛ زیرا محدود کردن بیش از حد اعتبارات نیز میتواند تامین مالی بنگاهها و خانوارها را دشوار کند. مسئله اصلی پیدا کردن تعادل میان حمایت از اعتباردهی و جلوگیری از انباشت ریسک است. از سوی دیگر، یافته مربوط به تورم و نرخ ارز نشان میدهد که سیاست بانکی را نمیتوان از سیاست اقتصاد کلان جدا کرد. اگر تورم بالا و نوسان ارزی شدید باشد، حتی بانکهایی که به شکل مناسبی مدیریت میشوند نیز ممکن است زیر فشار قرار بگیرند. بنابراین حفظ ثبات مالی نیازمند هماهنگی میان سیاست پولی، سیاست ارزی و نظارت بانکی است. این موضوع برای ایران اهمیت بیشتری دارد، زیرا بانکها بخش بزرگی از تامین مالی اقتصاد را بر عهده دارند. در چنین اقتصادی، بحران بانکی فقط به معنای مشکل چند موسسه مالی نیست. اگر بانکها در اعطای وام محتاط شوند، بنگاهها ممکن است با کمبود منابع مواجه شوند؛ اگر کیفیت داراییهای بانکها کاهش پیدا کند، توان آنها برای تامین مالی اقتصاد کم میشود؛ و اگر اعتماد سپردهگذاران آسیب ببیند، فشار نقدینگی میتواند مشکلات موجود را تشدید کند.
درنهایت، مقاله نشان میدهد که بحران بانکی در ایران را باید حاصل تعامل چند عامل دانست: رفتار اعتباری بانکها، شرایط نقدینگی، سیاست پولی و شوکهای اقتصاد کلان. نسبت بالای تسهیلات به سپرده میتواند آسیبپذیری بانکها را افزایش دهد، در حالی که تورم و نوسان نرخ ارز نیز از مسیر کاهش کیفیت داراییها و افزایش مشکلات بازپرداخت، فشار بیشتری بر شبکه بانکی وارد میکنند. در مقابل، یافته مربوط به نرخ بینبانکی نشان میدهد که سیاست پولی، در شرایط مورد بررسی، میتواند از طریق ایجاد انضباط بیشتر در رفتار بانکها در ثبات مالی نقش داشته باشد. البته این نتایج را نباید بهمعنای وجود یک نسخه ساده برای جلوگیری از همه بحرانهای بانکی دانست. اقتصاد ایران با مشکلات ساختاری متعدد، مانند ضعف ترازنامه برخی بانکها، مطالبات غیرجاری، محدودیتهای ناشی از تحریم، وابستگی بالای تامین مالی به بانکها و چالشهای سیاستگذاری مواجه است. سیاست احتیاطی کلان میتواند یکی از ابزارهای مدیریت این ریسکها باشد، اما اثربخشی آن به کیفیت نظارت، استقلال و هماهنگی نهادهای سیاستگذار و توانایی آنها برای اجرای بهموقع مقررات بستگی دارد.
دیدگاه تان را بنویسید