ذهنیت فد
آیا فدرالرزرو با همه تورمها یکسان برخورد میکند؟
حامد وحیدی/ نویسنده نشریه
 وقتی قیمت کالاها و خدمات بالا میرود، برای بیشتر مردم معنای تورم کاملاً روشن است: هزینه زندگی بیشتر شده و با همان مقدار پول، کالا و خدمات کمتری میتوان خرید. اما برای یک بانک مرکزی، داستان کمی پیچیدهتر است. برای فدرالرزرو آمریکا فقط مهم نیست که قیمتها چقدر افزایش پیدا کردهاند، بلکه این پرسش هم اهمیت دارد که چرا قیمتها بالا رفتهاند. برای مثال، فرض کنید قیمت بسیاری از کالاها افزایش پیدا کرده است. یکی از دلایل میتواند این باشد که مردم درآمد بیشتری پیدا کردهاند و در نتیجه بیشتر خرید میکنند. وقتی تقاضا برای کالاها و خدمات افزایش پیدا میکند، شرکتها ممکن است نتوانند بهسرعت به این تقاضای بیشتر پاسخ دهند و در نتیجه قیمتها بالا برود. در این حالت میتوان گفت بخشی از تورم از سمت تقاضا ایجاد شده است. اما شرایط دیگری را تصور کنید. قیمت نفت، انرژی یا مواد اولیه بهدلیل یک جنگ، بحران سیاسی یا اختلال در زنجیره تامین افزایش پیدا کند. شرکتها در این شرایط با هزینه بیشتری برای تولید کالاها مواجه میشوند و ممکن است این هزینه بالاتر را از طریق افزایش قیمت به مصرفکنندگان منتقل کنند. این بار افزایش قیمتها بیشتر از سمت عرضه بهوجود آمده است. از نگاه یک مصرفکننده، هر دو اتفاق تقریباً یک نتیجه دارند: کالاها گرانتر شدهاند. اما از نگاه فدرالرزرو، این دو نوع تورم یکسان نیستند. دلیلش هم این است که ابزارهای بانک مرکزی برای مقابله با آنها یکسان عمل نمیکند.
مهمترین ابزار فدرالرزرو برای کنترل تورم، نرخ بهره است. زمانی که بانک مرکزی احساس کند تقاضا در اقتصاد بیش از اندازه زیاد شده است، میتواند نرخ بهره را افزایش دهد. نرخ بهره بالاتر معمولاً باعث میشود گرفتن وام گرانتر شود و خانوارها و شرکتها کمتر مصرف و سرمایهگذاری کنند. در نتیجه، تقاضا کاهش پیدا میکند و فشار روی قیمتها نیز میتواند کمتر شود. اما اگر عامل اصلی تورم، یک شوک در سمت عرضه باشد، افزایش نرخ بهره الزاماً مشکل اصلی را حل نمیکند. اگر مثلاً قیمت نفت به دلیل یک بحران بینالمللی بالا رفته باشد، افزایش نرخ بهره آمریکا نمیتواند قیمت نفت را مستقیم پایین بیاورد یا تولید جهانی نفت را افزایش دهد. در چنین شرایطی، بانک مرکزی با یک انتخاب دشوار روبهرو میشود؛ اگر برای کاهش تورم بیش از حد نرخ بهره را بالا ببرد، ممکن است در کنار کاهش تورم، به رشد اقتصاد و اشتغال نیز آسیب بزند.
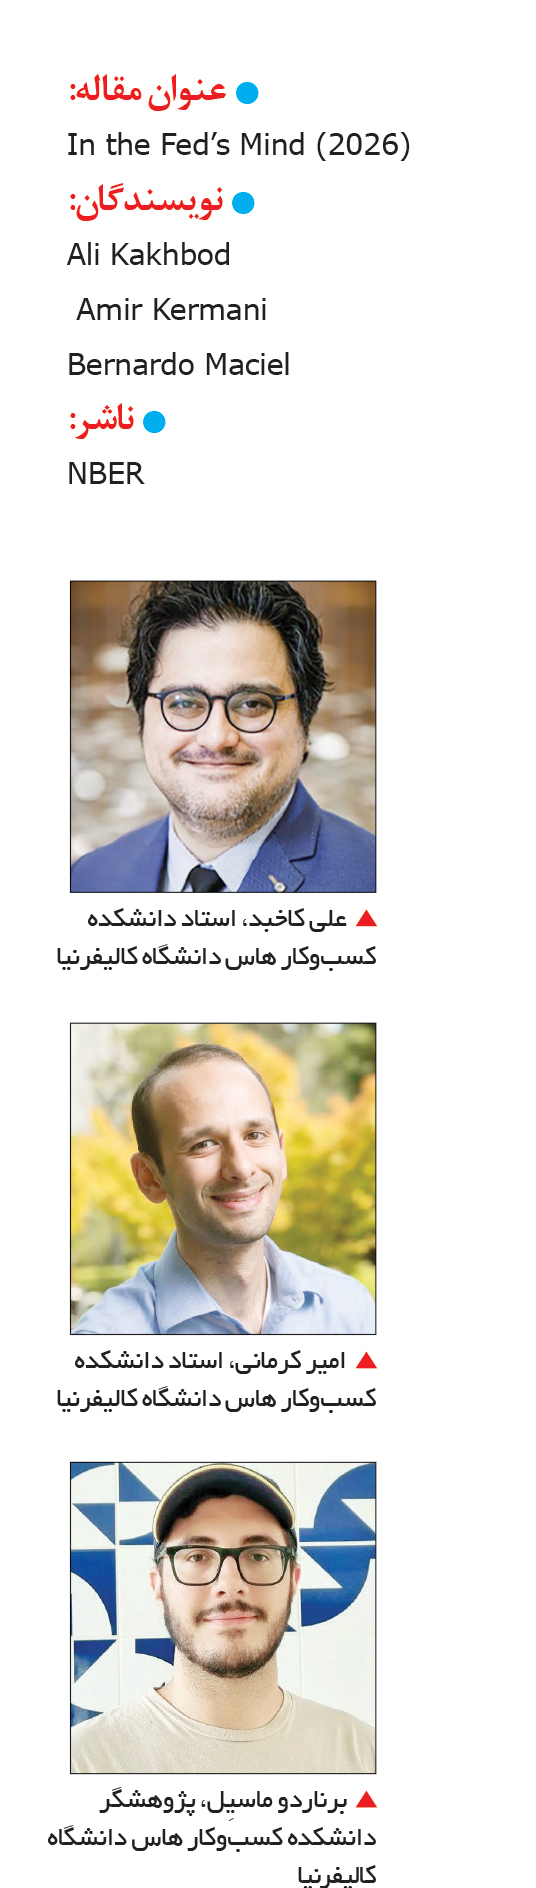
همین تفاوت، پرسش اصلی مقاله «در ذهن فدرالرزرو» (In the Fed’s Mind)، نوشته علی کاخبد، امیر کرمانی و برناردو ماسیِل است. نویسندگان میخواهند بدانند آیا فدرالرزرو واقعاً میان تورمی که از افزایش تقاضا ایجاد شده و تورمی که ریشه در مشکلات عرضه دارد، تفاوت میگذارد یا نه. آنها برای پاسخ به این پرسش سراغ چیزی رفتند که میتواند تصویر بهتری از نگاه سیاستگذاران ارائه کند: مذاکرات و صورتجلسات فدرالرزرو در طول چند دهه. پژوهشگران با بررسی اسناد جلسات فدرالرزرو از سال ۱۹۳۷ تا ۲۰۲۵ تلاش کردهاند بفهمند سیاستگذاران در هر دوره تورم را چگونه توضیح میدادند و بیشتر نگران چه عواملی بودند. نتیجه این بررسی نشان میدهد که منشأ تورم برای فدرالرزرو اهمیت زیادی دارد و واکنش این نهاد به همه انواع تورم یکسان نیست. به بیان ساده، گاهی مسئله فقط «گران شدن قیمتها» نیست؛ بلکه برای بانک مرکزی مهم است که بداند چه چیزی باعث گران شدن آنها شده است.
فهم فدرالرزرو
اگر بخواهیم بدانیم فدرالرزرو درباره تورم چه فکری میکند، نگاه کردن به عدد تورم و نرخ بهره بهتنهایی کافی نیست. ممکن است دو دوره وجود داشته باشد که در هر دو، تورم مثلاً بالا باشد، اما سیاستگذاران در هر کدام دلیل متفاوتی برای افزایش قیمتها ببینند. برای فهم این تفاوت، علی کاخبد، امیر کرمانی و برناردو ماسیل به سراغ صحبتهای اعضای فدرالرزرو رفتهاند. کمیتهای که در فدرالرزرو درباره سیاست پولی تصمیم میگیرد، کمیته بازار آزاد فدرال یا FOMC نام دارد. اعضای این کمیته در جلسات خود درباره وضعیت اقتصاد، تورم، بازار کار، رشد اقتصاد و نرخ بهره صحبت میکنند. این جلسات و اسناد مربوط به آنها، تصویری از نگرانیها و برداشتهای سیاستگذاران در اختیار پژوهشگران قرار میدهد. بنابراین اگر بخواهیم بدانیم فدرالرزرو در یک دوره خاص، تورم را ناشی از افزایش تقاضا میدانسته یا مشکلات عرضه، یکی از بهترین منابع همین اسناد است.
نویسندگان مقاله حجم بسیار بزرگی از این اطلاعات را بررسی کردهاند. هدف آنها این بوده که ببینند در هر جلسه، اعضای فدرالرزرو بیشتر درباره چه نوع فشارهایی صحبت میکردند و تورم را به چه عواملی نسبت میدادند. این کار اهمیت زیادی دارد، چون میان چیزی که اقتصاددانان امروز درباره یک دوره تاریخی میگویند و چیزی که سیاستگذاران در همان زمان میدانستند، تفاوت وجود دارد. مثلاً ممکن است سالها بعد مشخص شود که یک دوره تورمی بیشتر بهدلیل یک شوک عرضه بوده است. اما فدرالرزرو در همان زمان ممکن است تصور دیگری داشته باشد و براساس همان تصور نرخ بهره را تغییر دهد. آنچه برای اقتصاد واقعی اهمیت دارد، تصمیمی است که بانک مرکزی در همان لحظه گرفته است، نه توضیحی که سالها بعد ارائه میشود. نویسندگان با بررسی متن جلسات تلاش کردهاند این نگاه لحظهای فدرالرزرو را اندازهگیری کنند. به زبان ساده، آنها میخواهند بفهمند وقتی اعضای فدرالرزرو پشت میز تصمیمگیری نشستهاند، تورم را بیشتر تقصیر تقاضای زیاد میدانند یا مشکلات سمت عرضه؟ نتیجه بررسی آنها نشان میدهد که این نگاه در طول زمان ثابت نبوده است. در برخی دورهها، فدرالرزرو بیشتر نگران فشارهای ناشی از تقاضا بوده و در دورههای دیگر، مشکلات عرضه اهمیت بیشتری پیدا کردهاند. اما یک تغییر مهم پس از دوره ریاست پل ولکر بر فدرالرزرو دیده میشود. از آن دوره به بعد، فدرالرزرو نسبت به تورمی که آن را ناشی از فشارهای تقاضا میدانسته، واکنش شدیدتری نشان داده است.
منشأ تورم، مهمتر از خود تورم
یکی از مهمترین یافتههای مقاله این است که همه تورمها از نگاه فدرالرزرو اهمیت یکسانی ندارند. ممکن است در هر دو حالت قیمتها افزایش پیدا کنند، اما اگر دلیل این افزایش متفاوت باشد، واکنش بانک مرکزی هم میتواند متفاوت باشد. برای درک بهتر این موضوع، دو اقتصاد را تصور کنیم. در اقتصاد اول، مردم و شرکتها بهدلیل افزایش درآمد، اعتماد بیشتر به آینده یا شرایط مناسب اعتباری، شروع به خرج کردن پول بیشتری میکنند. فروشگاهها با مشتریان بیشتری مواجه میشوند، شرکتها سفارشهای بیشتری دریافت میکنند و تقاضا برای نیروی کار افزایش پیدا میکند. اگر سرعت افزایش تقاضا از توان اقتصاد برای تولید کالا و خدمات بیشتر شود، قیمتها بالا میروند. این همان چیزی است که به آن فشار تورمی ناشی از تقاضا میگوییم. حالا اقتصاد دوم را در نظر بگیریم. در اینجا مردم لزوماً بیشتر خرید نمیکنند، اما قیمت انرژی، مواد اولیه یا حملونقل ناگهان افزایش پیدا میکند. شرکتها برای تولید همان مقدار کالا باید هزینه بیشتری بپردازند و بخشی از این هزینه را از طریق افزایش قیمت به مشتری منتقل میکنند. در این حالت، تورم بیشتر از سمت عرضه ایجاد شده است. تفاوت این دو حالت برای بانک مرکزی بسیار مهم است. وقتی مشکل از تقاضای بیش از حد باشد، افزایش نرخ بهره میتواند ابزار مناسبی باشد. اما وقتی مشکل از سمت عرضه باشد، وضعیت پیچیدهتر میشود. اگر قیمت نفت بهدلیل یک جنگ یا بحران بینالمللی افزایش پیدا کند، فدرالرزرو با افزایش نرخ بهره نمیتواند نفت بیشتری تولید کند. تنها کاری که میتواند انجام دهد این است که با کاهش تقاضا، از انتقال بیشتر این شوک به قیمتهای دیگر جلوگیری کند. این کار ممکن است تورم را کاهش دهد، اما همزمان میتواند رشد اقتصاد را نیز ضعیف کند.
پژوهشگران در بررسی خود به یک نتیجه مهم رسیدهاند: فشارهای عرضه معمولاً اثر ماندگارتری بر تورم دارند، درحالیکه اثر فشارهای تقاضا سریعتر از بین میرود. این یافته اهمیت زیادی دارد، چون نشان میدهد نوع شوک تورمی میتواند مسیر آینده اقتصاد را تغییر دهد. در همین حال، مقاله نشان میدهد که فدرالرزرو، بهخصوص از دوره ولکر به بعد، نسبت به تورمی که آن را ناشی از تقاضا میداند، واکنش تهاجمیتری نشان داده است. این موضوع تا حدی منطقی است. اگر بانک مرکزی تشخیص دهد که اقتصاد بیش از حد داغ شده، افزایش نرخ بهره میتواند مستقیم به کاهش تقاضا کمک کند. اما اگر مشکل از محدودیت تولید یا افزایش هزینههای تولید باشد، سیاست پولی با محدودیت بیشتری روبهروست. درواقع، یکی از پیامهای مهم مقاله این است که تورم فقط یک عدد نیست. دو دوره ممکن است هر دو تورم بالایی داشته باشند، اما معنای اقتصادی آنها کاملاً متفاوت باشد. برای همین، بانک مرکزی باید علاوه بر اندازهگیری تورم، تلاش کند علت آن را نیز تشخیص دهد.
این مسئله برای سیاستگذاران اهمیت زیادی دارد، زیرا یک واکنش بیش از حد شدید به تورم ناشی از عرضه میتواند هزینههای اقتصادی زیادی ایجاد کند. از طرف دیگر، اگر بانک مرکزی بهاشتباه تصور کند که یک تورم ناشی از تقاضا موقتی و مربوط به عرضه است، ممکن است دیرتر از زمان مناسب واکنش نشان دهد. بنابراین تشخیص درست منشأ تورم، یکی از دشوارترین بخشهای سیاستگذاری پولی است.
هوشمندی بازارها
تفاوت میان تورم ناشی از عرضه و تقاضا فقط برای فدرالرزرو اهمیت ندارد. یافته جالب دیگر مقاله این است که بازارهای مالی نیز به این دو نوع تورم واکنش یکسانی نشان نمیدهند. یعنی سرمایهگذاران هم تا حدی به این توجه میکنند که افزایش قیمتها از کجا آمده است. برای درک این موضوع، ابتدا باید به بازار اوراق قرضه نگاه کنیم. وقتی تورم افزایش پیدا میکند، سرمایهگذاران درباره آینده نرخ بهره، رشد اقتصاد و ارزش پول نگران میشوند. این نگرانیها میتواند بر بازده اوراق قرضه تاثیر بگذارد. اما مقاله نشان میدهد که نوع شوک تورمی تعیین میکند کدام بخش از بازده اوراق بیشتر تغییر کند. براساس یافته پژوهش، فشارهای ناشی از تقاضا بیشتر روی بازدههای بدون ریسک یا همان بخش مربوط به مسیر مورد انتظار نرخهای بهره اثر میگذارند. دلیل ساده آن این است که وقتی اقتصاد بیش از حد داغ میشود و تقاضا افزایش پیدا میکند، سرمایهگذاران احتمال میدهند که بانک مرکزی برای کنترل شرایط، نرخ بهره را بالا ببرد. بنابراین انتظارات آنها درباره نرخهای بهره آینده تغییر میکند و این تغییر در قیمت اوراق منعکس میشود. اما داستان شوکهای عرضه کمی متفاوت است. وقتی افزایش قیمتها از اختلال در تولید، انرژی یا سایر عوامل سمت عرضه ناشی میشود، فقط نرخ بهره آینده مسئله نیست. سرمایهگذاران ممکن است نسبت به آینده اقتصاد نیز نامطمئنتر شوند. آنها نمیدانند این شوک چقدر ادامه خواهد داشت، چه اثری بر سود شرکتها خواهد گذاشت و فدرالرزرو تا چه اندازه برای مقابله با آن نرخ بهره را افزایش خواهد داد. در چنین شرایطی، سرمایهگذاران معمولاً برای قبول ریسک بیشتر، بازده بیشتری مطالبه میکنند. این موضوع در مفهومی به نام صرف ریسک سررسید یا Term Premium دیده میشود. به زبان ساده، اگر کسی بخواهد برای مدت طولانیتری پول خود را در یک اوراق قرضه سرمایهگذاری کند، ممکن است بهدلیل افزایش نااطمینانی، بازده بیشتری بخواهد.
اثری مشابه را میتوان در بازار سهام دید. سهام یک شرکت به سودهای آینده آن وابسته است. اگر یک شوک عرضه باعث افزایش هزینههای تولید شود، ممکن است سود شرکتها کاهش پیدا کند. از سوی دیگر، اگر شرایط اقتصادی نامطمئنتر شود، سرمایهگذاران نیز ممکن است برای خرید سهام ریسک بیشتری احساس کنند. در نتیجه، صرف ریسک سهام یا Equity Risk Premium افزایش پیدا میکند؛ یعنی سرمایهگذاران برای پذیرفتن ریسک سهام، بازده مورد انتظار بیشتری طلب میکنند. بنابراین مقاله یک ارتباط جالب میان سه بخش اقتصاد پیدا میکند: منشأ تورم، واکنش فدرالرزرو و رفتار بازارهای مالی. اگر تورم ناشی از تقاضای زیاد باشد، بازار بیشتر به تغییرات مورد انتظار در نرخ بهره توجه میکند. اما اگر تورم از سمت عرضه بیاید، مسئله فقط نرخ بهره نیست؛ ریسک و نااطمینانی درباره آینده اقتصاد نیز اهمیت بیشتری پیدا میکند.
فدرالرزرو در برابر تورم
شاید مهمترین پیام مقاله این باشد که برای فهم سیاست پولی، نباید فقط به عدد تورم نگاه کنیم. پشت هر عدد تورم، داستانی وجود دارد و بانک مرکزی تلاش میکند بفهمد این داستان چیست. آیا مردم بیش از گذشته خرج میکنند؟ آیا اقتصاد بیش از ظرفیت خود در حال فعالیت است؟ یا اینکه قیمت انرژی و مواد اولیه افزایش پیدا کرده و شرکتها را مجبور به بالا بردن قیمتها کرده است؟ این پرسشها بهخصوص در سالهای اخیر اهمیت زیادی پیدا کردهاند. پس از همهگیری کرونا، اقتصاد آمریکا با ترکیبی از مشکلات مختلف روبهرو شد. از یکسو، با بازگشایی اقتصاد، تقاضای مردم افزایش پیدا کرد. از طرف دیگر، زنجیرههای تامین در بسیاری از نقاط جهان با اختلال مواجه شدند و هزینه حملونقل و برخی مواد اولیه افزایش یافت. بنابراین تورم ایجادشده را نمیتوان بهسادگی به یک عامل واحد نسبت داد. در چنین شرایطی، کار فدرالرزرو بسیار دشوار میشود. اگر بانک مرکزی برای مقابله با تورم نرخ بهره را افزایش دهد، میتواند تقاضا را کاهش دهد، اما اگر بخش مهمی از مشکل مربوط به عرضه باشد، این سیاست نمیتواند به شکل مستقیم کارخانهها را دوباره فعال کند، کشتیها را سریعتر به مقصد برساند یا قیمت انرژی را پایین بیاورد. در عین حال، اگر بانک مرکزی بیش از حد صبر کند، تورم ممکن است به رفتار مصرفکنندگان و شرکتها منتقل شود و به مسئلهای ماندگارتر تبدیل شود. مقاله In the Fed’s Mind دقیقاً به همین نقطه حساس توجه میکند. نویسندگان با بررسی نزدیک به ۹۰ سال از صحبتها و تصمیمهای فدرالرزرو نشان میدهند که سیاستگذاران به منشأ تورم توجه داشتهاند و این توجه در دورههای مختلف تغییر کرده است. در کنار آن، پژوهش نشان میدهد که این تفاوت فقط در تصمیمهای فدرالرزرو دیده نمیشود. تورم ناشی از عرضه و تقاضا آثار متفاوتی بر تورم آینده و همچنین بازارهای مالی دارند. فشارهای عرضه میتوانند ماندگارتر باشند و همزمان ریسک بیشتری برای بازارهای اوراق قرضه و سهام ایجاد کنند.
دیدگاه تان را بنویسید