پاشنهآشیل آمریکا
هرمز چگونه هزینه جنگ را به آمریکا برمیگرداند؟
مهدی اشعری /کارشناس اقتصادی
 جنگ ایران و آمریکا نه یک تنش مقطعی یا بحران منطقهای، بلکه واکنش راهبردی ایالاتمتحده به گذار از نظم تکقطبی پساشوروی به نظمی چندقطبی است؛ نظمی که فرسایش آن بهصورت مستقیم ساختار اقتصاد آمریکا را تهدید میکند. برای درک ریشههای این رویارویی، باید دید موقعیت سه دهه گذشته، چگونه الگوی اقتصادی آمریکا را شکل داد و چرا تغییر توازن قوای بینالمللی، تداوم این الگو را ناممکن کرده است.
اقتصاد آمریکا طی چند دهه بر کسری تجاری، ورود سرمایه خارجی و انتشار گسترده بدهی بنا شده بود. ابعاد این ناترازی قابلتوجه است؛ آمریکا در سال ۲۰۲۵ حدود 43/ 3 تریلیون دلار کالا و خدمات صادر کرد، اما واردات آن به 33/ 4 تریلیون دلار رسید، در نتیجه حدود ۹۰۲ میلیارد دلار کسری تجاری داشت؛ رقمی معادل بیش از یکچهارم کل صادرات سالانه این کشور. اگر فقط تجارت کالا در نظر گرفته شود، شکاف بزرگتر شده و حکایت از کسری 24/ 1 تریلیوندلاری دارد. آمریکا برای مدت طولانی میتوانست خروج منابع ناشی از این کسری را با ورود دوباره سرمایه از کشورهایی مانند چین و ژاپن و همچنین کشورهای بزرگ صادرکننده نفت جبران کند. ابعاد این سازوکار تا آستانه بحران ۲۰۰۸ بسیار بزرگ شده بود؛ در سپتامبر آن سال سرمایهگذاران خارجی نزدیک به ۴۹ درصد بدهی فدرال در اختیار عموم را در دست داشتند و سهم چین و ژاپن بهترتیب حدود 1/ 10 و 8/ 9 درصد بود. درواقع، چین و ژاپن بهتنهایی تقریباً یکپنجم بدهی قابل معامله دولت آمریکا را تامین میکردند.
اما دگرگونی در موازنه قوا، استمرار این الگو را مختل کرده است. صعود صنعتی-اقتصادی چین، تثبیت بازیگری امنیتی روسیه و تثبیت بازدارندگی منطقهای ایران و تداوم شریان نفتی به چین زیر چتر شدیدترین تحریمها، فرسایش توان اعمال اراده بیهزینه واشنگتن را به اثبات رسانده است. رفتار آمریکا نیز همین تغییر را تایید میکند؛ بازگشت به سیاستهای تعرفهای، تلاش برای بازگرداندن تولید به خاک آمریکا و بازطراحی روابط تجاری را میتوان نشانه آماده شدن آمریکا برای جهانی دانست که دیگر امکان اداره آن مانند دهه ۱۹۹۰ وجود ندارد.
همزمان با این تحولات، ستون فقرات این تامین مالی ارزان نیز متزلزل شده است. خریداران بزرگ حاکمیتی، رفتار خود را تغییر دادهاند: موجودی اوراق خزانه در اختیار چین از اوج 32/ 1 تریلیوندلاری در سال ۲۰۱۳، با افتی بیش از ۵۰درصدی به ۶۱۸ میلیارد دلار در جولای ۲۰۲۶ رسیده و ذخایر ژاپن نیز از 3/ 1 تریلیون دلار در اواخر سال ۲۰۲۱ به 10/ 1 تریلیون دلار کاهش یافته است. پیامد این روند، ناتوانی واشنگتن در تامین مالی ارزان کسریهای جاری و ضرورت بازپرداخت اصل بدهیهای گذشته به این دو طلبکار عمده است. به این ترتیب، ترکیب بدهی خارجی آمریکا دگرگون شده است؛ جایگزینی بانکهای مرکزی با سرمایهگذاران خصوصی، صندوقها و مراکز مالی، حساسیت بازار اوراق به نوسانات نرخ بهره و قیمت داراییها را بهشدت تشدید کرده است.
ایالاتمتحده برای تداوم جذب سرمایه خارجی و پوشش کسری تجاری خود، به روایت رشد هوش مصنوعی و باد کردن حباب ارزشگذاری داراییهای ریسکپذیر متکی شده است. تحول ترکیب داراییهای آمریکایی در تملک خارجیها، این چرخش را نمایان میکند: سهم بازار سهام از مجموع داراییهای خارجی، از ۲۹ درصد (سه تریلیون دلار) در سال ۲۰۰۸ به ۵۶ درصد (9/ 19 تریلیون دلار) در سال ۲۰۲۵ جهش یافته است؛ بهطوری که نزدیک به ۸۰ درصد از کل ورود خالص سرمایه خارجی در نیمه اول دهه جاری مستقیم به بازار سهام سرازیر شد. در نتیجه، پایداری تراز پرداختهای آمریکا بیش از هر زمان دیگر، به بازار سهام و تداوم ارزش بالای آن گره خورده است. پیامد این روند، واگرایی بازار سهام از اقتصاد واقعی است. بخش عمدهای از ارزشگذاریهای فعلی نه بر پایه خروجیهای تولید و درآمد واقعی، بلکه برآمده از پیشخور کردن وعدههای سودآوری در حوزه هوش مصنوعی است؛ وضعیتی که خوشبینی حاکم را به کانون آسیبپذیری تبدیل کرده است.
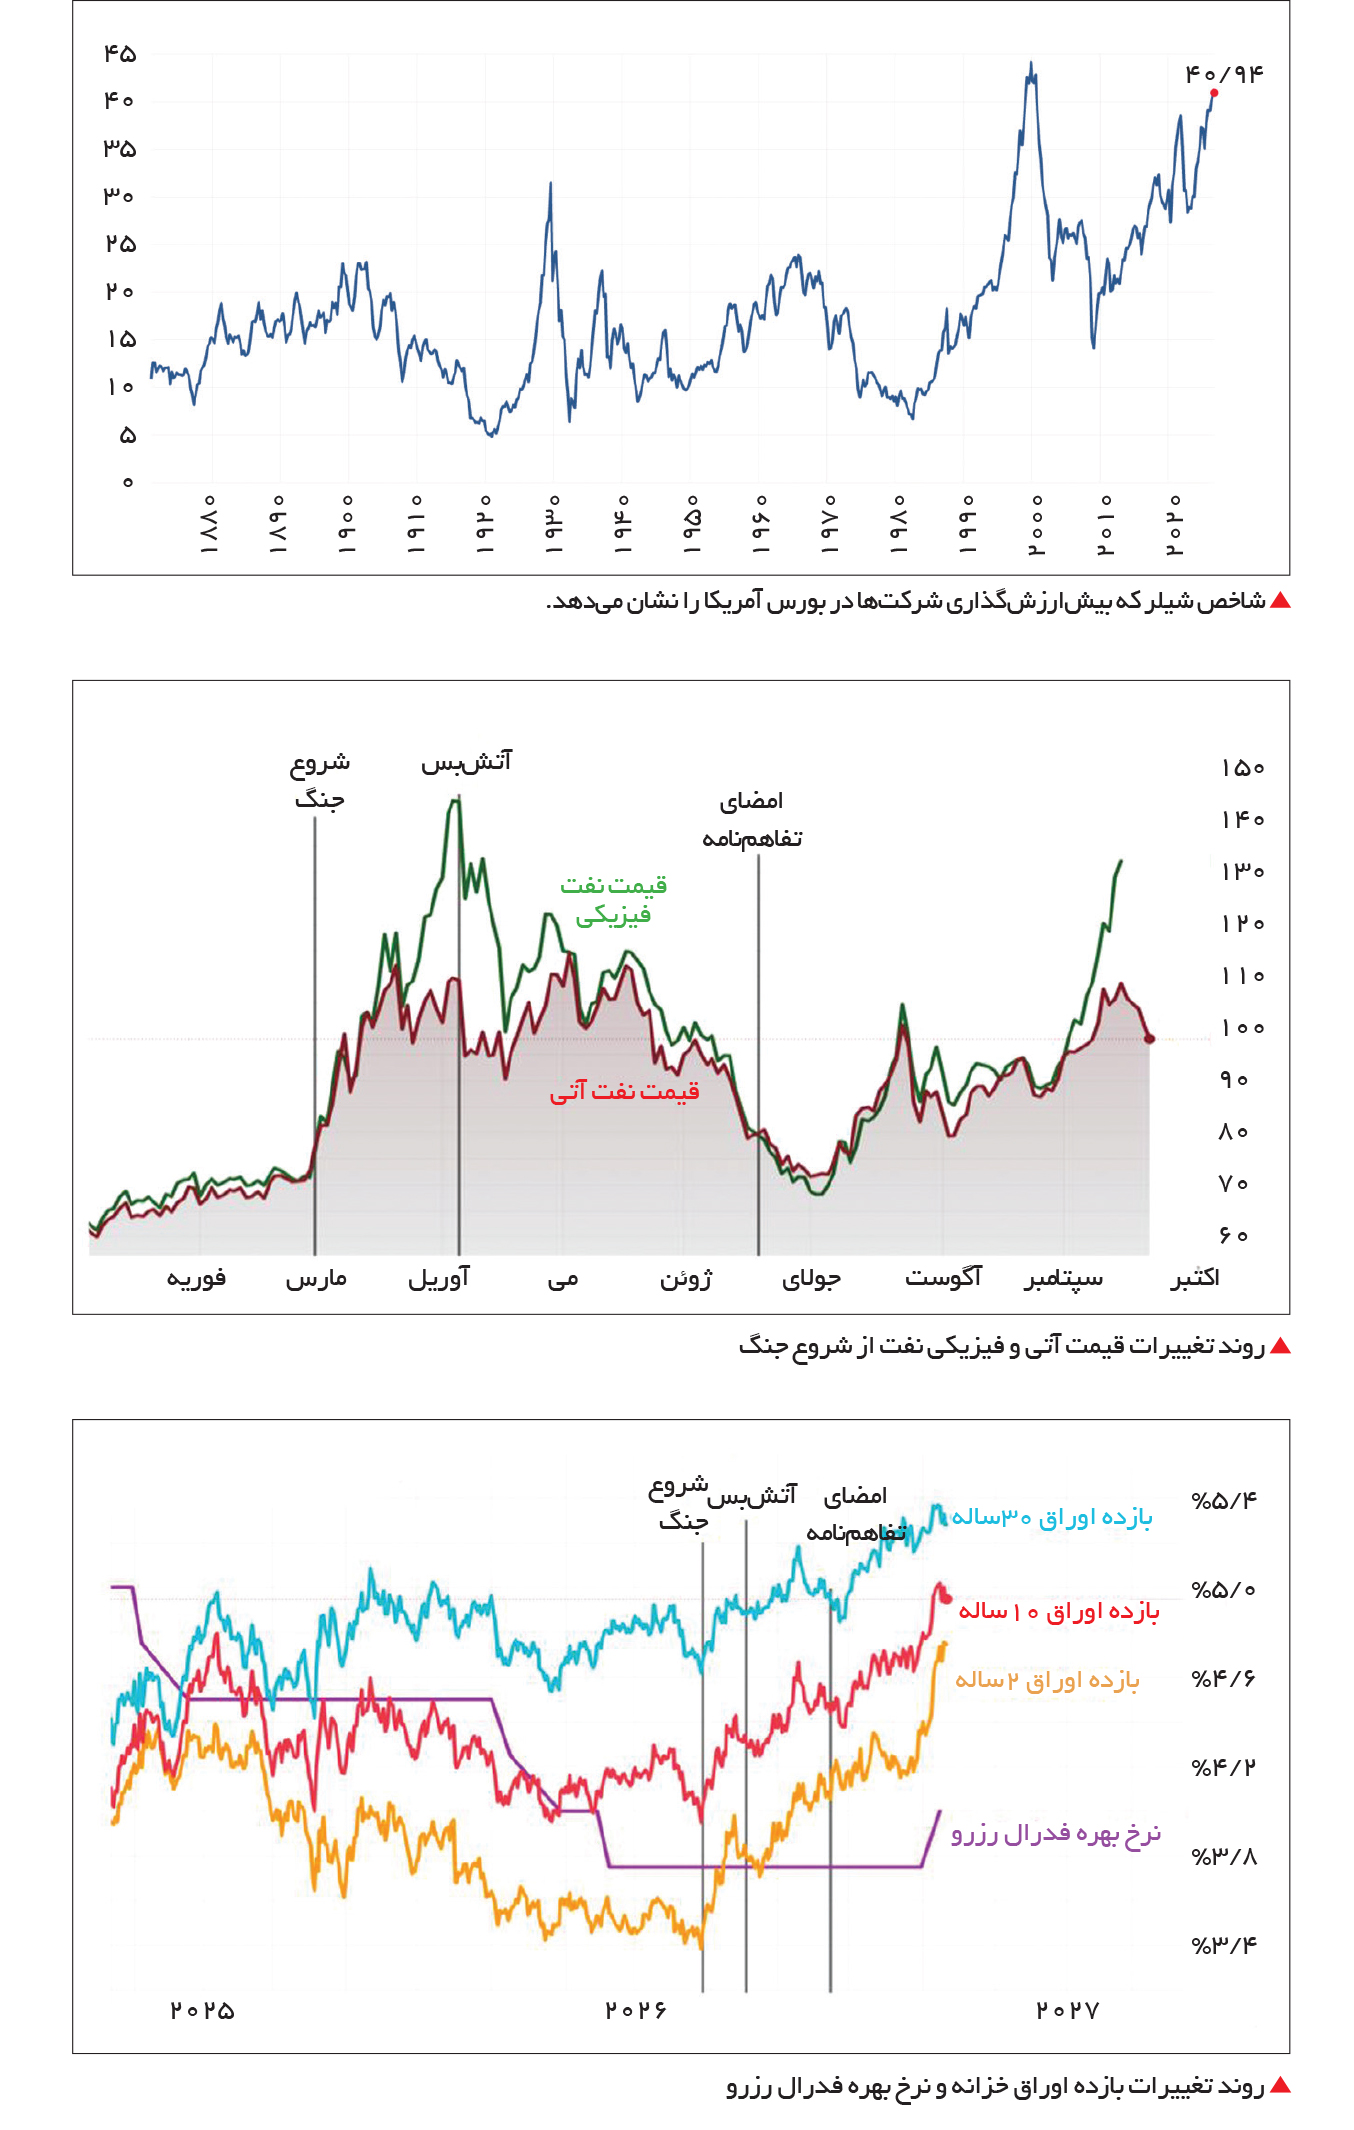
دادههای فنی، عمق این حباب را تایید میکنند: «شاخص بافت» (نسبت کل ارزش بازار به GDP) به ۲۳۴ درصد رسیده؛ سطحی که نهتنها از میانگین تاریخی ۱۲۰ درصد، بلکه از اوج حباب داتکام (۱۵۰ درصد) بهمراتب فراتر رفته است. همزمان، نسبت «شیلر CAPE» در محدوده ۴۱ قرار دارد که بیش از دو برابر میانگین تاریخی (3/ 17) و در آستانه رکورد تاریخی دوران حباب تکنولوژی (2/ 44) است.
از این منظر، الگوی جذب سرمایه در آمریکا در دام یک پارادوکس گرفتار شده است: واشنگتن برای جبران کسریهای مزمن، به حفظ روایت رشد هوش مصنوعی وابسته است، اما هرچه این حباب منبسطتر شود، شکاف میان ارزشگذاری داراییها و بخش واقعی عمیقتر و تابآوری سیستم در برابر تکانهها کمتر میشود.
در تحلیل نهایی، اقتصاد آمریکا با اختلال همزمان در دو موتور جذب سرمایه خارجی مواجه است: در بازار اوراق قرضه، تقاضای حاکمیتی (بهویژه چین و ژاپن) تضعیف شده و در بازار سهام، ارزشگذاریها در محدوده حباب تاریخی قرار دارند. سقوط چنین بازاری نهتنها بخش بزرگی از ثروت مالی آمریکا را از بین میبرد، بلکه میتواند جریان سرمایهای را که اقتصاد این کشور برای ادامه وضع موجود به آن نیاز دارد معکوس کند.
تداوم این فرسایش، همزمان با تعمیق گسستها در معماری نظم تکقطبی، ایالاتمتحده را به قماری استراتژیک سوق داد: فائق آمدن بر بنبست اقتصادی از طریق اهرم نظامی. تهاجم به ایران از این منظر، نه یک منازعه منطقهای محدود، بلکه تلاشی ژئواکونومیک برای حذف یکی از ارکان موازنهساز نظم چندقطبی، مهار روندهای واگرای جهانی و احیای قهری نظم دلارپایه بود.
پاسخ ایران؛ انتقال جنگ به نقطه ضعف آمریکا
پاسخ نظامی ایران با اقدامی استراتژیک تکمیل شد؛ انسداد تنگه هرمز بهمنظور انتقال کانون تقابل به شاهراه انرژی جهان. این اقدام نه یک تاکتیک کوتاهمدت ایذایی، بلکه تلاشی برای تثبیت حاکمیت ایران بر گلوگاهی بود که در نیمه نخست ۲۰۲۵ روزانه 9/ 20 میلیون بشکه نفت و فرآورده (۲۰ درصد مصرف جهانی و ۲۵ درصد تجارت دریایی نفت) بههمراه ۲۰ درصد تجارت جهانی LNG از آن عبور میکرد.
راهبرد ایران بر دو هدف همپوشان استوار بود: در سطح تاکتیکی، جهش قیمت حاملهای انرژی و تحمیل مستقیم هزینههای جنگ به اقتصاد شکننده آمریکا برای تسریع خروج نظامی واشنگتن؛ در سطح راهبردی، تثبیت کنترل پایدار بر هرمز بهعنوان اهرم بازطراحی نظم سیاسی-امنیتی منطقه و بازتعریف موقعیت راهبردی ایران در غرب آسیا. در پی ناکامی آمریکا در تحقق سناریوی فروپاشی نظام سیاسی ایران، هرمز به میدان آزمون ارادهها بدل شد؛ آوردگاهی که در آن، آمریکا در پی احیای جریان انرژی بدون مشروعیتبخشی به اقتدار ایران بود و تهران با ناممکن کردن امنیت بدون تمکین، تثبیت معادله جدیدی را دنبال میکرد: جریان پایدار انرژی در گرو عقبنشینی آمریکا و تجارت آزادانه نفت ایران!
نتیجه انسداد تنگه هرمز چه بود؟
اثر انسداد هرمز بر اقتصاد آمریکا از همان ماههای نخست جنگ بهصورت زنجیرهای، آشکار شد. کاهش عرضه نفت قیمت انرژی را بالا برد، نفت گران باعث افزایش تورم شد و در ادامه چشمانداز نرخهای بهره را تغییر داد. با ماندگار شدن نرخهای بالا، فشار به بازار اوراق منتقل شد و افزایش بازده اوراق نیز مهمترین نقطه آسیبپذیری دیگر اقتصاد آمریکا، یعنی بازار سهام، را در معرض فشار قرار داد.
نخستین حلقه این زنجیره، جهش تاریخی در بازار انرژی بود. بهای نفت برنت از ۷۲ دلار پیش از جنگ، در اوج بحران آوریل با رشدی 100درصدی به ۱۴۴ دلار برای محمولههای فیزیکی رسید. با وجود افتهای مقطعی همزمان با گشایشهای موقت، با بازگشت محدودیتها، کاهش جریان تردد و دشوارتر شدن استفاده از مسیرهای جایگزین، فشار صعودی دوباره بازگشت و در هفتههای اخیر برخی محمولههای نفت فیزیکی دوباره از ۱۳۰ دلار عبور کردند. کاهش جریان تنگه در کنار توقف خط لوله شرق به غرب عربستان و محدودتر شدن آزادسازی ذخایر راهبردی آمریکا، فشار بر عرضه را بیشتر کرده است.
افزایش قیمت نفت در طول جنگ بهسرعت خود را در بازار سوخت آمریکا نشان داد. قیمت بنزین معمولی که پیش از آغاز جنگ حدود 94/ 2 دلار در هر گالن بود، در ماه می تا 5/ 4 دلار بالا رفت و در میانه سپتامبر نیز دوباره به حدود 32/ 4 دلار رسید؛ یعنی نزدیک به ۴۷ درصد بالاتر از سطح پیش از جنگ. گازوئیل نیز از حدود 81/ 3 دلار به سقف تاریخی خود، یعنی 51/ 6 دلار در میانه سپتامبر رسید.
بازتاب این فشار در شاخصهای اقتصاد کلان نیز مشاهده شد؛ تورم مصرفکننده (CPI) از 4/ 2 درصد در فوریه ۲۰۲۶، در ماه می با ثبت بالاترین سطح از سال ۲۰۲۳ به 2/ 4 درصد جهش کرد و تورم تولیدکننده (PPI) از 4/ 3 به 5/ 6 درصد رسید. حتی فروکش موقت این شاخصها در آگوست (CPI به 4/ 3 و PPI به 4/ 5 درصد) وابستگی تورم آمریکا بهشدت منازعه در هرمز و نوسان بهای نفت را عریان کرد.
افزونبر این، شاخصهای کنونی هنوز حامل اثرات تاخیری موج تازه جهش انرژی نیستند. با بازگشت نفت فیزیکی به بالای ۱۳۰ دلار و رکوردشکنی بهای گازوئیل، مدلهای پیشبینی نشان میدهند در صورت تثبیت نفت بالای ۱۲۰ دلار، نرخ تورم مصرفکننده با عبور از محدوده پنج درصد، موج تورمی جدیدی را بر اقتصاد آمریکا تحمیل خواهد کرد.
بازتاب این موج تورمی، معکوسسازی مسیر سیاست پولی بود. درحالیکه پیش از جنگ، بازارها دو تا سه مرحله کاهش نرخ بهره را برای سال ۲۰۲۶ پیشبینی میکردند، شوک هرمز فدرالرزرو را وادار به چرخش انقباضی کرد: لغو سناریوی انبساطی، نخستین افزایش 25/ 0درصدی نرخ بهره پس از سه سال (تثبیت در محدوده 75/ 3 تا ۴ درصد) و اجماع ۱۶ عضو از ۱۸ سیاستگذار در نشست سپتامبر برای دستکم یک مرحله انقباض دیگر تا پایان سال. اثر این چرخش، نه در رقم 25/ 0 درصد، بلکه در تثبیت پارادایم «بالا ماندن طولانیتر نرخ بهره» نهفته است؛ تغییری که بازده اوراق ۱۰ساله خزانهداری را به بالای پنج درصد سوق داد.
مسئله در همینجا متوقف نمیشود؛ بورس آمریکا در شرایط معمول نیز از نرخ بهره بالا آسیب میبیند، اما وضعیت کنونی حساسیت آن را بسیار بیشتر کرده است. بازده اوراق 10ساله، بهعنوان مهمترین نرخ تنزیل، مستقیماً ارزشگذاری فعلی بیش از ۲۳۴ درصد شاخص بافت و CAPE نزدیک ۴۱ را تهدید میکند. بخش عمدهای از این ارزشگذاری افراطی، به شرکتهای هوش مصنوعی وابسته است که برای توسعه زیرساختهای خود (با بدهی ۵۰۰ میلیارددلاری) به تامین مالی مداوم نیاز دارند. ازاینرو، جهش بازده اوراق، هم هزینه تامین مالی این سرمایهگذاریهای آتی را افزایش داده و هم ارزش فعلی سودهای انتظاری حاصل از هوش مصنوعی را کاهش میدهد؛ یعنی دو ستون فقرات ارزشگذاری حبابگونه بازار سهام را هدف قرار داده است.
در چنین بستری، مسئله اصلی نه نوسانات کوتاهمدت، که عبور بازده اوراق دهساله از آستانههای حیاتی است؛ جایی که جیپی مورگان سطح پنج درصد و سوسیته جنرال سطح 5/ 5 درصد را بهعنوان نقاط بحرانی تعیینکننده معرفی میکنند. این سطوح، در تقاطع با ارزشگذاری تاریخی شاخص S&P500 (که حدود ۵۰ درصد در حباب سال ۲۰۰۰ سقوط کرد)، پتانسیل تبدیل یک اصلاح معمول به ریزشی جدی را دارند؛ خاصه آنکه حباب کنونی سهام فناوری، بر انتظارات مشابه رشد پایدار بنا شده است. بنابراین، دستاورد استراتژیک انسداد هرمز، فراتر از قیمت آنی نفت، در تغییر بنیادین مسیر سیاست پولی آمریکاست. فشاری که از هرمز اعمال شد، چشمانداز کاهش نرخ بهره را به سناریوی افزایش بدل کرد. این چرخش، بازده اوراق 10ساله را در سطوحی نگه داشته که هم بازار بدهی آمریکا را متزلزل کرده و هم بزرگترین حباب سهام این کشور را در دهههای اخیر در معرض فروپاشی قرار داده است.
آینده جنگ چطور رقم خواهد خورد؟
پیشبینی آینده جنگ بیش از هر چیز به الگوی رفتاری ایران در ارتباط با تنگه هرمز وابسته است. بنابراین آینده را در دو سناریو تحلیل خواهیم کرد.
سناریوی نخست؛ کاهش فشار از بازار نفت
در تحلیل رایج، فشار اقتصادی آمریکا تابعی از انسداد تنگه هرمز است؛ بنابراین با گشایش تنگه، علت محوری استمرار منازعه منتفی میشود. طبق این فرض، واشنگتن پس از ناکامی در تحقق تغییر نظام سیاسی ایران، بهدنبال خروج آبرومندانه از جنگ فرسایشی است؛ سناریویی که در آن افت قیمت نفت و اعلام پیروزی نسبی، بستر خاتمه جنگ را فراهم میکند. اما تجربه ماههای اخیر، اعتبار سناریوی فوق را نفی میکند؛ دو بار اقدام مشابه، به خروج آمریکا نینجامیده است. در گام نخست، پس از اعلام آتشبس و پذیرش عبور امن تجاری از سوی ایران، ترامپ در عین استقبال از گشایش تنگه، محاصره دریایی ایران را اعلام کرد. این تجربه نشان داد، ایالاتمتحده میان «تضمین جریان انرژی» و «تداوم انسداد اقتصادی ایران» تفکیک راهبردی قائل است. اهمیت تحلیلی این رفتار در آن است که انسداد هرمز، علت تامه منازعه نیست. اگر هدف آمریکا صرفاً احیای جریان انرژی بود، گشایش تنگه بهترین بهانه برای خروج آبرومندانه را فراهم میکرد.
دومینبار، هنگام امضای تفاهم اولیه میان دو کشور بود. این تفاهم نیز برای آمریکا امکان ایجاد یک روایت سیاسی قابل قبول برای پایان جنگ را فراهم میکرد. ایران در متن تفاهم بار دیگر تعهد خود را به عدم ساخت سلاح هستهای تایید کرده بود و دو طرف توافق کرده بودند درباره تعیین تکلیف ذخایر مواد غنیشده مذاکره کنند. چنین توافقی بهراحتی میتوانست از سوی واشنگتن بهعنوان دستاوردی برای مهار برنامه هستهای ایران و مبنایی برای پایان جنگ معرفی شود. همزمان، با فروکش کردن تنش در تنگه، قیمت برنت به 73 تا 74 دلار (سطح پیش از جنگ) عقبنشینی کرد. با وجود مهیا بودن همزمان «خروج آبرومندانه سیاسی» و «تعدیل شوک انرژی»، واشنگتن باز هم از کاهش فشار خودداری کرد؛ رویکردی که موید آن است که هدف ایالاتمتحده، نه رسیدن به توافق هستهای، بلکه تداوم فشار برای گرفتن امتیازهای بیشتر است.
ناسازگاری این تجربیات با فرض «جستوجوی فرصت خروج»، گویای آن است که استمرار جنگ از منظر واشنگتن، کارکردی فراتر از بازگشایی تنگه یا دستیابی به تفاهم موقت دارد. ازاینرو، تنزل قیمت نفت به خودیخود تضمینکننده پایان تقابل نیست؛ برعکس، تجربه نشان میدهد گشایش تنگه و افت قیمت نفت، صرفاً هزینه استمرار جنگ را برای ایالاتمتحده کاهش میدهد، بدون آنکه موجبات رفع محاصره یا توقف فشار را فراهم کند. در چنین فضایی، بازگشایی تنگه، جنگ را نه کوتاهتر، بلکه برای آمریکا ارزانتر و پایدارتر و خطر فرسایش بلندمدت را تشدید میکند.
سناریوی دوم؛ تداوم اختلال در تجارت انرژی
این سناریو بر تداوم فشار نفتی و حتی گسترش دامنه اختلال فراتر از تنگه هرمز و هدفگیری شریانهای جایگزین متکی است. در این وضعیت، ظرفیت خطوط لوله استراتژیک -پترولاین عربستان با ظرفیت انتقال پیشین چهار تا پنج میلیون بشکه و خط حبشان-فجیره امارات با ظرفیت عملیاتی 1/ 1 تا 8/ 1 میلیون بشکه در روز- نقش تعیینکنندهای مییابند. چنانچه وسعت اختلال، کارآمدی این مسیرهای جایگزین را خنثی کند، تراز عرضه جهانی دچار چنان شکافی میشود که قیمت نفت را به آستانههای دردناکتری برای اقتصاد جهانی پرتاب میکند. فارغ از جهشهای قیمتی، تداوم نفت گران، بهمعنای تشدید فشار تورمی در آمریکاست. این دینامیک، فدرالرزرو را ناگزیر به افزایشهای بیشتر نرخ بهره میکند. در چنین شرایطی، نرخهای بالاتر میتوانند همان فشاری را که پیشتر توضیح داده شد بر ارزشگذاری سهام وارد کنند و درنهایت حباب بزرگ بازار سهام آمریکا را وارد فرآیند ریزش کنند.
ابعاد این ریزش، میتواند مرزهای بازار سهام را درنوردد و تراز پرداختهای آمریکا را هدف گیرد. وابستگی واشنگتن به ورود مستمر منابع مالی خارجی برای پوشش کسری تجاری، بورس را به مجرای حیاتی جذب سرمایه بدل کرده است. سقوط بورس، این شریان ورودی را قطع میکند و حتی به معکوس شدن جریان سرمایه منجر میشود. ترکیب خروج سرمایه، افت ارزش دلار و بحران تامین مالی، شوک تورمی تازهای آفریده است و اقتصاد آمریکا را به ورطه بحران فرو میبرد؛ چشماندازی که برخی تحلیلگران آن را فراتر از بحران ۲۰۰۸ و قابل مقایسه با آشفتگیهای کلان دهه ۱۹۳۰ ارزیابی میکنند.
در منطق این سناریو، اگر فشار اقتصادی به چنین نقطهای نزدیک شود، هزینه ادامه جنگ برای واشنگتن میتواند از هزینه پذیرش شکست و خروج از درگیری بیشتر شود. در این نقطه، پیشبینی این است که آمریکا بهجای ادامه جنگی که هر روز بر بحران داخلی آن میافزاید، شکست در تحقق اهداف اولیه خود را بپذیرد و برای حل مشکلات اقتصادی خود به مسیرهای دیگری روی آورد.
آیا ایران میتواند ادامه دهد؟
یکی از جدیترین ابهامها نسبت به این سناریو، وضعیت خود اقتصاد ایران است. ازآنجاکه هدف اصلی محاصره، محدود کردن تجارت خارجی و منابع درآمدی است، برخی بر این باورند که حتی اگر فشار نفتی برای آمریکا پرهزینه باشد، تابآوری ایران زودتر پایان مییابد و تهران برای رفع محاصره، ناچار به مصالحه میشود. ازآنجاکه اقتصاد ایران برای واردات کالاهای اساسی و مواد اولیه به ارز نفت وابسته است، تداوم محدودیت صادرات، بازار ارز را زیر فشار قرار میدهد و به محدودیت اقتصادی اصلی کشور تبدیل میشود.
اما برای ارزیابی این فشار، باید کل مسیر درآمد نفتی از ابتدای جنگ را بررسی کرد. در هفتههای نخست جنگ، محاصرهای برقرار نبود و ایران با همان حجم صادرات و قیمتهای جهشیافته، درآمدی بهمراتب بالاتر کسب کرد. پس از آن در دوره تفاهم، نهتنها تولید جاری، بلکه بخشی از نفتهایی که در دوره محاصره استخراج و ذخیره شده بود نیز با سرعت از تنگه خارج شد. نکته مهم این است که عبور نفت از تنگه بهمعنای فروش فوری آن نیست. بخش زیادی از محمولههای دوره تفاهم، ابتدا در مخازن (ساحلی یا شناور) ذخیره و بهتدریج در دورههای افزایش قیمت فروخته شدند. بنابراین، صرف نگاه کردن به تعداد بشکهها تصویر دقیقی نمیدهد و باید حجم، زمان و قیمت نهایی را در کنار هم دید.
در مجموع، کاهشهای مقطعی فروش، لزوماً بهمعنای افت متناسب درآمد ارزی نبوده است. قیمت بالاتر در بخش بزرگی از جنگ، حفظ صادرات در دوره نخست و فروش نفتهای ذخیرهشده در دوره تفاهم باعث شد مجموع درآمد ارزی ایران تا این مرحله، فراتر از ارقام پیشبینیشده در بودجه باشد. در نتیجه، ایران با حاشیه ارزی بیشتری نسبت به برآوردها، وارد مرحله کنونی محاصره شده است.
عامل دوم، ذخایر ارزی و طلای موجود است. هرچند بهدلیل نبود آمارهای عمومی و اتکاپذیر، امکان تعیین دقیق بازه زمانی پاسخگویی این منابع وجود ندارد، اما ایران علاوهبر درآمدهای صادراتی ماههای گذشته، از ذخایری برخوردار است که میتوانند شکاف میان درآمد جاری و نیازهای ارزی را برای مدتی پوشش دهند. این منابع، محاصره را بیاثر نمیکنند، اما زمان لازم برای تطبیق اقتصاد با شرایط جدید را افزایش میدهند.
عامل سوم، امکان تطبیق تدریجی مسیرهای تجارت خارجی است. ایران با کشورهای متعدد از طریق مرز زمینی همسایه است و بخش قابل توجهی از تجارت غیرنفتی آن حتی پیش از جنگ نیز از همین مسیرها انجام میشد. مسیرهای زمینی عراق، ترکیه، افغانستان و آسیای مرکزی با گذر زمان میتوانند بخشی از صادرات غیرنفتی، واردات کالاهای ضروری و جریانهای مالی منطقهای را دوباره احیا کنند و وابستگی کامل اقتصاد به مسیرهای دریایی را کاهش دهند.
بنابراین، محاصره برای اقتصاد ایران فشار واقعی و بیش از هر چیز فشار ارزی است؛ بااینحال، شواهد موجود با این تصور که تابآوری ایران در مدتی کوتاه فرومیپاشد، سازگار نیست. درآمد ارزی انباشتهشده طی دورههای مختلف جنگ، ذخایر طلا و ارز، و امکان گسترش تدریجی تجارت زمینی، همگی حاشیه زمانی قابل توجهی برای تهران فراهم میکنند. در چهارچوب این سناریو، ایران میتواند فشار را برای ماهها مدیریت کند و تابآوری اقتصادی آن، بیشتر از ظرفیت اقتصاد آمریکا برای تحمل نفت گران، تورم و نرخهای بهره بالا، بدون ورود به بحران جدی خواهد بود.
آیا میتوان هرمز را دور زد؟
ریسک دوم نسبت به سناریوی تداوم و تشدید فشار نفتی، این است که کشورهای منطقه میتوانند بهتدریج مسیرهای جایگزین ایجاد کنند و اهمیت هرمز را کاهش دهند. اما جایگزینی واقعی هرمز با سه مانع عمده سیاسی، امنیتی و زمانی روبهرو است.
مانع نخست، سیاسی است. اقتصاد کشورهای حاشیه خلیج فارس به صادرات انرژی از هرمز وابسته است. برای قطر، کویت و بحرین که فاقد مسیر مستقل هستند، دور زدن کامل هرمز نیازمند احداث شبکه خطوط لوله و تاسیساتی است که ناچار باید از خاک عربستان عبور کند یا به شبکه صادراتی آن متصل شود. بنابراین، مسئله صرفاً هزینه ساخت خط لوله نیست، بلکه مشروط کردن حیاتیترین شریان اقتصادی این کشورها به تصمیمات سیاسی و امنیتی ریاض است. این وابستگی برای اقتصادهای متکی به نفت و گاز، هزینه سیاسی سنگینی دارد؛ زیرا ریاض در هر بحران یا اختلاف منطقهای، اهرمی مستقیم بر اصلیترین منبع درآمد آنها خواهد داشت. سوابق تنش در شورای همکاری -ازجمله بحران چندساله قطر- نشان میدهد این نگرانی، نظری نیست. ازاینرو، ممکن است برای برخی از این کشورها، دستیابی به تفاهمی پایدار با ایران درباره قواعد عبور از هرمز، از وابستگی راهبردی بلندمدت به عربستان کمهزینهتر باشد.
مانع دوم، امنیت خطوط جایگزین است. خط لوله لزوماً مسیری امنتر از آبراه دریایی نیست؛ چنانکه اختلال اخیر در خط لوله شرق به غرب عربستان نشان داد حتی مهمترین مسیر جایگزین میتواند از مدار خارج شود و وابستگی ریاض به هرمز را بهسرعت احیا کند. خطوط لوله و پایانهها زیرساختهایی ثابت و متمرکزند و در شرایط جنگی آسیبپذیر میمانند؛ ازاینرو، انتقال صادرات به خطوط زمینی، ریسک ژئوپلیتیک را حذف نمیکند، بلکه فقط محل آن را تغییر میدهد.
مانع سوم، مولفه زمان است. اگرچه افزایش ظرفیت محدود در کریدورهای فعلی عربستان و امارات ممکن است طی یک تا دو سال محقق شود، اما جایگزینی حجم عمده نفت عبوری از هرمز نیازمند پروژههایی است که چهار تا هفت سال زمان میبرند؛ مانند خط لوله عراق به سوریه یا شبکه اتصال به بنادر عمان. با توجه به تاکید آژانس بینالمللی انرژی مبنیبر محدود بودن ظرفیت عملیاتی فعلی، این بازههای زمانی با مخاطرات منازعه سیاسی منطقه همخوانی ندارد. فرض ثبات مناسبات منطقهای تا تکمیل این پروژهها ناممکن است؛ بنابراین، حتی اگر احداث این خطوط از منظر مهندسی امکانپذیر باشد، بهدلیل طولانی بودن فرآیند ساخت، پاسخی برای بحران فوری هرمز بهشمار نمیآیند.
این در حالی است که خطوط موجود نیز از نظر مقیاس فاصله زیادی با حجم تجارت هرمز دارند. برآورد EIA نشان میدهد، ظرفیت اضافی قابل استفاده خطوط عربستان و امارات برای دور زدن تنگه در مجموع حدود 7/ 4 میلیون بشکه در روز است؛ درحالیکه جریان عادی نفت و فرآورده از هرمز پیش از جنگ حدود 9/ 20 میلیون بشکه در روز بود. به بیان ساده، ظرفیت جایگزین موجود در بهترین حالت تنها در مقیاس حدود یکچهارم جریان عادی هرمز قرار دارد.
در مجموع، دور زدن کامل هرمز با موانعی جدی مواجه است که باعث میشود ایجاد یک مسیر جایگزین واقعی که بتواند اهمیت هرمز را در کوتاهمدت یا حتی میانمدت از بین ببرد، بسیار دور از دسترس باشد. در نتیجه، برای سالهای پیشرو مسئله اصلی کشورهای منطقه احتمالاً نه حذف هرمز از معادلات انرژی، بلکه یافتن یک سازوکار سیاسی پایدار برای ادامه عبور انرژی از همین تنگه خواهد بود.
هرمز؛ نقطه تغییر موازنه
موقعیت جغرافیایی ایران در کنار آسیبپذیریهای اقتصاد آمریکا، تنگه هرمز را به یکی از مهمترین اهرمهای ایران در این جنگ تبدیل کرده است. آنچه در ماههای گذشته رخ داده نیز نشان میدهد هرمز میتواند هزینه ادامه درگیری را برای آمریکا بهطور جدی بالا ببرد و در محاسبات واشنگتن درباره ادامه جنگ اثر بگذارد. در مقابل، تجربه آتشبس و تفاهم اولیه نشان داده است که کاهش فشار از هرمز الزاماً به پایان جنگ منجر نمیشود و حتی میتواند با کاهش هزینههای آمریکا، امکان ادامه تقابل را برای مدت بیشتری فراهم کند. ازاینرو، در چهارچوب این تحلیل، کنار گذاشتن این اهرم پیش از رسیدن به یک نتیجه سیاسی نهتنها تضمینی برای پایان جنگ ایجاد نمیکند، بلکه میتواند آن را طولانیتر کند.
هرمز امکانی کمنظیر است که جغرافیای ایران در اختیار این کشور قرار داده است و جایگزینی آن نیز، چنانکه مرور شد، در کوتاهمدت دور از دسترس است. بنابراین در منطق این تحلیل، رها کردن چنین ابزار مهمی پیش از آنکه اثر سیاسی خود را بر نتیجه جنگ بگذارد، با منطق راهبردی سازگار نیست.