نحوه عملکرد سرمایهداری
انویدیا و رونق هوش مصنوعی
انویدیا در سال ۱۹۹۳ از روی کلمه لاتین envy بهمعنای حسادت نامگذاری شد. مطمئناً، این غول آمریکایی الهامبخش بسیاری از این حسادتهاست. تقاضای سیریناپذیر جهانی برای واحدهای پردازش گرافیکی (GPU) این شرکت که هوش مصنوعی را تقویت میکنند انویدیا را به ارزشمندترین شرکت جهان با ارزش 4/ 5 تریلیون دلار تبدیل کرده است. ممکن است سال آینده نیز انویدیا با تولید ۳۷۰ میلیارد دلار درآمد خالص، سودآورترین شرکت جهان شود. فروش آن تا سال ۲۰۲۹ به یک تریلیون دلار خواهد رسید.
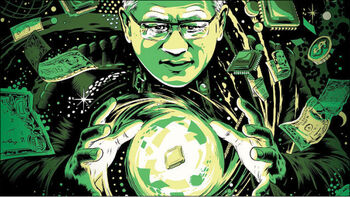
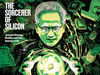
جنسن هوانگ، رئیس انویدیا، واقعاً جادوگری در قلب رونق هوش مصنوعی است. قیمت سهام شرکت او ۱۴ برابر بیشتر از زمانی است که چت جیپیتی در اواخر سال ۲۰۲۲ معرفی شد. ده شرکت بزرگ سهامی عام که از هوش مصنوعی حمایت میکنند ۴0 درصد از ارزش شاخص S&P500 را تشکیل میدهند. انویدیا بهتنهایی هشت درصد از این ارزش را به خود اختصاص داده است و برخلاف اپل یا تسلا که گوشیهای هوشمند و خودرو تولید میکنند تقریباً فقط روی هوش مصنوعی شرطبندی میکند. این شرکت حدود ۱۵ سنت از هر دلاری را که بازار سهام آمریکا از سال ۲۰۲۳ بهدست آورده تولید کرده است. بازدهی که باعث شد مصرفکنندگان بهرغم افزایش نرخ بهره، تعرفهها و جنگ با ایران همچنان پول خرج کنند.
بااینحال، بسیاری آقای هوانگ را بهمعنای نگرانکنندهتری یک جادوگر میدانند و میترسند او شعبدهبازی باشد که حبابی خطرناک ایجاد میکند. انویدیا از طریق قراردادهای یک تریلیوندلاری، به مالکان مراکز داده و آزمایشگاههای هوش مصنوعی پول نقد یا ضمانت میدهد تا بتوانند پردازندههای گرافیکی آن را خریداری کنند. برخی آن را «بانک هوش مصنوعی» مینامند. منتقدان انویدیا میگویند، مهندسی مالی آن بوی «تامین مالی فروشنده» را میدهد که درآمد سازندگان تجهیزات شبکه مانند سیسکو را در دوران جنون داتکام سالهای 2001-2000 افزایش داد. سپس، فروپاشی آن به رکود اقتصادی منجر شد.
بااینحال، با نگاهی دقیقتر، نگرانیها اغلب بیاساس جلوه میکنند. اگر شرطبندیهای انویدیا روی هوش مصنوعی خوب پیش برود میتواند پذیرش این فناوری را سرعت ببخشد و بهرهوری و استانداردهای زندگی را بالا ببرد. اگر این شرطبندیها ناموفق باشند هزینه آن عمدتاً بر دوش سهامداران انویدیا خواهد افتاد. قرار است سرمایهداری اینگونه کار کند.
رونق داتکام و هوش مصنوعی شباهتهای نگرانکنندهای دارند: یک فناوری جدید هیجانانگیز، یک جهش بزرگ حماسی، روسای فناوری متکبر. ظهور انویدیا از فروشنده تراشه به گیمرهای ویدئویی و استخراجکنندگان ارزهای دیجیتال و سپس صعود به رکن اصلی اقتصاد چنان سریع بود که بسیاری از مردم هنوز یاد نگرفتهاند که چگونه نام آن را بگویند («en-vidia»، نه «nuh-vidia»). این، بازتاب صعود سیسکو است که در سال ۲۰۰۰ برای مدتی کوتاه به ارزشمندترین شرکت جهان تبدیل شد. همانطور که فروش روترها و سوئیچهای سیسکو رشد نمایی ترافیک وب را پیشفرض قرار میداد، درآمدهای انویدیا از پردازندههای گرافیکی، تقاضای بیپایان برای توکنهای هوش مصنوعی را پیشفرض میگیرد.
سیسکو در مورد تقاضای نهایی درست میگفت، اما در مورد زمانبندی اشتباه میکرد. ازاینرو سقوط داتکام رخ داد. امروزه پیشبینی سرعت پذیرش هوش مصنوعی دشوار است. مهندسان نرمافزار کلود را کنار بگذارید، استفاده از آن همچنان نوپاست. اگر بهزودی اوج نگیرد، ممکن است مشتریان انویدیا درحالیکه فروش خود این تولیدکننده تراشه سقوط میکند ضمانتها را درخواست کنند. ازآنجاکه هیچکس مطمئن نیست که پردازندههای گرافیکی (GPU) چقدر سریع ارزش خود را از دست میدهند هرگونه تراشه دست دومی که انویدیا بازتصاحب میکند، ممکن است بیارزش باشد.
جادوی مالی انویدیا تا حدودی تدافعی است. جدیدترین پردازندههای گرافیکی آن دیگر بازار را در اختیار ندارند. تقریباً نیمی از درآمد انویدیا به لطف «هایپراسکیلرها»ی محاسبات ابری آمریکا -عمدتاً آمازون، گوگل، متا و مایکروسافت- حاصل میشود که در حال طراحی سیلیکونهای خود هستند. تراشههای هوش مصنوعی غیرانویدیایی 38 درصد از بازار را تشکیل میدهند که نسبت به 26 درصد در سال 2023 افزایش یافته است. انویدیا قبلاً برای حفظ جایگاهش بیش از یکپنجم فروش خود را صرف تحقیق و توسعه میکرد. اکنون این نسبت به کمتر از یکدهم رسیده است.
درنهایت، مقیاس تعهدات مالی انویدیا وحشتناک بهنظر میرسد. مورگان استنلی، کل ریسک اعتباری این شرکت -یعنی وامهای اندک آن به علاوه پشتیبانی از مشتریان- را تا آغاز سال ۲۰۲۹، ۲۰۰ میلیارد دلار تخمین زده است. با گذشت زمان، بدهی سایه انویدیا به ۳۰۰ میلیارد دلار یا بیشتر میرسد. این مبلغ هنگفت است: امروزه فقط شش بانک بزرگ آمریکا تعهدات بدهی بیشتری دارند.
بااینحال، تفاوتهای ناشی از رونق داتکام از شباهتها مهمترند. ترازنامه انویدیا فوقالعاده قوی است. این شرکت ۹۹ میلیارد دلار پول نقد دارد که در حال افزایش است. در هر یک از سه سال گذشته، فروش سالانه تقریباً دو برابر شده و حاشیه سود ناخالص از کمتر از ۶0 درصد به ۷5 درصد افزایش یافته است. وضعیت مدیرعاملی آقای هوانگ اکنون با وضعیت ایلان ماسک رقابت میکند. اما درحالیکه شرکتهای آقای ماسک پول نقد کمی (در تسلا) تولید میکنند یا مقدار زیادی از آن را (در اسپیسایکس) میسوزانند، انویدیا امسال حدود ۲۰۰ میلیارد دلار بازدهی خواهد داشت.
این بدان معناست که درحالیکه سیسکو از بدهی استفاده میکرد، انویدیا میتواند از پول نقد برای پشتیبانی از معاملات خود با خریداران پردازندههای گرافیکیاش بهره ببرد. حتی اگر تعهدات آن سررسید شود و جریانهای نقدی آن از سال آینده ثابت بماند، انویدیا تا سال ۲۰۲۸ همچنان از همه شرکتهای غیرمالی درS&P500 به جز ۳۹ شرکت، اهرم مالی کمتری خواهد داشت. برای اینکه انویدیا رتبه اعتباری درجه سرمایهگذاری خود را از دست بدهد باید سود آن ۶۰ درصد از آن سطح ثابت کاهش یابد.
تقاضا برای هوش مصنوعی برخلاف Pets.com و دیگر شرکتهای کوچک و بیدرآمد داتکام واهی نیست. فروش آزمایشگاه پیشرو هوش مصنوعی انتروپیک از پنج میلیارد دلار در سهماه اول به 5/ 11 میلیارد دلار در سهماه دوم افزایش یافت. اوپن ایآی، رقیب اصلی آن، احتمالاً خیلی عقب نیست. شرکتهای بزرگ نیز در حال کسب درآمد از هوش مصنوعی هستند. رویهمرفته، احتمالاً هوش مصنوعی سالانه حدود ۱۵۰ میلیارد دلار برای فناوری آمریکایی درآمد داشته باشد، درحالیکه چند سال پیش هیچ درآمدی نداشت. این رقم هنوز با 5/ 2 تریلیون دلار مورد نیاز برای پوشش هزینههای سرمایهای هوش مصنوعی فاصله زیادی دارد،اما سرعت رشد بالاست.
آقای هوانگ فکر میکند که بزرگترین مانع انقلاب هوش مصنوعی کمبود تقاضا نیست، بلکه زیرساخت ناکافی است. بازارها سرمایه لازم را در مقیاس لازم فراهم نمیکنند، بنابراین انویدیا خود تامین مالی را ارائه میدهد. انویدیا در درک تعادل ریسک و پاداش مزیت دارد. این شرطبندی به اندازه کافی بزرگ است که بر اقتصاد تاثیر بگذارد، اما یک شرطبندی کارآفرینانه است. هر شرکتی که بهجای بازگرداندن پول نقد به سهامداران آن را دوباره سرمایهگذاری میکند بر سر شکست بازار قمار میکند. شرکتها برای انجام چنین شرطبندیهای متمرکزی وجود دارند. اگر سرمایهگذاران بخواهند تنوع ایجاد کنند خودشان میتوانند این کار را انجام دهند.
آقای هوانگ تنها نیست. موفقترین شرکتهای جهان قبل از ظهور انویدیا همین شرطبندی را انجام میدهند. برخی از نامهای بزرگ در والاستریت نیز همین کار را میکنند. ماه گذشته گلدمن ساکس، بلکراک، بلکاستون و دیگران در یک طرح ۵۰۰ میلیارددلاری مرکز داده به انویدیا پیوستند. سهامداران آقای هوانگ نیز که هنوز برای خروج عجله نکردهاند همینطور هستند. اگر همه آنها اشتباه کنند پولشان در خطر است. و اگر درست بگویند ممکن است دوران هوش مصنوعی کمی زودتر فرا برسد.
دیدگاه تان را بنویسید