اقتصاد بیدفاع
چرا اقتصاد ایران برای بلایای طبیعی آماده نیست؟
جواد حیدریان/ نویسنده نشریه
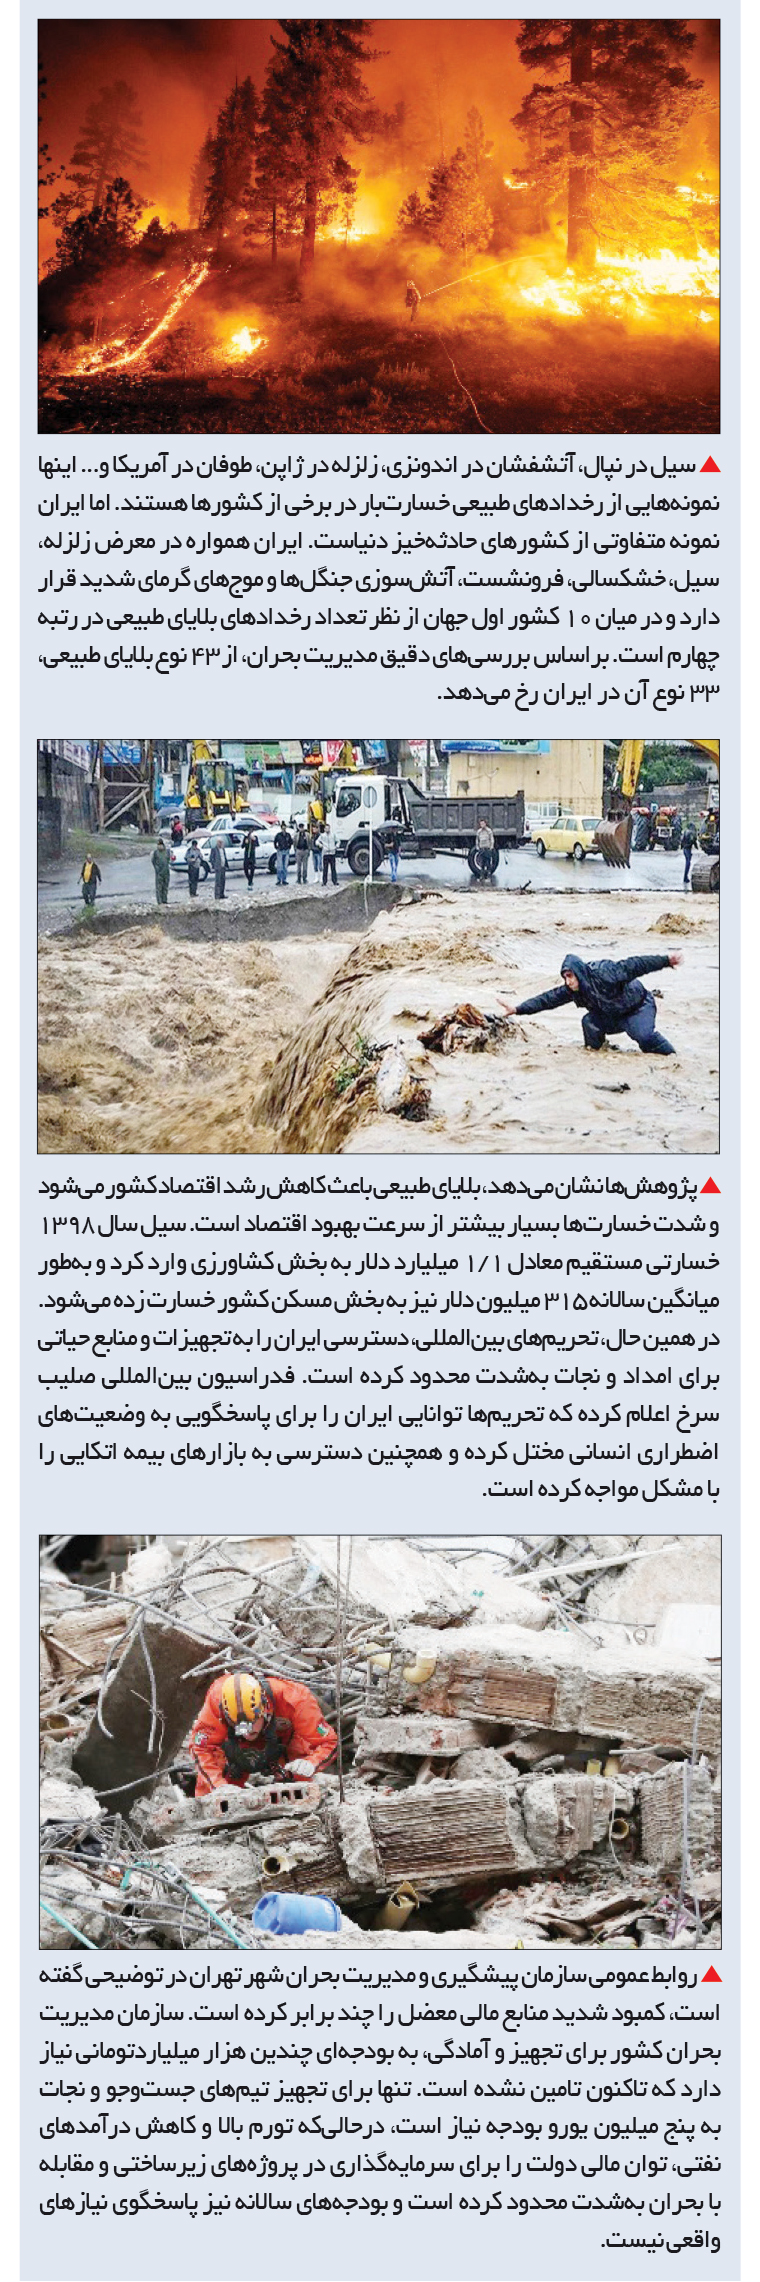 سیل در نپال، آتشفشان در اندونزی، زلزله در ژاپن، طوفان در آمریکا و... اینها نمونههایی از رخدادهای طبیعی خسارتبار در برخی از کشورها هستند. اما ایران نمونه متفاوتی از کشورهای حادثهخیز دنیاست. ایران همواره در معرض زلزله، سیل، خشکسالی، فرونشست، آتشسوزی جنگلها و موجهای گرمای شدید قرار دارد و در میان ۱۰ کشور اول جهان از نظر تعداد رخدادهای بلایای طبیعی در رتبه چهارم است. براساس بررسیهای دقیق مدیریت بحران، از ۴۳ نوع بلایای طبیعی، ۳۳ نوع آن در ایران رخ میدهد. با همه اینها به نظر نمیرسد که ما بهرغم آگاهی از این رخدادها، آماده مواجهه با هیچکدام از این بلایا باشیم. در بسیاری از کشورها، مدیریت بلایای طبیعی فقط وظیفه سازمانهای امدادی نیست و بخشی از سیاست اقتصادی بهشمار میرود. بیمه، صندوقهای ذخیره، استانداردهای ساختوساز، سرمایهگذاری در زیرساخت مقاوم، سامانههای هشدار و بودجههای اضطراری، همگی برای کاهش هزینه اقتصادی بحران طراحی میشوند. در کشور ما اما بخش بزرگی از این هزینهها پس از وقوع حادثه ظاهر میشود. یعنی بهجای آنکه پیش از بحران برای کاهش ریسک هزینه شود، پس از بحران منابع عمومی برای جبران خسارت مصرف میشود. این الگو چند پیامد دارد. نخست اینکه دولت با هر حادثه بزرگ، با فشاری تازه بر بودجه مواجه میشود. دوم اینکه خانوارها و بنگاههایی که پوشش بیمهای کافی ندارند، بخش بزرگی از خسارت را خودشان تحمل میکنند. سوم اینکه زیرساختهای فرسوده، سکونتگاههای آسیبپذیر و ضعف برنامهریزی شهری، شدت خسارت را افزایش میدهند. در نتیجه، حادثه طبیعی خیلی زود به بحران اقتصادی و اجتماعی تبدیل میشود. مسئله مهمتر این است که تغییر اقلیم میتواند تعداد و شدت برخی از این شوکها را افزایش دهد. در چنین شرایطی، ادامه الگوی جبران پس از حادثه هر سال پرهزینهتر میشود. اقتصادی که از قبل با محدودیت منابع، کسری بودجه و فرسودگی زیرساخت روبهروست، ظرفیت کمتری برای تحمل شوکهای بزرگ دارد. پرسش اصلی گزارش این است که چرا هزینه یک حادثه طبیعی در ایران تا این اندازه سریع به صورتحساب دولت، خانوار و بنگاه تبدیل میشود؟ آیا مشکل کمبود منابع است، ضعف بیمه و مدیریت ریسک، ساختوساز نامناسب، فرسودگی زیرساخت یا ناتوانی در پیشگیری؟ اقتصاد ایران چگونه میتواند بهجای پرداخت خسارت پس از بحران، پیش از وقوع آن برای کاهش ریسک سرمایهگذاری کند؟
بلایای طبیعی و رشد اقتصاد
اقتصاد ایران به دلایل ساختاری، مدیریتی و اقتصادی درهمتنیده، برای بلایای طبیعی آماده نیست. این ناآمادگی ریشه در مشکلاتی دارد که از کمبود منابع مالی تا ناکارآمدی نظام مدیریت بحران را شامل میشود و در سالهای اخیر بهدلیل تشدید تحریمها و مشکلات مالی، ابعاد گستردهتری یافته است. اکنون نیز باید جنگ و خسارت اقتصادی ناشی از آن را به حجم مشکلات ایران در مواجهه با خسارت بلایای طبیعی اضافه کرد.
یک کارشناس مدیریت بحران میگوید: پژوهشها نشان میدهد، بلایای طبیعی باعث کاهش رشد اقتصاد کشور میشود و شدت خسارتها بسیار بیشتر از سرعت بهبود اقتصاد است. سیل سال ۱۳۹۸ خسارتی مستقیم معادل 1/ 1میلیارد دلار به بخش کشاورزی وارد کرد و بهطور میانگین سالانه ۳۱۵میلیون دلار نیز به بخش مسکن کشور خسارت زده میشود. در همین حال، تحریمهای بینالمللی، دسترسی ایران را به تجهیزات و منابع حیاتی برای امداد و نجات بهشدت محدود کرده است. فدراسیون بینالمللی صلیب سرخ اعلام کرده که تحریمها توانایی ایران را برای پاسخگویی به وضعیتهای اضطراری انسانی مختل و همچنین دسترسی به بازارهای بیمه اتکایی را با مشکل مواجه کرده است.
در کنار مسائل اقتصادی، ناکارآمدی نظام مدیریت بحران نیز نقشی تعیینکننده در این ناآمادگی دارد. الگوی غالب در ایران، در پیش گرفتن سیاستهای جبرانی و واکنشی بهجای رویکردهای پیشگیرانه است. به این صورت که پس از وقوع حادثه، دولت بودجه تخصیص میدهد، اما سرمایهگذاری در بخش پیشگیری بسیار ناچیز است. علاوه بر این، ناکامی در مدیریت بحران ریشه در تمرکزگرایی افراطی، فساد ساختاری و حذف نهادهای مدنی غیردولتی از فرآیند تصمیمگیری دارد و حاکم بودن روابط رانتی بهجای شایستهسالاری، کارایی را بهشدت کاهش داده است. از سوی دیگر، میان نهادهای مسئول هماهنگی کافی وجود ندارد و یک نقشه راه جامع برای کاهش خطر بلایا در کشور دیده نمیشود که این پراکندگی، هزینههای هنگفتی را به بودجه عمومی تحمیل میکند.
زیرساختهای فرسوده و مقاومسازینشده نیز یکی دیگر از ارکان این بحران هستند. بیتوجهی به مقررات، ساختوساز در حریم مسیلها و آبراههها و استفاده از مصالح نامرغوب، خسارات ناشی از سیل و زلزله را بهشدت افزایش داده است. پدیده فرونشست زمین در کلانشهرهایی مانند تهران و اصفهان، تهدیدی خاموش برای بیمارستانها، ریلهای راهآهن و مترو و شبکههای آب و فاضلاب محسوب میشود و این زیرساختهای حیاتی را در برابر یک زلزله احتمالی، بسیار شکنندهتر میکند.
روابط عمومی سازمان پیشگیری و مدیریت بحران شهر تهران در توضیحی گفته است، کمبود شدید منابع مالی نیز این معضل را چند برابر کرده است. سازمان مدیریت بحران کشور برای تجهیز و آمادگی، به بودجهای چندین هزار میلیاردتومانی نیاز دارد که تاکنون تامین نشده است. تنها برای تجهیز تیمهای جستوجو و نجات به پنج میلیون یورو بودجه نیاز است، درحالیکه تورم بالا و کاهش درآمدهای نفتی، توان مالی دولت را برای سرمایهگذاری در پروژههای زیرساختی و مقابله با بحران بهشدت محدود کرده است و بودجههای سالانه نیز پاسخگوی نیازهای واقعی نیست.
علاوه بر مسائل مالی و مدیریتی، ضعف در دانش، آموزش و فرهنگسازی نیز به چشم میخورد. در اقتصاد ایران، ریسک اقلیمی هنوز بهعنوان یک متغیر اقتصادی و مالی جدی شناخته نمیشود و در محاسبهها و برنامهریزیها جایی ندارد. همچنین آموزشهای همگانی و تخصصی برای مقابله با بحران در سطح جامعه و میان مدیران بسیار ضعیف است و این بیتوجهی، آسیبپذیری عمومی را افزایش میدهد. در نهایت، تاثیر عوامل محیط زیستی و جمعیتی نیز قابل انکار نیست. ایران یکی از ۱۰ کشور بلاخیز جهان است و سالانه بهطور متوسط ۲۵۰ بلای طبیعی در آن رخ میدهد؛ از ۴۰ نوع بلای طبیعی شناختهشده در جهان، ۳۲ نوع آن در ایران اتفاق میافتد. توسعه سریع شهرنشینی نیز باعث شده جمعیت زیادی در حاشیه شهرها و در ساختمانهای غیرمقاوم ساکن شوند که آسیبپذیری را بهشدت افزایش میدهد.
ناآمادگی اقتصاد ایران در برابر بلایای طبیعی، نتیجه تعامل پیچیده و چندوجهی تحریمهای اقتصادی، مدیریت ناکارآمد و تمرکزگرا، زیرساختهای فرسوده، کمبود شدید بودجه و نبود نگاه راهبردی به ریسک است. این عوامل در کنار یکدیگر، چرخه معیوبی را شکل دادهاند که کشور را در برابر هر حادثهای، بهشدت شکننده و آسیبپذیر میکند و تا زمانی که این معضلات ساختاری به صورت ریشهای حل نشوند، اقتصاد ایران همچنان در برابر بلایای طبیعی، بیدفاع خواهد ماند.
بیمه
مسئله بیمه یکی از مشکلاتی است که وقتی بحث خسارتهای ناشی از بلایای طبیعی پیش میآید اهمیت پیدا میکند. از هر 100 واحد اقتصادی یا مسکونی، کمتر از دو واحد زیر پوشش بیمه در برابر بلایا قرار دارد. در سطح جهانی، از مجموع ۲۸۰ میلیارد دلار خسارت بلایای طبیعی در سال ۲۰۲۳، تنها ۹۵ میلیارد دلار زیر پوشش بیمه قرار گرفت که نشاندهنده شکاف ۶۶درصدی در سطح جهان است. اما در کشورهای در حال توسعه، این شکاف بسیار بزرگتر است. بر اساس برآورد بانک جهانی، بیش از ۹۰ درصد خسارات بلایای طبیعی در این کشورها بدون پوشش بیمه باقی میماند. در ایران، وضعیت بهمراتب حادتر از میانگین جهانی است. یک مطالعه علمی در سال ۲۰۲۴ که در ژورنال علمی معتبر در حوزه علوم زمین منتشر شده، نشان میدهد که نرخهای حق بیمه زلزله در ایران باید حدود پنج برابر نرخهای فعلی بازار باشد تا شرکتهای بیمه بتوانند ریسک را بهدرستی پوشش دهند. همچنین محاسبههای سرمایهای که شرکتهای بیمه ایرانی برای پوشش ریسک زلزله کنار میگذارند، بهطرزی محسوس کمتر از استانداردهای اروپایی است. این یعنی اگر زلزلهای بزرگ در یکی از کلانشهرهای ایران رخ دهد، نظام بیمه کشور عملاً ورشکسته خواهد شد و توان جبران خسارتها را نخواهد داشت. نتیجه چیست؟ وقتی بیمهای در کار نباشد، بار خسارت به شکل مستقیم بر دوش سه گروه میافتد؛ خانوارها که خانه و دارایی خود را از دست میدهند و هیچ غرامتی دریافت نمیکنند؛ بنگاهها که سرمایهشان را میسوزانند و توان ادامه فعالیت را از دست میدهند؛ و دولت که ناچار میشود با منابع عمومی وارد میدان شود و خسارتها را تا حدی جبران کند. یکی دیگر از حلقههای این زنجیره معیوب، نحوه تخصیص بودجه دولت است. سازمان مدیریت بحران کشور اعلام کرده، مدیریت بحران در کشور نیازمند ۱۶۰ هزار میلیارد تومان بودجه فوری است. این رقم نشاندهنده حجم عظیم عقبماندگی در زیرساختهای پیشگیرانه است. همچنین فرسودگی گسترده زیرساختهای حیاتی و سکونتگاههای شهری از دیگر مشکلات است. سازمان هواشناسی کشور نیز برای ارتقای تجهیزات خود به بودجه سالانه حداقل ۱۵۰۰میلیارد تومان نیاز دارد. در حال حاضر تنها ۱۰ رادار تخصصی هواشناسی در ایران فعال است، درحالیکه ترکیه با مساحتی کوچکتر از ایران، ۱۷ رادار دارد و آلمان با مساحتی حدود یکپنجم ایران، از ۳۴ رادار بهره میبرد. این کمبود تجهیزات به معنای پیشبینیهای ناقص و دیرهنگام است که خود شدت خسارتها را افزایش میدهد.
نگرانکنندهترین عامل، تاثیر تغییر اقلیم بر تعداد و شدت بلایاست. ایران در حال تجربه پدیده «شلاق آبوهوایی» (hydroclimate whiplash) است؛ یعنی گذارهای ناگهانی میان خشکسالی و سیل که ناشی از گرمایش جهانی است. تحلیل روندها نشان میدهد که بیش از ۶۳ درصد ایستگاههای پایش کشور کاهش معنادار آماری در بارش کلی را ثبت کردهاند. درعینحال، با افزایش ظرفیت نگهداری رطوبت جو، حجم عظیمی از آب در بازههای زمانی بسیار کوتاه تخلیه میشود که به سیلابهای ویرانگر میانجامد. پیشبینیها نشان میدهد که فراوانی خشکسالی و موجهای گرما در سراسر کشور در سالهای آینده بهطور قابلتوجهی افزایش خواهد یافت. در برخی مناطق غربی کشور، فراوانی سیلها تا ۲۷ برابر افزایش خواهد یافت. ادامه الگوی جبران پس از حادثه، در چنین شرایطی هر سال پرهزینهتر میشود. نخستین گام، تغییر نگاه از هزینه مدیریت بحران به سرمایهگذاری در کاهش ریسک است. شواهد بینالمللی نشان میدهد که هر یک دلار سرمایهگذاری در زیرساختهای مقاوم، بهطور متوسط 6/ 8 دلار از ارزش داراییها را در برابر بلایا محافظت میکند. سرمایهگذاری در سیستمهای هشدار زودهنگام نیز بازدهی بالایی دارد. هر یک دلار سرمایهگذاری در سازگاری با اقلیم، طی یک دوره 10ساله بیش از 5/ 10 دلار بازدهی به همراه دارد. در حوزه کاهش خطر بلایا، هر دلار سرمایهگذاری بین 7/ 3 تا 5/ 5 دلار منفعت ایجاد کرده است. این ارقام نشان میدهد که سرمایهگذاری پیشگیرانه نهتنها هزینه نیست، بلکه یکی از پرسودترین سرمایهگذاریهای اقتصادی ممکن است. به عبارت دیگر، هر تومانی که امروز صرف مقاومسازی، هشدار و پیشگیری شود، فردا چندین تومان از هزینههای جبرانی و بازسازی را کاهش میدهد. شفافیت در هزینهکرد بودجههای مدیریت بحران و پاسخگویی در قبال نتایج آن، میتواند کارایی این سرمایهگذاریها را افزایش دهد و از هدررفت منابع جلوگیری کند.
دیدگاه تان را بنویسید