اقتصاد پل
چه کشورهایی از جنگ اقتصادی آمریکا و چین سود میبرند؟
آزاده خرمیمقدم /نویسنده نشریه
تصور کنید یک کشتی باری در میانه اقیانوس، مسیر همیشگی خود را از دست داده است. بندری که سالها مقصد اصلی آن بوده، دیگر امن نیست؛ تعرفهها بالا رفتهاند، مرزها سختتر شدهاند و دو قدرت بزرگ اقتصادی ترجیح میدهند کمتر از گذشته به یکدیگر وابسته باشند. کشتی اما نمیتواند متوقف شود. کالا باید جایی برود و کارخانهها، حتی در روزگار جنگ تجاری، باید به کار ادامه دهند. در چنین لحظهای، بندری که تا دیروز چندان اهمیتی نداشت، ناگهان روی نقشه ظاهر میشود. کالا وارد میشود، بخشی از آن در کارخانهای مونتاژ میشود و سرمایهای که پیشتر راهی چین میشد، به کشوری دیگر میرود. روی کاغذ، یک کشور جدید، برنده جنگ تجاری شده است. اما پرسش مهمتر این است: آیا این کشور واقعاً برنده شده، یا فقط در مسیر عبور یک بازی بزرگتر قرار گرفته است؟
جنگ اقتصادی آمریکا و چین، دستکم در ظاهر، نبردی دونفره است؛ واشنگتن در یک سوی میدان و پکن در سوی دیگر. اما در اقتصاد جهانی، جنگ دو قدرت بزرگ معمولاً بازیگران دیگری هم دارد؛ کشورهایی که نه میخواهند کاملاً در اردوگاه آمریکا قرار بگیرند و نه حاضرند بازار، سرمایه و زنجیره تامین چین را کنار بگذارند. این کشورها را میتوان «اقتصادهای پل» یا Connector Countries نامید؛ اقتصادهایی که میان دو بلوک حرکت میکنند و از شکاف ایجادشده میان آنها فرصت میسازند. مکزیک و ویتنام از شناختهشدهترین نمونهها هستند و هند، مالزی، تایلند و اندونزی نیز در سالهای اخیر در معرض چنین فرصتی قرار گرفتهاند. دادههای صندوق بینالمللی پول نشان میدهد که همزمان با کاهش بخشی از تجارت مستقیم آمریکا و چین، مسیرهای غیرمستقیم و زنجیرههای تولید در کشورهای واسطه رشد کردهاند. اما یک تفاوت مهم وجود دارد: آیا این کشورها واقعاً تولید را بهدست آوردهاند یا فقط مسیر عبور کالاها را تغییر دادهاند؟ همینجاست که تجربه ترکیه اهمیت پیدا میکند.
از پنجره پژوهش
هاکان کارا و آلپ سیمشک در مقالهای که در ۲۹ آگوست ۲۰۲۶ در VoxEU/ CEPR منتشر کردند، تجربه ترکیه در سالهای ۲۰۲۱ تا ۲۰۲۳ را بررسی کردهاند؛ تجربهای که در ظاهر درباره سیاست پولی است، اما در دل خود یک درس مهم درباره نحوه مدیریت بحران دارد. ترکیه در آن سالها برخلاف مسیر غالب بانکهای مرکزی جهان حرکت کرد. نرخ بهره کاهش یافت، درحالیکه تورم در حال افزایش بود. نرخ بهره واقعی بهشدت منفی شد، اعتبار بانکی بالا رفت، کسری حساب جاری گسترش یافت و ارزش لیر سقوط کرد. تورم سرانجام به ۸۵ درصد رسید و نرخهای بلندمدت نیز افزایش پیدا کردند. اما دولت نمیتوانست سقوط لیر را تماشا کند. ابتدا به مداخله ارزی و استفاده از ذخایر روی آورد و بعد، در دسامبر ۲۰۲۱، طرح سپردههای ارزیشده یا KKM را معرفی کرد. در این طرح، سپردهگذار لیر در صورتی که کاهش ارزش لیر از نرخ بهره بیشتر میشد، مابهالتفاوت را دریافت میکرد. راهحل در کوتاهمدت جواب داد. خروج سپردهها متوقف شد، لیر برای مدتی ثبات پیدا کرد و روند دلاریشدن سپردهها کاهش یافت. تا میانه ۲۰۲۳، حجم KKM به حدود ۱۴۰ میلیارد دلار رسید؛ معادل حدود ۱۰ درصد تولید ناخالص داخلی ترکیه و یکپنجم کل سپردهها. اما مشکل از بین نرفته بود. فقط صاحب مشکل عوض شده بود. ریسک کاهش ارزش لیر از سپردهگذار به دولت منتقل شده بود. در نهایت، مجموع تعهدات KKM و موقعیت ارزی خالص بانک مرکزی به حدود ۲۰۰ میلیارد دلار، بیش از ۱۵ درصد GDP، رسید. هزینه KKM نیز در سال ۲۰۲۳ حدود ۳۵ میلیارد دلار، معادل نزدیک به سه درصد تولید ناخالص داخلی، برآورد شد.
نتیجهای که نویسندگان از این تجربه میگیرند، ساده اما مهم است: مهندسی مالی نمیتواند جایگزین اصلاحات بنیادی شود. اگر ریسک از بین نرود، فقط از یک ترازنامه به ترازنامهای دیگر منتقل میشود. ترکیه برای خرید زمان، بخشی از ریسک پولی را به دولت منتقل کرد و درنهایت با مسئلهای مالی و دشوارتر روبهرو شد. این دقیقاً همان پرسشی است که میتوان درباره اقتصادهای پل پرسید. آیا آنها واقعاً از جنگ اقتصادی آمریکا و چین سود میبرند، یا فقط ریسک ناشی از آن را برای مدتی به دوش میکشند؟ درواقع، مسئله فقط میزان سرمایهای نیست که وارد این کشورها میشود؛ مسئله کیفیت آن سرمایه است. سرمایهای که برای ساخت یک کارخانه، آموزش نیروی کار و انتقال فناوری وارد میشود، با سرمایهای که فقط برای مونتاژ موقت یا استفاده از یک مزیت تعرفهای وارد میشود، یکسان نیست. اولی میتواند ظرفیت تولیدی یک کشور را بالا ببرد؛ دومی ممکن است با تغییر یک تعرفه یا تصمیم یک شرکت، به همان سرعتی که آمده، خارج شود.
فرصت ژئوپلیتیک ویتنام
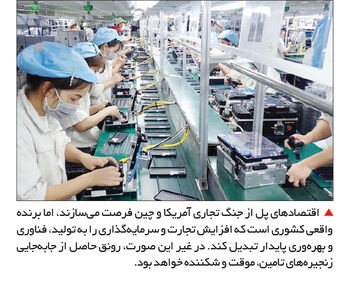
پس از آغاز جنگ تعرفهای، شرکتهایی که نمیخواستند تمام تولید خود را در چین نگه دارند، بهدنبال مقصدهای تازه رفتند. آمریکا نیز برای کاهش وابستگی مستقیم به چین، واردات خود را از کشورهای دیگر افزایش داد. اما انتقال کارخانه بهسادگی انتقال یک محموله نیست. کارخانه به برق، بندر، جاده، نیروی کار، سرمایه، تامینکننده و قوانین تجاری نیاز دارد. به همین دلیل، کشورهایی که بخشی از این زیرساخت را از قبل داشتند، ناگهان جذاب شدند. ویتنام یکی از مهمترین آنهاست. پژوهشهای صندوق بینالمللی پول میان دو اتفاق تفاوت میگذارند: تغییر مسیر تجارت و جابهجایی واقعی تولید. در حالت اول، کالا ممکن است فقط از کشوری عبور کند و ارزش افزوده داخلی اندکی ایجاد شود. در حالت دوم، تولید واقعاً منتقل میشود، اشتغال افزایش مییابد و کشور سهم بیشتری از ارزش کالا بهدست میآورد. این تفاوت، تفاوت میان یک «پل» و یک «ایستگاه ترانزیتی» است. شواهد مربوط به ویتنام نشان میدهد که افزایش صادرات این کشور به آمریکا فقط نتیجه عبور کالاهای چینی نبوده است. تولید داخلی و محتوای داخلی صادرات نیز افزایش یافته و سرمایهگذاری مستقیم شرکتهای چینی در ویتنام بخشی از این تغییر بوده است. در نتیجه، ویتنام در برخی صنایع فقط دروازهای میان چین و آمریکا نیست؛ خودش به بخشی از شبکه تولید تبدیل شده است. این همان نقطهای است که یک فرصت ژئوپلیتیک میتواند به توسعه اقتصادی تبدیل شود. اگر این روند ادامه پیدا کند، کشور میزبان فقط از افزایش صادرات سود نمیبرد؛ بهتدریج در زنجیره ارزش نیز بالاتر میرود. تامینکنندگان محلی شکل میگیرند، مهارت نیروی کار افزایش مییابد و بخشی از فناوری و دانش مدیریتی وارد اقتصاد میشود. در این حالت، حتی اگر روزی فشار تعرفهای کاهش یابد، بخشی از دستاورد باقی میماند.
تجربه مکزیک
در سوی دیگر جهان، مکزیک مزیتی متفاوت دارد؛ نزدیکی جغرافیایی به آمریکا، شبکه لجستیک گسترده، توافق تجاری با آمریکا و کانادا و سابقه طولانی حضور شرکتهای صنعتی. طبق پژوهش صندوق بینالمللی پول، مکزیک در سال ۲۰۲۳ به مهمترین شریک تجاری آمریکا تبدیل شد و 4/ 15 درصد از واردات آمریکا را به خود اختصاص داد؛ در همان حال سهم چین از واردات آمریکا نسبت به اوج خود در سال ۲۰۱۷ کاهش یافته بود. اما اینجا نیز یک تناقض وجود دارد. مکزیک برای جذب سرمایه آمریکایی و تولید صادراتی جذاب است، اما نمیتواند بهسادگی ارتباط خود را با چین قطع کند. یک کارخانه مکزیکی ممکن است برای بازار آمریکا تولید کند، اما بخشی از قطعات یا مواد اولیه خود را همچنان از چین بگیرد. پس اقتصاد پل لزوماً کشوری نیست که میان دو طرف بیطرف ایستاده باشد؛ کشوری است که بتواند از هر دو طرف ارزش بگیرد، بدون آنکه آینده خود را کاملاً به یکی از آنها گره بزند. این موقعیت البته آسان نیست. هرچه پیوندهای یک کشور با دو قدرت بزرگ بیشتر باشد، تعداد بیشتری از تصمیمات آن دو قدرت میتواند مستقیم بر اقتصادش اثر بگذارد. بنابراین مزیت اقتصاد پل فقط در باز بودن درها نیست؛ در توانایی مدیریت همزمان چند وابستگی است.
رونق شکننده ترکیه
اما فرصت همیشه بهمعنای پیروزی نیست. وقتی کشوری بهدلیل تنش میان دو قدرت بزرگ ناگهان جذاب میشود، سرمایهگذاری ممکن است بیش از آنکه ناشی از مزیتهای ساختاری باشد، نتیجه یک فرصت موقت باشد. اگر فردا تعرفهها کاهش پیدا کنند چه؟ اگر روابط آمریکا و چین بهتر شود چه؟ اگر شرکتها دوباره بخشی از تولید را جابهجا کنند چه؟ اینجا تجربه ترکیه دوباره معنا پیدا میکند. در ترکیه، دولت تلاش کرد با ابزارهای مالی، هزینه تصمیمی را که حاضر نبود از مسیر نرخ بهره بپردازد، به شکل دیگری مدیریت کند. این سیاست مدتی زمان خرید، اما ریسک را حذف نکرد؛ فقط آن را به دولت منتقل کرد. اقتصادهای پل نیز اگر فقط از «تغییر مسیر تجارت» سود ببرند، با خطر مشابهی روبهرو هستند. ممکن است صادرات افزایش یابد، اما اگر ارزش افزوده داخلی پایین بماند، اشتغال باکیفیت ایجاد نشود، فناوری منتقل نشود و بنگاههای داخلی جایگاه بالاتری در زنجیره تولید پیدا نکنند، این رونق میتواند شکننده باشد. روزی که مسیر تجارت تغییر کند، درآمد نیز ممکن است تغییر کند. در این حالت، حتی سرمایهگذاری خارجی هم میتواند دو چهره داشته باشد. از یکسو، ورود سرمایه و ایجاد کارخانه اشتغال و صادرات میسازد؛ از سوی دیگر، اگر اقتصاد میزبان نتواند پیوندی عمیق با آن کارخانه ایجاد کند، ممکن است بخش بزرگی از سود و تصمیمگیری همچنان بیرون از کشور باقی بماند.
همه پلها به مقصد نمیرسند
پژوهش IMF دقیقاً به همین دلیل محتاط است. افزایش صادرات به آمریکا و افزایش واردات از چین بهتنهایی برای اثبات نقش یک کشور بهعنوان «اقتصاد پل» کافی نیست. ممکن است این تغییرات نتیجه انتقال خطوط تولید شرکتهای چینی یا رشد بازار داخلی باشد. یک عدد صادراتی، بنابراین، میتواند داستانی ناقص تعریف کند. فرض کنید صادرات کشوری ۳۰ درصد افزایش پیدا کند. در نگاه نخست، اتفاق بزرگی است. اما اگر بخش عمده ارزش کالا همچنان از خارج وارد شود، اثر واقعی آن بر اقتصاد داخلی بسیار کمتر خواهد بود. در مقابل، اگر صادرات همزمان با رشد تولید داخلی، سرمایهگذاری، اشتغال، بهرهوری و فناوری افزایش یابد، آن کشور واقعاً در حال بالا رفتن از نردبان ارزش جهانی است. به همین دلیل، برنده شدن در جنگ تجاری را نباید فقط با تعداد کانتینرها اندازه گرفت. پرسش اصلی این است: چه مقدار از ارزش هر کانتینر در داخل کشور ساخته میشود؟ هند در این میان داستانی متفاوت دارد. بازار داخلی عظیم، نیروی انسانی متخصص، ظرفیت مهندسی و سیاستهای تشویقی برای جذب تولید، این کشور را به یکی از گزینههای مهم شرکتهایی تبدیل کرده که میخواهند زنجیره تامین خود را متنوع کنند. مزیت هند این است که حتی اگر تجارت جهانی تغییر کند، بازار داخلی آن همچنان میتواند ستون رشد باشد. این ویژگی، اقتصاد را از وابستگی کامل به موج انتقال تولید دور میکند. مالزی، تایلند و اندونزی نیز بهدلیل پیوند با شبکه تولید آسیایی و دسترسی به بازارهای جهانی در موقعیت مشابهی قرار گرفتهاند. اما درباره آنها نیز همان پرسش پابرجاست: آیا افزایش تجارت به ساخت ظرفیت تولید داخلی منجر میشود یا فقط مسیر کالاها را تغییر میدهد؟ در جهان جدید، یک تلفن همراه ممکن است طراحی آمریکایی داشته باشد، قطعاتی از ژاپن و کره دریافت کند، تراشهاش در تایوان ساخته شود، در ویتنام مونتاژ شود و بخشی از مواد اولیه یا قطعاتش از چین بیاید. پرسش مهمتر این است که چه کسی کدام بخش از ارزش آن را در اختیار دارد؟ این همان تغییری است که جنگ اقتصادی آمریکا و چین در نقشه تولید جهان ایجاد کرده است. زنجیرههای تامین دیگر الزاماً یک مسیر مستقیم ندارند؛ آنها شبیه شبکهای از مسیرهای فرعی شدهاند که هر کدام میتوانند بخشی از ارزش را میان چند کشور توزیع کنند.
از پل به قدرت
اقتصادهای پل اگر هوشمند باشند، نباید به عبور کالا قانع شوند. فرصت انتقال زنجیرههای تامین باید به کارخانه، نیروی انسانی ماهر، فناوری، زیرساخت و شرکتهای داخلی تبدیل شود؛ چیزهایی که حتی اگر روزی جنگ تجاری پایان یابد، همچنان در اقتصاد باقی بمانند. اینجا درس ترکیه دوباره به میان میآید. کارا و سیمشک نشان میدهند سیاستی که فقط زمان میخرد، لزوماً سیاست موفقی نیست. اگر مسئله اصلی حل نشود، زمان خریداریشده میتواند هزینه آینده را بیشتر کند. تجربه KKM نشان داد که انتقال ریسک، معادل حذف آن نیست. برای اقتصادهای پل نیز فرصت ژئوپلیتیک نباید «مصرف» شود؛ باید به «ظرفیت» تبدیل شود. سرمایهای که وارد میشود باید کارخانه بسازد. کارخانه باید نیروی انسانی آموزش دهد. نیروی انسانی باید فناوری یاد بگیرد و فناوری باید به توانایی بنگاههای داخلی تبدیل شود. در غیر این صورت، کشور فقط یک چهارراه خواهد بود؛ چهارراهی شلوغ، اما نه لزوماً ثروتمند.
شاید جنگ اقتصادی آمریکا و چین یک برنده و یک بازنده مشخص نداشته باشد. چین ممکن است بخشی از بازار آمریکا را از دست بدهد، اما در کشورهای دیگر کارخانه بسازد. آمریکا ممکن است واردات مستقیم از چین را کاهش دهد، اما همان کالا را از کشوری وارد کند که همچنان بخشی از مواد اولیه خود را از چین میخرد. ویتنام میتواند صادرات بیشتری داشته باشد و مکزیک سرمایه بیشتری جذب کند؛ اما در همان حال، وابستگی آنها به تصمیمات دو قدرت بزرگ نیز میتواند افزایش یابد. صندوق بینالمللی پول نیز تاکید میکند که حتی افزایش تولید و تجارت در کشورهای واسطه، اگر فقط محصول پراکندگی ژئوپلیتیک باشد، لزوماً بهمعنای ایجاد یک مزیت پایدار نیست. بنابراین پرسش واقعی این نیست که چه کشوری جای چین را میگیرد؟ شاید اصلاً قرار نباشد کسی جای چین را بگیرد. پرسش این است که کدام کشور میتواند از شکاف میان آمریکا و چین استفاده کند و چیزی بیش از یک مسیر عبور بسازد. کدام کشور میتواند سرمایهای را که بهدلیل جنگ تجاری وارد شده، به کارخانهای ماندگار تبدیل کند؟ کدام کشور میتواند افزایش صادرات را به افزایش بهرهوری تبدیل کند؟ و کدام کشور میتواند وابستگی به یک قدرت را با وابستگی به قدرتی دیگر عوض نکند؟ تجربه ترکیه یک هشدار روشن دارد: راهحل جایگزین همیشه مسئله را حل نمیکند؛ گاهی فقط صورتحساب آن را به آینده منتقل میکند. در ترکیه، ریسک ارزی از سپردهگذار به دولت منتقل شد. در اقتصادهای پل نیز اگر تغییر مسیر تجارت به ساخت ظرفیت واقعی منجر نشود، ممکن است چیزی جز جابهجایی موقت جریان کالا باقی نماند. درنهایت، برنده واقعی جنگ اقتصادی آمریکا و چین شاید نه آمریکا باشد، نه چین. شاید برنده کشوری باشد که در میانه این دو غول ایستاده، درهایش را به روی هر دو باز نگه داشته و در همان حال، از پول، فناوری و تجارت آنها برای ساختن اقتصاد خودش استفاده کرده است. چنین کشوری دیگر فقط «پل» نیست. خودش مقصد شده است.