پول بیواسطه
ظرفیتها و محدودیتهای بیتکوین در گفتوگو با امیرحسین خالقی
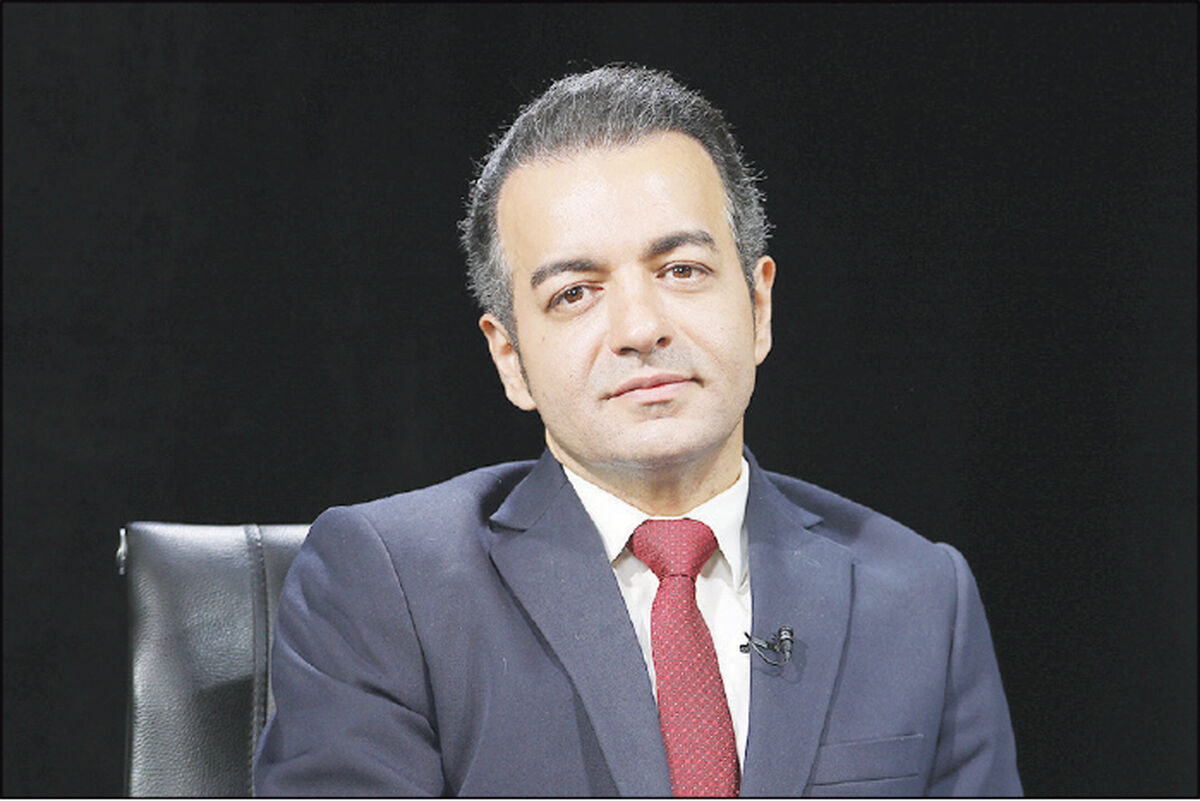
ظهور بیتکوین را میتوان نقطه عطفی در بازنگری نسبت به نقش واسطههای مالی و سازوکار اعتماد در مبادلات اقتصادی دانست. یک فناوری که با به چالش کشیدن الگوهای متعارف نظام پولی، امکان شکلگیری ساختاری مستقل از نهادهای مرکزی را مطرح کرد. بااینحال ارزیابی جایگاه اقتصادی بیتکوین نشان میدهد که میان ظرفیتهای فناورانه آن و پذیرش بهعنوان یک ابزار پولی فراگیر همچنان فاصله وجود دارد. نوسانات ارزش، محدودیت استفاده در مبادلات روزمره و چالشهای مربوط به تمرکز در برخی بخشهای شبکه ازجمله عواملی هستند که مسیر تحقق این ایده را تحت تاثیر قرار دادهاند. امیرحسین خالقی معتقد است، برای شناخت جایگاه واقعی بیتکوین باید میان دستاوردهای آن در حوزه فناوری و میزان موفقیتش در ایفای کارکردهای اقتصادی پول تمایز قائل شد، زیرا ایجاد یک نظام مالی غیرمتمرکز، بهتنهایی تضمینکننده پذیرش عمومی آن بهعنوان پول نیست.
♦♦♦
بیتکوین با هدف حذف واسطههای مالی و ایجاد نظام پرداخت همتابههمتا طراحی شد. با گذشت ۱۸ سال از معرفی، این وعده تا چه اندازه محقق شده و آیا میتوان گفت اعتماد به نهادهای مرکزی واقعاً جای خود را به اعتماد به سازوکارهای غیرمتمرکز داده است؟
بهنظر میرسد بیتکوین توانسته است حداقل در سطح فناوری بخش قابل توجهی از وعده حذف واسطههای مالی را محقق کند، بااینحال همچنان با نقدها و چالشهای متعددی روبهروست. اساساً یکی از فلسفههای شکلگیری فناوری بلاکچین ایجاد سازوکاری برای شکلگیری اعتماد بهصورت غیرمتمرکز بوده است. بیتکوین را میتوان نخستین کاربرد عملی و اثربخش این ایده دانست که با استقبال قابل توجهی در سطح جهان بهویژه بهعنوان یک دارایی مواجه شده است. بهنظر میرسد ایده اصلی مطرحشده در سال ۲۰۰۸ مبنیبر اینکه چرا باید برای انجام مبادلات مالی به یک واسطه مرکزی اعتماد کنیم، تا حد زیادی در بیتکوین تحقق یافته است. این موضوع یکی از مهمترین جذابیتهای بیتکوین برای کاربران بهشمار میرود. اما نباید فراموش کرد که اعتماد در این سازوکار حذف نشده، بلکه موضوع و محل اتکای آن تغییر کرده است. درواقع بهجای اعتماد به بانکها و نهادهای مالی متمرکز، اعتماد به مهندسان، قواعد رمزنگاری و سازوکارهای اقتصادی و انگیزههای مشارکتکنندگان در شبکه منتقل شده است.
از این منظر بیتکوین توانسته است تا اندازهای ایده واسطهزدایی از نظام مالی را محقق کند، هرچند تحقق کامل این ایده همچنان به زمان و توسعه بیشتر نیاز دارد. ارزش پیشنهادی بیتکوین نیز بهتنهایی میتواند برای گروهی از کاربران جذاب باشد. بهویژه افرادی که حفظ حریم خصوصی، کاهش هزینههای مبادله و استقلال از واسطههای مالی برایشان اهمیت دارد. درعینحال نباید بیتکوین را صرفاً ابزاری برای پرداخت و انتقال پول در نظر گرفت. همانطور که در آثاری مانند استانداردبیتکوین و استانداردفیات مطرح شده، یکی دیگر از کارکردهای مورد تاکید این فناوری ایفای نقش بهعنوان نوعی ابزار پسانداز است. عرضه محدود بیتکوین و مستقل بودن سازوکار انتشار آن از تصمیمات مستقیم دولتها این دیدگاه را تقویت کرده است که میتوان به آن بهعنوان یک فناوری برای حفظ ارزش و پسانداز بلندمدت نیز نگاه کرد. این ویژگی در کنار سایر قابلیتهای بیتکوین زمینهساز شکلگیری نگاهی متفاوت به نظام پولی و اقتصادی و حتی طرح ایدههایی درباره حرکت به سمت اقتصادی سالمتر شده است.
علاوه بر این، در اکوسیستم سایر رمزارزها فناوریهایی مانند اثبات دانش صفر (Zero-Knowledge Proof) نیز توسعه یافتهاند که میتوانند قابلیتهای بیشتری در این زمینه فراهم کنند. در مجموع شاید هنوز بسیاری از افراد آمادگی پذیرش چنین تغییری در سازوکار اعتماد مالی را نداشته باشند، اما بهنظر میرسد دستکم در میانمدت و بلندمدت این رویکرد بتواند زمینه را برای اعتماد بیشتر به مهندسان و سازوکارهای فناورانه در مقایسه با بانکداران و واسطههای مالی سنتی فراهم کند.
بیتکوین در طول سالهای فعالیت خود در نقشهای متفاوتی مانند ذخیره ارزش، ابزار انتقال پول و وسیله پرداخت مطرح شده است. با توجه به نوسان هزینه تراکنشها و محدودیتهای مقیاسپذیری کدامیک از این کارکردها را میتوان امروز موفقتر دانست و آیا بیتکوین اساساً توانسته به ویژگیهای یک پول کارآمد نزدیک شود؟
لزوماً چنین اتفاقی نیفتاده است. پول در تعریف کلی واسطهای برای مبادله است که بهصورت گسترده مورد پذیرش قرار میگیرد. تعریفی که بهنظر میرسد بیتکوین هنوز بهطور کامل با آن منطبق نشده و در حال حاضر بیشتر یک دارایی شناخته میشود. اگر سه کارکرد اصلی پول، یعنی واسطه مبادله، واحد حساب و ذخیره ارزش را در نظر بگیریم، میتوان گفت بیتکوین در هر سه حوزه وضعیتی متفاوت دارد. در زمینه واسطه مبادله با وجود برخورداری از قابلیتهای فنی لازم، میزان پذیرش و استفاده از آن همچنان محدود است. درواقع یکی از مهمترین معیارهای پول بودن همین قابلیت و پذیرش آن بهعنوان واسطه مبادله است که بیتکوین هنوز در این زمینه به جایگاهی فراگیر دست نیافته است. در حوزه واحد حساب نیز بیتکوین هنوز نتوانسته است نقش موثری ایفا کند، زیرا قیمتگذاری کالاها و خدمات همچنان عمدتاً براساس ارزهای فیات انجام میشود. در مقابل کارکردی که بیتکوین تاکنون بیش از سایر موارد توانسته خود را در آن نشان دهد، ذخیره ارزش است. بسیاری از طرفداران بیتکوین ازجمله چهرههایی مانند سیفالدین عموص، بخش عمده اهمیت و ارزش این دارایی را در همین کارکرد میدانند و باور دارند، بیتکوین میتواند ابزار مناسبی برای پسانداز باشد. این دیدگاه بر ویژگیهایی مانند کمیابی و برخورداری از یک سازوکار عرضه مشخص و مبتنیبر قواعد الگوریتمی استوار است. سقف عرضه بیتکوین به ۲۱ میلیون واحد محدود شده و هیچ دولت یا بانک مرکزی نمیتواند بهصورت مستقیم در میزان عرضه آن مداخله کند. از این منظر طرفداران بیتکوین معتقدند این ویژگی امکان برنامهریزی بلندمدتتر برای مدیریت ثروت، پسانداز، مبادله و سرمایهگذاری را فراهم میکند.
این رویکرد با مفهوم پول سخت (Hard Money) نیز ارتباط دارد. مفهومی که در اقتصاد اتریشی از آن بهعنوان یکی از ویژگیهای پول سالم یاد میشود. اما کمیابی بهتنهایی برای تعیین ارزش اقتصادی یک دارایی کافی نیست. محدود بودن عرضه بیتکوین به ۲۱ میلیون واحد لزوماً ارزش اقتصادی آن را تضمین نمیکند و تقاضا نیز نقش تعیینکنندهای در این زمینه دارد. نوسانات قیمتی بیتکوین را نیز میتوان تا حد زیادی در همین چهارچوب تحلیل کرد، زیرا تغییرات تقاضا و عوامل مختلف اقتصادی باعث بالا و پایین رفتن ارزش آن میشوند. این نوسانات را میتوان نشانهای از آن دانست که بیتکوین هنوز به جایگاه یک پول با پذیرش گسترده و کارکردهای تثبیتشده دست نیافته است.
باوجوداین میتوان این احتمال را مطرح کرد که در آینده بخشی از فعالیتهای اقتصادی بر مبنای منطق پولی بیتکوین شکل بگیرد. بهنظر میرسد برای تحقق چنین سناریویی دلایل و ظرفیتهایی وجود دارد که میتوانند زمینهساز شکلگیری و توسعه بخشی از اقتصاد مبتنیبر بیتکوین باشند. در حوزه پرداخت نیز یکی از چالشهای مهم افزایش کارمزدها در پی رشد استفاده از شبکه است. البته راهکارهای فناورانهای مانند شبکه لایتنینگ (Lightning Network) برای رفع بخشی از این محدودیتها توسعه یافتهاند. بااینحال بهنظر میرسد بیتکوین برای رسیدن به سطحی از مقیاسپذیری و کارایی که بتوان آن را با سامانههای پرداخت متمرکز مقایسه کرد همچنان مسیر قابل توجهی در پیش دارد. در مجموع اگرچه بیتکوین هنوز در ایفای تمام کارکردهای سهگانه پول با محدودیتهایی مواجه است، اما بهنظر میرسد کارکرد ذخیره ارزش، حداقل در میانمدت و بلندمدت یکی از مهمترین مزیتها و ظرفیتهای آن باشد.
یکی از ارکان اعتماد در بیتکوین سازوکار اجماع و مشارکت توزیعشده در اعتبارسنجی تراکنشهاست. تمرکز نسبی توان پردازشی در استخرهای استخراج و نقش بازیگران بزرگ در اکوسیستم چه چالشهایی برای استقلال شبکه ایجاد میکند؟ آیا غیرمتمرکز بودن در سطح فنی الزاماً بهمعنای توزیع قدرت در سطح اقتصادی و حکمرانی نیز هست؟
تمرکز استخراج یکی از چالشهای مهم بیتکوین است که همواره مورد توجه منتقدان این شبکه قرار داشته است. پرسش اصلی این است که آیا برخی استخراجکنندگان بهواسطه برخورداری از توان پردازشی بالاتر میتوانند بهتدریج سهم بیشتری از شبکه را در اختیار بگیرند و از تعداد بازیگران موثر در فرآیند استخراج بکاهند؟ این موضوع در مطالعات و پژوهشهای مختلف نیز مورد بررسی قرار گرفته و نمیتوان از اهمیت آن چشمپوشی کرد. باید به ویژگیهایی مانند امکان ورود و خروج آزادانه مشارکتکنندگان و رقابت میان آنها نیز توجه داشت. ازآنجاکه حضور در شبکه بیتکوین و مشارکت در فرآیند استخراج و نگهداری آن با انگیزههای اقتصادی همراه است، میتوان انتظار داشت که سازوکارهای رقابتی تا حد زیادی مانع از انحصار کامل این فعالیتها در دست گروهی محدود شوند. افراد میتوانند حتی با سطح پایینتری از مشارکت وارد این عرصه شوند یا در قالب استخرهای استخراج فعالیت کنند. البته طبیعی است که با توجه به الگوریتم و سازوکارهای فنی شبکه میزان تاثیرگذاری این مشارکتکنندگان یکسان نباشد و نباید از همه آنها انتظار نقشآفرینی در سطح بازیگران بزرگ را داشت. بهنظر میرسد همین منطق اقتصادی حاکم بر شبکه و امکان فعالیت مستقل بازیگران مختلف میتواند تا حد زیادی از شکلگیری تمرکز مخرب جلوگیری کند. نباید فراموش کرد که درنهایت بیتکوین یک ابزار مبادله و ذخیره ارزش است و کاربران درباره استفاده از آن تصمیم میگیرند. اگر قرار باشد همان کاستیهایی که در نظام پولی دستوری مورد انتقاد قرار میگیرند و بیتکوین اساساً برای پاسخ به آنها شکل گرفته است در این شبکه نیز تکرار شوند، طبیعی است که بیتکوین بخشی از جذابیت خود را از دست بدهد و حتی از سبد انتخاب کاربران خارج شود. من معتقدم بیتکوین همچنان ظرفیت حفظ مزیت تمرکززدایی خود را دارد، زیرا نیروهای بازار نیز از این ویژگی حمایت میکنند. به بیان دیگر سازوکارهای بازار اجازه نمیدهند تمرکز قدرت در شبکه از حد مشخصی فراتر برود و به عاملی آسیبزننده تبدیل شود. البته این به معنای آن نیست که هیچ بازیگری نمیتواند بر شبکه تاثیر بگذارد یا کاربران در انتخاب شیوه استفاده از آن کاملاً آزاد از محدودیت هستند. درواقع شبکه بیتکوین براساس مجموعهای از قواعد نرمافزاری و پروتکلهای مشخص فعالیت میکند که هیچیک از بازیگران صرفنظر از میزان قدرت و توان پردازشی خود نمیتوانند بهدلخواه آنها را تغییر دهند. از سوی دیگر تقاضای کاربران و انتخاب مصرفکنندگان نیز بهعنوان عاملی مهم همواره بر عملکرد و مسیر توسعه این شبکه تاثیرگذار است و میتواند تا اندازه زیادی مانع از گسترش تمرکز آسیبزا شود.
در اقتصاد ایران بیتکوین گاهی بهعنوان ابزاری برای حفظ ارزش دارایی یا انتقال برونمرزی ارزش مورد توجه قرار میگیرد. با در نظر گرفتن محدودیتهای دسترسی به نظام پرداخت بینالمللی، نوسان بازار و ریسکهای نگهداری دارایی دیجیتال، بیتکوین تا چه اندازه میتواند پاسخگوی این نیازها باشد؟ آیا تجربه ایران با هدف اولیه طراحی بیتکوین یعنی کاهش وابستگی به واسطههای مالی همراستاست؟
در ایران نیز مشابه بسیاری از کشورهای دیگر رمزارزها عمدتاً بهعنوان داراییهایی برای ذخیره ارزش، سرمایهگذاری و حتی سفتهبازی مورد استفاده قرار میگیرند. اما یکی از مهمترین دلایل جذابیت بیتکوین برای کاربران ایرانی امکان نگهداری دارایی خارج از چهارچوب نظام مالی داخلی و انتقال آن بدون نیاز به مسیرهای متعارف بانکی است. این ویژگی بهویژه در شرایطی که تحریمهای بینالمللی محدودیتهایی را برای دسترسی ایرانیان به نظام مالی جهانی ایجاد کردهاند، اهمیت بیشتری پیدا میکند. از سوی دیگر نرخ تورم بالا نیز باعث شده است بخشی از افراد بهدنبال داراییهای جایگزین برای حفظ ارزش سرمایه خود باشند. محدودیت دسترسی سرمایهگذاران ایرانی به بسیاری از ابزارهای مالی متعارف در بازارهای بینالمللی نیز در افزایش توجه به رمزارزها بیتاثیر نیست. بنابراین با در نظر گرفتن مجموعه این عوامل استقبال از این داراییها در ایران چندان دور از انتظار نیست. البته نوسانات قیمتی بیتکوین چه در مقیاس دلاری و چه در مقایسه با ارزش ریال، آن را به دارایی نسبتاً پرریسکی تبدیل کرده است. اگرچه ممکن است در افق بلندمدت بتوان به ظرفیت آن برای حفظ ارزش دارایی امیدوار بود، اما نوسانات کوتاهمدت، برنامهریزی مالی و سرمایهگذاری را دشوار میکند. به همین دلیل در برخی توصیههای سرمایهگذاری، اختصاص سهمی محدود، در حدود پنج تا ۱۰ درصد از سبد دارایی به بیتکوین مطرح میشود تا ریسک ناشی از نوسانات آن مدیریت شود.
یکی دیگر از ویژگیهای مهم بیتکوین مقاومت نسبی آن در برابر سانسور و محدودیت در انتقال دارایی است. این قابلیت میتواند امکان انتقال ارزش را با سهولت بیشتری فراهم کند. البته باید میان بیتکوین و سایر رمزارزها تفاوت قائل شد. برای مثال تتر برخلاف بیتکوین از ساختاری متمرکز برخوردار است و همین مسئله باعث میشود در معرض برخی محدودیتها و ریسکهای متفاوت قرار داشته باشد. در نتیجه تحریمها همچنان یکی از ملاحظات جدی کاربران ایرانی در استفاده از رمزارزها هستند و امکان استفاده از همه صرافیها و پلتفرمهای بینالمللی برای آنها وجود ندارد. نمونههایی نیز از مسدود شدن دارایی کاربران ایرانی در برخی پلتفرمهای خارجی گزارش شده است. از سوی دیگر در سطح جهانی روند توسعه مقررات و حرکت به سمت تنظیمگری صرافیهای رمزارزی و سایر فعالیتهای مرتبط با این حوزه قابل مشاهده است. این روند میتواند بخشی از ویژگیهای مبتنیبر استقلال از واسطهها و محدودیتهای نظارتی را تحت تاثیر قرار دهد و از برخی جنبهها، جذابیت اولیه این داراییها را تغییر دهد. بااینحال بهنظر میرسد ویژگیهای بنیادین اقتصادی رمزارزهایی مانند بیتکوین بهویژه محدودیت عرضه و عدم امکان مداخله مستقیم دولتها در سازوکار انتشار آن همچنان میتواند در حفظ جایگاه این داراییها موثر باشد. در صورتی که پذیرش عمومی و تقاضا برای این داراییها تداوم پیدا کند، احتمالاً رمزارزها در آینده نیز سهم قابلتوجهی در اقتصاد و نظام مالی جهانی خواهند داشت.

دیدگاه تان را بنویسید