اعتماد دیجیتال
آیا بیتکوین توانست وعده پول بدون واسطه مرکزی را محقق کند؟
مینا علیزاده/ نویسنده نشریه
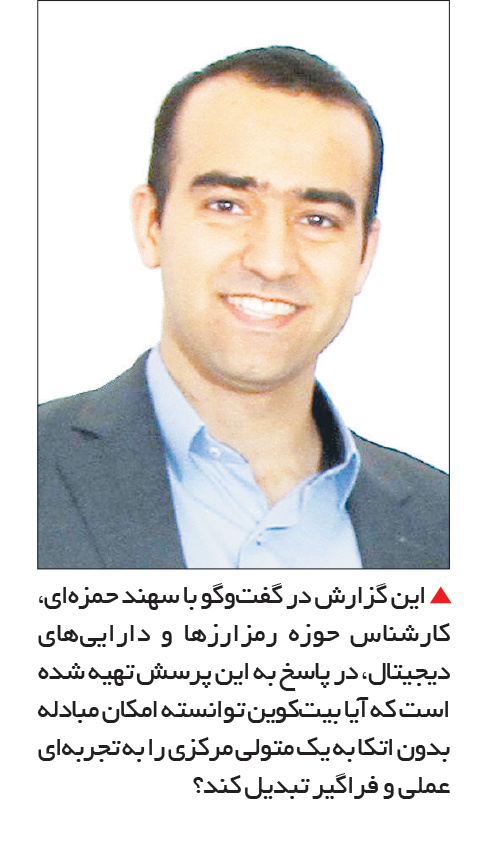 برای انتقال پول از یک حساب به حساب دیگر معمولاً باید به نهادی اعتماد کنیم که موجودیها را ثبت میکند، اعتبار پرداخت را میسنجد و مانع خرج کردن دوباره یک مبلغ میشود. اما اگر این دفتر حساب متولی مرکزی نداشته باشد، چه کسی تعیین میکند کدام پرداخت معتبر است؟ چگونه میتوان میان افرادی که یکدیگر را نمیشناسند و به هم اعتماد ندارند سابقهای مشترک و قابل اتکا از معاملات ساخت؟ این مسئله در مرکز سندی قرار داشت که ساتوشی ناکاموتو در ۳۱ اکتبر ۲۰۰۸ با عنوان «بیتکوین، یک نظام پول نقد الکترونیکی همتابههمتا» معرفی کرد. اکنون در هجدهمین سالگرد انتشار آن میتوان فاصله میان پیشنهاد اولیه و مسیر تحول بیتکوین را بررسی کرد. ناکاموتو پیشنهاد کرد پرداخت اینترنتی به شکل مستقیم میان طرفین انجام شود و جلوگیری از «دوباره خرج کردن» پول به شبکهای توزیعشده سپرده شود. امضای دیجیتال بهتنهایی کافی نبود؛ شبکه باید درباره ترتیب تراکنشها نیز به توافق میرسید. راهحل پیشنهادی ثبت تراکنشها در زنجیرهای مبتنیبر اثبات کار بود؛ سازوکاری که تغییر سابقه را مستلزم صرف دوباره توان محاسباتی میکرد. پرسش اصلی این بود که آیا میتوان بخشی از وظایف نهاد واسطه را به ترکیبی از قواعد رمزنگاری انگیزه اقتصادی و مشارکت شبکه سپرد؟ مسئله این پرونده بررسی معنای اقتصادی این جابهجایی است. حذف متولی مرکزی اعتماد را چگونه تغییر میدهد؟ استفادهکننده دیگر به بانک برای نگهداری دفتر حساب متکی نیست، اما باید به عملکرد نرمافزار، امنیت ابزار نگهداری دارایی و سازوکار اعتبارسنجی شبکه اطمینان کند.
تحول در سازوکار اعتماد مالی
پول برخلاف آنچه در ظاهر بهنظر میرسد، صرفاً ابزاری برای خرید کالا و خدمات نیست، بلکه بخش مهمی از کارکرد آن بر پایه اعتمادی شکل گرفته که در طول زمان میان افراد، نهادها و ساختارهای اقتصادی ایجاد شده است. اسکناس زمانی ارزش مبادله پیدا میکند که طرفین معامله آن را بپذیرند، سپرده بانکی زمانی قابل اتکاست که صاحب حساب به ثبت و نگهداری درست موجودی خود اطمینان داشته باشد و پرداخت الکترونیکی زمانی انجامشده تلقی میشود که یک سازوکار معتبر آن را تایید کند. در تمام این فرآیندها اعتماد نقشی محوری دارد، اعتمادی که معمولاً در قالب نهادهای مالی، قوانین و زیرساختهای پرداخت سازماندهی شده است.
اما تحول فناوری این پرسش را پیشروی اقتصاد قرار داده است که آیا میتوان برخی از ساختارهای تثبیتشده را به شیوهای متفاوت بازطراحی کرد؟ آیا فناوری میتواند امکان انجام مبادلات را بدون نیاز به اعتماد مستقیم به یک نهاد مشخص فراهم کند؟ این پرسش با گسترش اینترنت اهمیت بیشتری پیدا کرد. جایی که فاصله جغرافیایی دیگر مانع ارتباط افراد نبود، اما همچنان برای انتقال ارزش به سازوکارهایی نیاز بود که اعتبار و صحت مبادلات را تضمین کنند. در چنین بستری ظهور بیتکوین را نمیتوان صرفاً معرفی یک دارایی دیجیتال یا شکل تازهای از سرمایهگذاری دانست. این پدیده تلاشی برای بازتعریف یکی از بنیادیترین مناسبات اقتصادی بشر بود. مناسباتی که در آن اعتماد نه از طریق یک نهاد متمرکز، بلکه از دل یک ساختار فناورانه و مشارکتی شکل میگرفت. با گذشت نزدیک به دو دهه، بیتکوین از یک ایده فنی به پدیدهای با ابعاد اقتصادی، سیاسی و اجتماعی تبدیل شده است. اما فاصله میان یک ایده نوآورانه و تحقق یک الگوی اقتصادی پایدار همچنان محل بحث است. بررسی این فاصله فرصتی فراهم میکند تا فراتر از قیمت و هیجان بازار یکی از مهمترین تجربههای پیوند فناوری و اقتصاد در عصر دیجیتال را از منظر کارآمدی، محدودیتها و پیامدهای آن ارزیابی کنیم.
در بررسی فاصله میان ایده اولیه بیتکوین و عملکرد واقعی آن دستاوردهای فنی این شبکه نقطه شروع مهمی است. سهند حمزهای، کارشناس حوزه رمزارزها و داراییهای دیجیتال، در این باره میگوید: دستاوردهای بیتکوین قابل توجه است. این شبکه نزدیک به ۱۸ سال است که فعالیت میکند، بدون آنکه یک بانک، دولت یا شرکت، متولی نگهداری دفتر کل حسابهای آن باشد. یکی از مهمترین چالشهای توسعه پول دیجیتال پیش از انتشار مقاله ساتوشی ناکاموتو، مسئله دو بار خرج کردن (Double Spending) بود. به این معنا که چگونه میتوان اطمینان حاصل کرد یک واحد پول دیجیتال بیش از یک بار خرج نمیشود، بدون آنکه نهادی مرکزی مسئول تایید و ثبت تراکنشها باشد. بیتکوین توانست این مسئله را از طریق سازوکار اجماع و ساختار غیرمتمرکز خود حل کند.
او تاکید میکند: در عمل نیز طی این سالها صرافیها هک شدهاند، شرکتهای فعال در این حوزه ورشکسته شدهاند، دولتها محدودیتهایی اعمال کردهاند و حتی در برخی کشورها فعالیتهای مرتبط با بیتکوین ممنوع شده است. بااینحال خود شبکه به فعالیت ادامه داده و دفتر کل آن نه از کار افتاده و نه به شکل متمرکز دستکاری شده است. این موضوع نشان میدهد امکان مبادله ارزش بدون نیاز به یک متولی مرکزی که پیش از سال ۲۰۰۹ عمدتاً در حد یک ایده نظری مطرح بود، اکنون به یک امکان عملی تبدیل شده است. بنابراین نخستین و شاید مهمترین دستاورد بیتکوین این است که نشان داد میتوان یک نظام انتقال و ثبت ارزش را بدون اتکا به نهاد مرکزی ایجاد کرد و آن را در مقیاس جهانی بهکار گرفت.
از مالکیت مستقیم تا وابستگی به واسطههای مالی
البته با وجود این دستاوردهای فنی پاسخ به این پرسش که آیا بیتکوین توانسته واسطهها را از نظام مالی حذف کند چندان مثبت نیست. واقعیت این است که بخش قابل توجهی از کاربران امروزی بیتکوین دارایی خود را بهصورت مستقیم و با نگهداری کلید خصوصی در اختیار ندارند، بلکه آن را در صرافیها، صندوقهای سرمایهگذاری یا کیف پولهای امانی نگهداری میکنند. حمزهای در اینباره نیز توضیح میدهد که تجربه سالهای گذشته نیز بارها هزینههای چنین وابستگی را نشان داده است. در سال ۲۰۱۴ صرافی Mt. Gox ژاپن که در آن زمان سهم بسیار بزرگی از معاملات جهانی بیتکوین را در اختیار داشت فروپاشید و کاربران آن سالها برای بازپسگیری داراییهای خود منتظر ماندند.
نمونه جالبتر صندوقهای قابل معامله بیتکوین (ETF) در بورس آمریکا هستند که از سال ۲۰۲۴ فعالیت خود را آغاز کردند. این صندوقها به ورود بیتکوین به بازار سرمایه رسمی کمک کردند و از نظر افزایش پذیرش و مشروعیت اقتصادی نقش مهمی داشتند، اما خریدار این صندوقها مالک مستقیم بیتکوین نیست و کلید خصوصی آن را در اختیار ندارد. حتی در لایه فنی شبکه نیز میتوان نشانههایی از تمرکز را مشاهده کرد. استخراج بیتکوین تا حد زیادی در چند استخر بزرگ ماینینگ متمرکز شده است. این مسئله نشان میدهد که غیرمتمرکز بودن در سطح پروتکل الزاماً بهمعنای توزیع برابر قدرت در تمام اجزای اکوسیستم نیست. البته بازگشت واسطهها دلایل مشخصی دارد. حذف واسطه بهمعنای انتقال مسئولیت به خود فرد است. اگر کاربر کلید خصوصی خود را گم کند، نهادی وجود ندارد که بتواند آن را بازیابی کند. اگر دارایی به آدرس اشتباهی ارسال شود معمولاً امکان بازگرداندن آن وجود ندارد. بسیاری از افراد ترجیح میدهند برای برخورداری از آسودگی خاطر در نگهداری و جابهجایی داراییهای خود دوباره به یک واسطه اعتماد کنند. بنابراین مسئله صرفاً ضعف فنی بیتکوین نیست، بلکه بخشی از آن به ترجیحات و رفتار کاربران بازمیگردد. بسیاری از افراد حاضرند بخشی از استقلال مالی خود را در مقابل سهولت استفاده و کاهش مسئولیت شخصی واگذار کنند.
تجربه جهانی در استفاده از بیتکوین
برای ارزیابی جایگاه بیتکوین بهعنوان وسیله مبادله، بررسی کشورهایی که تلاش کردهاند از آن در نظام پولی خود استفاده کنند اهمیت زیادی دارد. یکی از مهمترین نمونهها السالوادور است. کشوری که در سال ۲۰۲۱ نخستین کشوری شد که بیتکوین را بهعنوان پول قانونی به رسمیت شناخت. به گفته حمزهای، دولت السالوادور در آن زمان کیف پول رسمی با نام Chivo راهاندازی کرد و به هر شهروند واجد شرایط مبلغی معادل ۳۰ دلار بیتکوین اختصاص داد. همچنین پذیرش بیتکوین برای کسبوکارها در چهارچوب قانون الزامی شد. یکی از استدلالهای اصلی دولت این بود که بخش قابلتوجهی از اقتصاد این کشور به حوالههای ارسالی مهاجران وابسته است و استفاده از بیتکوین میتواند هزینه و زمان انتقال این وجوه را کاهش دهد. بااینحال نتایج عملی با انتظارات اولیه فاصله داشت. بسیاری از شهروندان پس از دریافت اعتبار اولیه بیتکوین آن را به پول رایج تبدیل کردند و استفاده مستمر از آن در مبادلات روزمره چندان فراگیر نشد. در ادامه نیز دولت السالوادور در جریان توافق با صندوق بینالمللی پول برای دریافت تسهیلات مالی ناچار شد بخشی از سیاستهای قبلی خود را تعدیل کند و الزام پذیرش بیتکوین را کنار بگذارد. صندوق بینالمللی پول در چهارچوب توافقی به ارزش حدود 4/ 1 میلیارد دلار، کاهش نقش بیتکوین در نظام مالی عمومی و محدود شدن تعهدات دولت در این زمینه را ازجمله شروط خود قرار داد. با وجود آنکه دولت السالوادور همچنان به خرید و نگهداری بیتکوین ادامه داده است، این دارایی نتوانسته به شکل گسترده به ابزار پرداخت روزمره مردم تبدیل شود. نمونه دیگر جمهوری آفریقای مرکزی است که در سال ۲۰۲۲ بیتکوین را بهعنوان پول قانونی پذیرفت. این تصمیم در شرایطی گرفته شد که بخش محدودی از جمعیت این کشور به اینترنت و حتی برق پایدار دسترسی داشتند. همین محدودیتهای زیرساختی و اجرایی، استفاده گسترده از بیتکوین را با دشواری مواجه کرد و درنهایت بخش مهمی از سیاست اولیه این کشور کنار گذاشته شد.
درس مشترک این تجربهها روشن است. دولتها میتوانند با تصویب قانون یک دارایی را بهعنوان پول قانونی معرفی کنند، اما تبدیل آن به وسیله مبادله در زندگی روزمره مردم صرفاً با دستور و الزام قانونی امکانپذیر نیست. در مقابل کشورهایی مانند نیجریه، ونزوئلا و آرژانتین نمونههایی از گسترش استفاده از رمزارزها از پایین به بالا و بدون حمایت مستقیم دولت هستند. در این کشورها مردم به دلایلی مانند تورم، محدودیتهای مالی و دشواری دسترسی به ارزهای خارجی، به استفاده از رمزارزها روی آوردهاند. بااینحال نکته مهم این است که در بسیاری از این موارد انتخاب اصلی کاربران نه بیتکوین، بلکه استیبلکوینها بهویژه استیبلکوینهای مبتنیبر دلار بوده است.
تعارض با قانونگذار
در اینجا به یکی از بنیادیترین چالشهای بیتکوین یعنی تعارض میان ماهیت غیرمتمرکز آن و اقتدار دولتها و نظامهای قانونگذاری میرسیم. پول همواره یکی از ابزارهای اصلی حاکمیت بوده است. انتشار پول، اجرای سیاستهای پولی، کنترل جریان سرمایه و مبارزه با پولشویی ازجمله حوزههایی هستند که دولتها برای مدیریت آنها به ابزارهای نظارتی و اجرایی متکیاند. بیتکوین اما بر پایه ساختاری طراحی شده که در آن هیچ نهاد مرکزی اختیار کنترل مستقیم شبکه و تراکنشها را ندارد. طبیعی است که چنین ساختاری با الگوهای سنتی حکمرانی پولی و مالی تعارضهایی داشته باشد. واکنش دولتها نشان میدهد که آنها در عمل بیشتر به سراغ کنترل واسطهها و نقاط اتصال کاربران به شبکه رفتهاند تا متوقف کردن خود شبکه. زیرا متوقف کردن یک شبکه غیرمتمرکز در سطح جهانی بسیار دشوار است.
حمزهای میگوید: نکته مهم اینجاست که هرچه استفاده از بیتکوین از طریق واسطههای متمرکز بیشتر شود، امکان نظارت و اعمال کنترل حاکمیت نیز افزایش پیدا میکند. بنابراین بازگشت واسطهها صرفاً بهمعنای افزایش سهولت استفاده برای کاربران نیست، بلکه میتواند به ایجاد مجدد مسیرهایی بینجامد که دولتها از طریق آنها بر جریان مبادلات مالی نظارت و کنترل اعمال کنند. به این ترتیب اگرچه شبکه بیتکوین در سطح پروتکل میتواند مستقل از دولتها به فعالیت خود ادامه دهد، اما دسترسی کاربران به آن همچنان میتواند تحت تاثیر قوانین و محدودیتهای ملی قرار گیرد.
در ایران بررسی جایگاه بیتکوین بهعنوان یک ابزار پولی اهمیت عملی بیشتری دارد. شرایط اقتصادی تورم و محدودیتهای ناشی از تحریمهای بینالمللی باعث شده است که بیتکوین برای کاربران ایرانی دستکم از دو منظر مورد توجه قرار گیرد. نخست بهعنوان ابزاری برای حفظ ارزش دارایی در برابر کاهش قدرت خرید پول ملی و دوم بهعنوان مسیری برای انجام پرداختها و مبادلات برونمرزی در شرایط محدودیت دسترسی به نظام مالی بینالمللی. بااینحال رویکرد دولت نسبت به این حوزه همواره با نوعی تناقض همراه بوده است. به گفته حمزهای، استخراج بیتکوین از سال ۱۳۹۸ در کشور به رسمیت شناخته شد و چهارچوبی برای فعالیت قانونی آن شکل گرفت، اما در بسیاری از دورههای تابستانی به دلیل کمبود برق و فشار بر شبکه انرژی، فعالیت استخراجکنندگان با محدودیت یا توقف مواجه شده است. در نتیجه استخراج بیتکوین در ایران بهجای آنکه بهصورت پایدار در چهارچوب یک سیاست ملی مشخص دنبال شود، در مقاطع مختلف با چالشهای جدی مواجه بوده است. از سوی دیگر میان نهادهای مختلف حاکمیتی درباره متولی اصلی حوزه مرجع صدور مجوز، تنظیمگری و نظارت اختلافنظرهایی وجود داشته است. این وضعیت نشان میدهد که هنوز چهارچوبی یکپارچه و شفاف برای مدیریت فعالیتهای مرتبط با رمزارزها در کشور شکل نگرفته است. در سطح کاربران نیز چالشهای متعددی وجود دارد. برای مثال اگر یک کاربر ایرانی دارایی خود را در صرافی خارجی نگهداری کند، ممکن است بهدلیل تحریمها یا محدودیتهای مرتبط با ملیت و محل اقامت با خطر مسدود شدن حساب مواجه شود. البته این انتخاب نیز بدون هزینه نیست. نگهداری مستقیم دارایی مستلزم دانش فنی، آشنایی با سازوکار کیف پولها، حفاظت از کلید خصوصی، شناخت روشهای کلاهبرداری و دقت در انجام تراکنشهاست. علاوه بر این کاربر باید توجه داشته باشد که تبدیل بیتکوین به ریال یا استفاده از آن برای خرید کالا و خدمات در بسیاری از موارد همچنان به واسطهها و زیرساختهای مالی نیاز دارد. بنابراین حتی در شرایطی که کاربر مالکیت مستقیم بیتکوین را در اختیار دارد، حذف کامل واسطهها از تمام مراحل استفاده و مبادله آن امکانپذیر نیست.
درنهایت میتوان گفت بیتکوین نتوانسته واسطهها را بهطور کامل از نظام مبادلات مالی حذف کند، اما انحصار آنها را شکسته است. تجربه کشورهایی مانند السالوادور نشان میدهد که دولتها نمیتوانند صرفاً با تصویب قانون بیتکوین را به پول رایج و ابزار پرداخت روزمره مردم تبدیل کنند. تجربه فروپاشی صرافیهایی مانند Mt. Gox و FTX و همچنین حمله سایبری به نوبیتکس نشان میدهد که سپردن دارایی به واسطهها میتواند بسیاری از ریسکهای سنتی نظام مالی را دوباره بازتولید کند. از سوی دیگر تجربه چین و نیجریه نشان میدهد که دولتها ممکن است نتوانند خود شبکه را متوقف کنند، اما همچنان میتوانند دروازههای ورود و خروج کاربران به این شبکه را کنترل کنند. شاید نتوان گفت وعده ناکاموتو برای همه مردم بهطور کامل محقق شده است، اما این وعده دستکم برای کسانی که حاضرند مسئولیت نگهداری و مدیریت دارایی خود را بپذیرند، از یک ایده نظری به امکانی واقعی و دردسترس تبدیل شده است.

دیدگاه تان را بنویسید