نقطه حساس
دولت تا کجا میتواند کسری بودجه داشته باشد؟
آزاده خرمیمقدم/ نویسنده نشریه
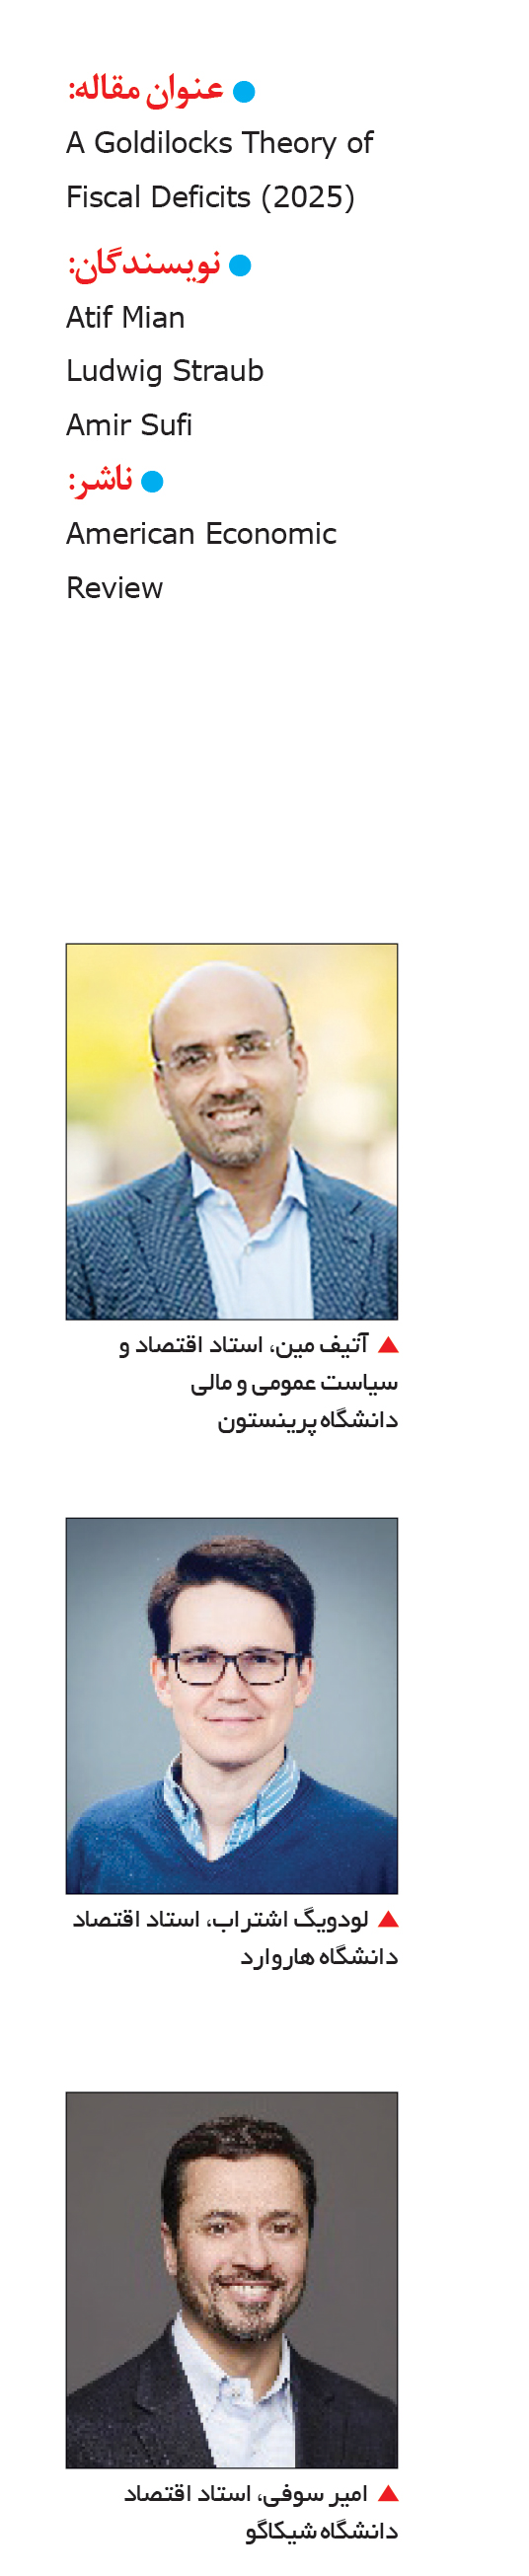 مسئله دولتها گاهی از جایی شروع میشود که دخلوخرجشان دیگر با هم جور درنمیآیند. هزینهها سر جای خود هستند؛ بودجه آموزش، بهداشت، زیرساخت، حمایتهای اجتماعی و دهها تعهد دیگر. اما درآمدها کفاف همه آنها را نمیدهند. فاصلهای شکل میگیرد که باید بهشکلی پر شود. دولت میتواند از هزینهها بزند، درآمد بیشتری بهدست آورد یا برای تامین هزینههای امروز، از آینده قرض بگیرد. راه سوم در ظاهر ساده است؛ کسری بودجه. اما هر بار که دولت برای تامین کسری خود قرض میگیرد، فقط یک عدد در بودجه امسال تغییر نمیکند. بدهی به سالهای بعد منتقل میشود و همراه آن، پرسش مهمتری شکل میگیرد: چه مقدار بدهی را میتوان بدون برهم زدن تعادل اقتصاد به آینده برد؟ در نگاه نخست، شاید پاسخ روشن بهنظر برسد. کسری بیشتر، بدهی بیشتر میسازد و بدهی بیشتر نیز بهمعنای پرداخت بهره و تعهدات سنگینتر در سالهای بعد است. اما این زنجیره همیشه با یک سرعت و در یک مسیر حرکت نمیکند. نرخ بهرهای که دولت برای استقراض میپردازد، رشد اقتصاد و سطح بدهی موجود اهمیت دارد. حتی این موضوع که افزایش بدهی چگونه بر نرخ بهره اثر میگذارد نیز میتواند نتیجه را تغییر دهد. در شرایطی که نرخ بهره اسمی به کف خود نزدیک میشود، ماجرا پیچیدهتر هم میشود. در چنین وضعیتی، کاهش کسری بودجه لزوماً بهمعنای کاهش فشار بدهی نیست؛ زیرا کاهش مخارج دولت میتواند تقاضا را تضعیف کند، رشد اسمی را پایین بیاورد و از همین مسیر بر پویایی بدهی اثر بگذارد. این همان نقطهای است که آتیف مین، لودویگ اشتراوب و امیر سوفی در مقاله خود به سراغ آن میروند. مقاله، چهارچوبی برای بررسی پویایی کسری و بدهی دولت ارائه میکند و نشان میدهد که فضای مالی دولت را نمیتوان جدا از رابطه میان نرخ بهره، رشد اقتصاد، بدهی و شرایط تقاضا فهمید.
ناهار مجانی
در بحثهای عمومی درباره بودجه، معمولاً کسری و بدهی در کنار یکدیگر قرار میگیرند. دولت در یک سال بیش از درآمدهای خود هزینه میکند، برای جبران این فاصله استقراض میکند و بدهی افزایش مییابد. سال بعد نیز بدهی قبلی و هزینه بهره آن به معادله اضافه میشود. این روایت درست است، اما برای فهم ظرفیت واقعی دولت کافی نیست. آنچه اهمیت دارد، رابطه میان هزینه تامین مالی دولت و رشد اقتصاد است. اگر دولت بتواند با نرخ بهرهای پایینتر از سرعت رشد اقتصاد استقراض کند، افزایش بدهی میتواند شرایطی متفاوت نسبت به حالتی داشته باشد که هزینه استقراض از رشد اقتصاد بیشتر است. در اینجا، بدهی دیگر صرفاً یک رقم انباشته نیست. بدهی در طول زمان حرکت میکند و این حرکت به متغیرهای دیگری وابسته است. نویسندگان مقاله این پویایی را در قالب چهارچوبی قابلحل بررسی میکنند تا نشان دهند کسری بودجه چگونه بر مسیر بدهی اثر میگذارد و در چه شرایطی میتوان افزایش مخارج دولت را بدون نیاز به افزایش مالیاتهای آینده تصور کرد. یکی از متغیرهای مهم در این چهارچوب، واکنش نرخ بهره به بدهی است. افزایش بدهی میتواند نگرانی درباره بازپرداخت آن را افزایش دهد و از این مسیر بر هزینه استقراض دولت اثر بگذارد. بنابراین نمیتوان نرخ بهره را عددی کاملاً مستقل از وضعیت مالی دولت در نظر گرفت. هرچه بدهی بیشتر شود، اگر نرخ بهره نیز در واکنش به آن افزایش پیدا کند، شرایط استقراض تغییر میکند. همین رابطه میتواند فضای مالی دولت را محدودتر کند. پس مرز میان یک کسری قابلتحمل و کسری که به مشکل پایداری بدهی تبدیل میشود، به یک متغیر منفرد وابسته نیست. نویسندگان برای توضیح یکی از مهمترین نتایج چهارچوب خود، از مفهوم «ناهار مجانی» مالی استفاده میکنند. منظور از این اصطلاح، سیاستی است که دولت از طریق کسری بودجه، مخارج خود را افزایش دهد، اما این افزایش مخارج الزاماً به افزایش مالیاتهای آینده منجر نشود. در چنین شرایطی، دولت میتواند برای مدت طولانیتری کسری داشته باشد و همچنان بدهی در مسیری قرار گیرد که از نظر مالی قابل تحمل باشد. این مفهوم بهمعنای آن نیست که دولت میتواند بدون محدودیت هزینه کند. برعکس، مقاله دقیقاً تلاش میکند شرایطی را مشخص کند که چنین امکانی در آنها وجود دارد. در چهارچوب نویسندگان، اگر هزینه استقراض دولت به اندازه کافی پایین باشد و نسبت آن با رشد اقتصاد و حساسیت نرخ بهره به بدهی در محدوده مناسبی قرار گیرد، امکان وجود چنین فضای مالی فراهم میشود. این نتیجه، نگاه سادهای را که کسری بودجه را ذاتاً نشانه یک وضعیت نامطلوب میداند، پیچیدهتر میکند. کسری میتواند در شرایطی به دولت اجازه دهد مخارج بیشتری داشته باشد، بدون اینکه الزاماً همان مقدار از هزینهها در آینده از طریق مالیات جبران شود. اما همین نتیجه به شرایط اقتصادی وابسته است و نمیتوان آن را از زمینهای که در آن اتفاق میافتد جدا کرد.
نرخ بهره در کف
بخش مهم دیگری از مقاله به شرایطی مربوط میشود که نرخ بهره اسمی به کف خود رسیده است. در وضعیت عادی، اگر تقاضای اقتصاد ضعیف شود، بانک مرکزی میتواند با کاهش نرخ بهره به تحریک فعالیت اقتصادی کمک کند. اما وقتی نرخ بهره اسمی به حد پایین خود رسیده باشد، این ابزار دیگر نمیتواند به همان شکل عمل کند. در این شرایط، سیاست مالی اهمیت بیشتری پیدا میکند. کسری بودجه و افزایش مخارج دولت میتواند تقاضا را تقویت کند. اما اگر سیاست مالی بیش از اندازه انقباضی شود، کاهش مخارج دولت میتواند ضعف تقاضا را تشدید کند. در نتیجه، تولید و رشد اسمی اقتصاد نیز زیر فشار قرار میگیرد. اینجا یکی از نتایج مهم مقاله ظاهر میشود: در شرایط محدودیت نرخ بهره، هم کسریهای بسیار بالا و هم کسریهای بسیار پایین میتوانند در شرایطی به افزایش نسبت بدهی بینجامند. در نگاه نخست، این نتیجه ممکن است خلاف انتظار باشد. معمولاً تصور میشود هرچه کسری کمتر باشد، بدهی نیز باید مسیر بهتری پیدا کند. اما اگر کاهش کسری از طریق کاهش شدید مخارج دولت انجام شود و این کاهش مخارج، تقاضا و رشد اسمی را تضعیف کند، مخرج نسبت بدهی به تولید نیز میتواند تحت تاثیر قرار گیرد. از سوی دیگر، کسریهای بسیار بزرگ نیز بدون محدودیت نیستند. افزایش کسری میتواند بدهی را بالا ببرد و با افزایش بدهی، رابطه میان بدهی و نرخ بهره اهمیت بیشتری پیدا میکند. بنابراین سیاست مالی در این شرایط میان دو خطر قرار میگیرد: انقباض بیش از حد که میتواند تقاضا و رشد را تضعیف کند، و انبساط بیش از حد که میتواند نگرانیهای مربوط به پایداری بدهی را افزایش دهد.
محدوده گلدیلاکس
در این قسمت نویسندگان از یک «محدوده گلدیلاکس» صحبت میکنند؛ محدودهای که در آن کسری بودجه نه آنقدر پایین است که اقتصاد را از حمایت مالی مورد نیاز محروم کند و نه آنقدر بالا که مسیر بدهی را ناپایدار کند. در این محدوده، کسریهای دائمی میتوانند با شرایطی سازگار باشند که نرخ بهره اسمی بدهی دولت پایینتر از رشد اقتصاد قرار دارد. در چنین وضعیتی، سیاست مالی میتواند به عبور اقتصاد از ضعف تقاضا کمک کند و آن را به سطح تولید بالقوه نزدیکتر کند. این نکته برای فهم سیاست مالی در شرایط رکودی اهمیت دارد. اگر اقتصاد با تقاضای ضعیف روبهرو باشد و نرخ بهره نیز دیگر امکان کاهش بیشتری نداشته باشد، کاهش کسری ممکن است نتیجهای متفاوت از آنچه در یک شرایط عادی انتظار میرود ایجاد کند. کاهش مخارج دولت میتواند تقاضا را کاهش دهد و از مسیر کاهش رشد اسمی، شرایط بدهی را بدتر کند. در مقابل، اگر دولت کسری را بیش از اندازه افزایش دهد، بدهی بالا میرود و مسئله واکنش نرخ بهره به بدهی جدیتر میشود. بنابراین «نقطه مناسب» در سیاست مالی، در تعامل میان این نیروها شکل میگیرد. محدوده گلدیلاکس به همین معناست: یک فضای میانی که در آن سیاست مالی میتواند به اقتصاد کمک کند، بدون آنکه فشار بدهی به نقطهای برسد که مزیت این سیاست را از بین ببرد. مقاله در ادامه به موضوع نابرابری درآمدی نیز میپردازد و نتیجهای به دست میدهد که بهشدت به وضعیت نرخ بهره وابسته است. افزایش نابرابری درآمدی در شرایطی که اقتصاد با محدودیت نرخ بهره مواجه نیست، میتواند فضای مالی دولت را افزایش دهد. اما وقتی اقتصاد در محدوده نرخ بهره صفر قرار دارد، همین افزایش نابرابری میتواند فضای مالی را کاهش دهد. این تفاوت، اهمیت شرایط اقتصاد کلان را نشان میدهد. اثر نابرابری بر فضای مالی را نمیتوان جدا از وضعیت تقاضا و نرخ بهره بررسی کرد. در یک وضعیت، تغییر توزیع درآمد میتواند شرایطی ایجاد کند که فضای بیشتری برای سیاست مالی وجود داشته باشد؛ اما در وضعیت دیگر، همان تغییر میتواند از مسیر تقاضای کل و رشد اقتصادی نتیجه متفاوتی به همراه داشته باشد. این بخش از مقاله نشان میدهد که ظرفیت مالی دولت مفهومی ثابت و مستقل از اقتصاد نیست. فضای مالی، خود تابعی از شرایط اقتصاد است و با تغییر این شرایط میتواند بزرگتر یا کوچکتر شود. نویسندگان سپس چهارچوب خود را برای اقتصادهای واقعی بهکار میگیرند. در مورد آمریکا در سال ۲۰۱۹، نتایج الگو نشان میدهد که فضای چندانی برای سیاستهای موسوم به «ناهار مجانی» وجود نداشته است. این نتیجه به آن معناست که در شرایط اقتصادی آن مقطع، امکان افزایش دائمی مخارج دولت از طریق کسری، بدون در نظر گرفتن پیامدهای آن برای مالیاتهای آینده و پایداری بدهی، محدود بوده است. اهمیت این مثال در آن است که نشان میدهد حتی در یک اقتصاد بزرگ و دارای بازارهای مالی عمیق، نمیتوان صرفاً از روی اندازه اقتصاد یا جایگاه پول ملی درباره ظرفیت کسری بودجه قضاوت کرد. در سوی دیگر، الگو برای ژاپن تصویر متفاوتی ارائه میکند. نویسندگان برای ژاپن فضای قابلتوجهی برای سیاستهای «ناهار مجانی» مالی پیدا میکنند. این تفاوت میان آمریکا و ژاپن دقیقاً همان نکتهای را برجسته میکند که مقاله در سراسر چهارچوب خود دنبال میکند: یک نسبت مشخص از کسری یا بدهی، بدون توجه به شرایط اقتصادی کشور، معنای یکسانی ندارد. وقتی نرخ بهره، رشد اقتصاد و واکنش نرخ بهره به بدهی متفاوت باشند، فضای مالی نیز متفاوت خواهد بود. بنابراین سیاستگذار نمیتواند تنها با مقایسه اندازه بدهی دو کشور درباره ظرفیت آنها برای استقراض قضاوت کند. آنچه اهمیت دارد، کیفیت رابطه میان بدهی و متغیرهای اطراف آن است.
سیاست مالی و رشد
در این چهارچوب، رابطه میان سیاست مالی و اقتصاد یک رابطه یکطرفه نیست. در نگاه ساده، دولت ابتدا کسری ایجاد میکند و سپس اقتصاد به آن واکنش نشان میدهد. اما اگر کسری بر تقاضا و رشد اقتصاد اثر بگذارد و رشد اقتصاد نیز بر پویایی بدهی اثر داشته باشد، این رابطه دوطرفه میشود. سیاست مالی میتواند تقاضا را تغییر دهد. تغییر تقاضا میتواند بر تولید و رشد اسمی اثر بگذارد. رشد اسمی نیز در تعیین مسیر بدهی اهمیت دارد. در همین حال، افزایش بدهی میتواند بر نرخ بهره اثر بگذارد و نرخ بهره نیز هزینه استقراض دولت را تغییر دهد. به این ترتیب، هر تصمیم درباره کسری بودجه وارد زنجیرهای از روابط اقتصادی میشود. این نگاه، دلیل اهمیت شرایط نرخ بهره پایین را نیز روشن میکند. وقتی نرخ بهره ابزار معمول خود را از دست میدهد، اثر سیاست مالی بر تقاضا و رشد اهمیت بیشتری پیدا میکند. در چنین وضعیتی، انتخاب میان کسری بیشتر یا کمتر نمیتواند بدون توجه به اثر آن بر اقتصاد واقعی انجام شود. درنهایت، مقاله یک تصویر پیچیدهتر از فضای مالی دولت ارائه میکند. فضای مالی چیزی شبیه یک سقف ثابت نیست که برای همه کشورها و همه زمانها یکسان باشد. این فضا از تعامل میان نرخ بهره، رشد اقتصاد، بدهی، تقاضا و واکنش نرخ بهره به بدهی شکل میگیرد. به همین دلیل، یک سیاست مالی ممکن است در یک کشور یا یک دوره زمانی قابلتحمل باشد و در شرایطی دیگر همان سیاست فشار بیشتری بر بدهی وارد کند. این نکته بهخصوص در زمانهایی اهمیت پیدا میکند که اقتصاد با نرخ بهره بسیار پایین یا محدودیت نرخ بهره مواجه است. در چنین شرایطی، سیاستگذار با انتخاب سادهای میان «کسری خوب» و «کسری بد» روبهرو نیست. کاهش کسری میتواند به حمایت از پایداری بدهی کمک کند، اما اگر از مسیر کاهش شدید تقاضا و رشد اقتصاد اتفاق بیفتد، نتیجه میتواند پیچیدهتر شود. از سوی دیگر، افزایش کسری میتواند به تقویت تقاضا کمک کند، اما اگر بیش از ظرفیت اقتصاد ادامه پیدا کند، مسئله بدهی و نرخ بهره را جدیتر میکند.
نقطه حساس
در پایان، پرسش اولیه دوباره بهجای خود بازمیگردد: دولت تا کجا میتواند کسری بودجه داشته باشد؟ پاسخ مقاله در یک عدد خلاصه نمیشود؛ در روابطی خلاصه میشود که میان چند عدد برقرار است. کسری بودجه بهخودیخود تمام داستان نیست. بدهی نیز بهتنهایی توضیحدهنده ظرفیت مالی دولت نیست. باید دید اقتصاد با چه سرعتی رشد میکند، دولت با چه هزینهای استقراض میکند، بدهی چه اثری بر نرخ بهره میگذارد و سیاست مالی چه اثری بر تقاضا و رشد دارد. در شرایط عادی، فاصله میان نرخ بهره و رشد اقتصاد میتواند فضای بیشتری برای استقراض دولت ایجاد کند. در شرایطی که نرخ بهره به کف خود رسیده است، داستان پیچیدهتر میشود و حتی کسری کمتر نیز میتواند از مسیر تضعیف تقاضا و رشد اسمی، پیامدهایی برای بدهی داشته باشد. به همین دلیل، مرز سیاست مالی جایی روی یک عدد ثابت ترسیم نشده است. این مرز با شرایط اقتصاد جابهجا میشود. شاید مهمترین نکته مقاله نیز همین باشد؛ مسئله فقط این نیست که دولت چقدر کسری دارد؛ مسئله این است که اقتصاد در چه نقطهای قرار دارد که این کسری را تحمل میکند. در یک سوی این نقطه، دولت ممکن است بیش از اندازه محتاط شود و با کاهش مخارج، تقاضایی را که اقتصاد به آن نیاز دارد تضعیف کند. در سوی دیگر، ممکن است کسری آنقدر افزایش یابد که بدهی و هزینه استقراض به مانعی برای ادامه مسیر تبدیل شوند. میان این دو، همان نقطه حساس قرار دارد؛ جایی که کسری میتواند هنوز به اقتصاد کمک کند، اما تنها تا زمانی که رابطه میان بدهی، نرخ بهره و رشد اقتصاد اجازه دهد.
دیدگاه تان را بنویسید