تله پیونگیانگ
بررسی خطر کره شمالی شدن ایران در گفتوگو با حسین سلاحورزی
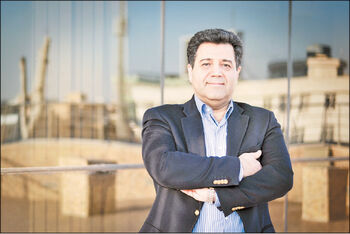
اقتصاد ایران در یکی از پیچیدهترین مقاطع تاریخی خود قرار دارد. دورانی که سایه سنگین تحریمها، محدودیتهای بینالمللی و فشارهای فزاینده خارجی، ساختارهای تولیدی و تجاری کشور را بهشدت تحت تاثیر قرار داده است. با بازگشت رسمی سیاست «فشار حداکثری» از سوی ایالاتمتحده در سالهای ۲۰۲۵ و ۲۰۲۶ و تشدید محدودیتهای مالی و تجاری، زنگ خطر برای آینده توسعه و رفاه در ایران به صدا درآمده است. در این میان، برخی از ناظران و تحلیلگران با اشاره به محدودیتهای فزاینده، از خطر «کره شمالی شدن» اقتصاد ایران سخن میگویند؛ سناریویی که در آن ارتباط با جهان به حداقل ممکن میرسد. اما آیا این تعبیر برای کشوری با مختصات ژئوپلیتیک، منابع عظیم انرژی و یک بخش خصوصی ریشهدار، تعبیری دقیق و واقعبینانه است؟ به باور حسین سلاحورزی، رئیس پیشین اتاق بازرگانی ایران، ایران نه کره شمالی است و نه به این سادگیها میتواند به یک کره شمالی دیگر تبدیل شود، اما فشارهای خارجی و سیاستهای تحریمی، میتوانند کشور را به سمت محدودیتهای هرچه بیشتر اقتصادی سوق دهند.
♦♦♦
بهنظر شما آیا ابزارهای انتخابشده از سوی واشنگتن، فارغ از نیت سیاستگذاران، ایران را به سمت انزوای بیشتر و کره شمالی شدن پیش میبرد؟
من همواره در مواجهه با تعبیر «کره شمالی شدن ایران» با احتیاط و تامل بسیار برخورد میکنم. واقعیت امر این است که ایران نه کره شمالی است و نه به این سادگیها میتواند به یک کره شمالی دیگر تبدیل شود. اگر به مولفههای بنیادین نگاه کنیم، متوجه میشویم که جامعه ایران، ساختار پیچیده اقتصاد آن، جغرافیای پهناور، منابع عظیم انرژی، وضعیت و ریشههای بخش خصوصی و ارتباطات گسترده منطقهای با همسایگان، تفاوتهای ماهوی و اساسی با کره شمالی دارد. حتی سبک زندگی مردم ایران، پویاییهای اجتماعی و مطالبات آنها از گذشته تا به امروز، هیچ سنخیتی با جامعه بسته پیونگیانگ ندارد. بنابراین، استفاده از این تعبیر بهمعنای تطابق کامل، از منظر تحلیلی چندان دقیق نیست. اما اگر منظور از این تعبیر این است که فشارهای خارجی و سیاستهای تحریمی، نیروی محرکهای ایجاد میکند که ما را به سمت محدودیتهای هرچه بیشتر اقتصادی سوق دهد، بله؛ این یک خطر بسیار جدی، واقعی و قابل پیشبینی است. ارتباط با بازارهای جهانی برای اقتصاد ایران روزبهروز سختتر و پرهزینهتر میشود و مناسبات غیررسمی و پنهان، در حال جایگزینی با ارتباطات شفاف و بینالمللی است. برای درک بهتر وضعیت امروز، کافی است مروری بر اسناد رسمی منتشرشده در ایالاتمتحده داشته باشیم. در فوریه ۲۰۲۵، دولت آمریکا رسماً اعلام کرد که به سیاست «فشار حداکثری» بازگشته است. در همین راستا، وزارت خارجه و وزارت خزانهداری آمریکا موظف شدند اجرای تحریمهای اقتصادی علیه ایران را با شدت بیسابقهای تشدید کنند. هشدارهای جدی به بخشهای کشتیرانی، بیمه، بنادر و تمامی ارکان مرتبط با حملونقل دریایی داده شد تا شبکههای درآمدی ایران هدف قرار گیرند. وزارت خارجه آمریکا مستقیم ماموریت پیدا کرد تا صادرات نفت ایران، از جمله صادرات عمده به چین را تا حد امکان رصد و محدود کند و همزمان، یک کارزار دیپلماتیک گسترده برای انزوای بیشتر ایران به راه افتاد. این روند در فوریه ۲۰۲۶ وارد مرحلهای خطرناکتر شد. کاخ سفید سازوکاری را تعریف کرد که براساس آن، حتی کالای کشورهای ثالث که مستقیم یا غیرمستقیم از ایران کالا یا خدمات میخریدند، هنگام ورود به آمریکا مشمول تعرفههای تنبیهی و اضافی میشد. این یعنی فشار دیگر فقط روی ایران نبود، بلکه هزینه و ریسک هرگونه همکاری تجاری با ایران برای شرکای خارجی بهشدت افزایش یافت. در کنار این موارد، دفتر کنترل داراییهای خارجی (اوفک) از فوریه ۲۰۲۵ تا بهار ۲۰۲۶، بیش از هزار شخص حقیقی و حقوقی، کشتی، هواپیما و نهاد مرتبط با ایران را به فهرست تحریمها افزود. درنهایت، از سپتامبر ۲۰۲۶ رسماً اعلام شد که سیاست صدور مجوزهای موردی برای ایران براساس «فرض بر رد درخواست» تنظیم شده است؛ یعنی اصل بر این است که هیچ مجوزی صادر نشود، مگر در موارد بسیار نادر و استثنایی. با این تفاسیر، باید یک سوءتفاهم بزرگ را کنار بگذاریم؛ تحریمهای شدید لزوماً بهمعنای توقف کامل تجارت نیست، اما «شکل و ماهیت» تجارت را بهطور بنیادین تغییر میدهد. ما همچنان نفت خواهیم فروخت، اما در مقیاس کمتر و با تخفیفهای سنگینتر. کالا وارد خواهیم کرد، اما از طریق واسطههای متعدد، شرکتهای پوششی، هزینههای حملونقل گزاف و پذیرش ریسکهای حقوقی بالا. مسئله اصلی این نیست که چند بشکه نفت کمتر میفروشیم؛ مسئله این است که برای انجام یک معامله تجاری ساده و عادی، اقتصاد ایران باید هزینههای غیرعادی و باجهای سنگین بپردازد. خطر اصلی اینجاست که اگر این وضعیت تداوم یابد، اقتصاد به این شرایط «عادت» میکند. بانکها جای خود را به صرافیها و شبکههای غیررسمی میدهند، ارتباط مستقیم با مشتری از بین میرود و قراردادهای شفاف جای خود را به توافقات تاریک و بدون ردپا میدهند. نگرانی جدی من این است که شباهت نگاه سیاسی تهران و پیونگیانگ بیشتر شود؛ یعنی تصمیمگیران ما به این نقطه برسند که قطع ارتباطات روزمره با جهان اهمیتی ندارد و این موضوع برای سیاستگذار به امری «عادی» تبدیل شود.
آیا میتوان اقتصادی را از بازار جهانی، نظام بانکی، فناوری و سرمایه جدا کرد و انتظار داشت جامعه آن همچنان باز، متنوع و برخوردار باقی بماند؟
ببینید، کشورها میتوانند در تنهایی زنده بمانند و به حیات خود ادامه دهند، اما پرسش اساسی این است که آیا با فشارهای شدید همهجانبه، «توسعه» امکانپذیر است؟ ما باید میان دو مفهوم «بقا» و «توسعه» تفاوت قائل شویم و این دو را با یکدیگر خلط نکنیم. اقتصاد ایران از نظر بنیه، وسعت و تنوع به قدری بزرگ است که حتی زیر بار شدیدترین تحریمها هم بهسرعت فرو نمیپاشد. ما منابع عظیم انرژی، ذخایر بینظیر معدنی، بخش کشاورزی گسترده، صنایع متنوع، بازار داخلی پهناور، نیروی انسانی تحصیلکرده و همسایگان متعدد داریم. تجربه سالهای گذشته نیز ثابت کرده است که تحریم لزوماً چرخ اقتصاد را کامل متوقف نمیکند؛ بخش خصوصی راههای جدیدی پیدا میکند، برخی واردات با تولید داخل جایگزین میشود و نقشه تجارت به سمت کشورهای دیگر تغییر میکند. بنابراین، این ادعا که بدون رابطه با غرب و دسترسی به اقتصاد جهانی هیچ کاری نمیتوان کرد، ادعایی دقیق نیست. اما در نقطه مقابل، کسانی که معتقدند تحریمها بیاثر بوده نیز در اشتباهی فاحش بهسر میبرند. اقتصاد مدرن، شبکهای درهمتنیده از زنجیرههای ارزش جهانی است. یک کارخانه که ظاهراً محصولی 100 درصد ایرانی تولید میکند، برای تامین ماشینآلات، قطعات یدکی، کاتالیستها، نرمافزار، دانش فنی، بیمه حملونقل و تامین مالی به خارج از مرزها وابسته است. وقتی این ارتباطات قطع یا محدود میشود، تولید متوقف نمیشود، اما بهشدت گرانتر، دشوارتر و کمبازدهتر میشود. مشکل امروز ما فقط تحریمهای آمریکا نیست. همانطور که میدانید، در سال ۲۰۲۶ گروه ویژه اقدام مالی (FATF) مجدداً ایران را در فهرست کشورهای پرریسک و مشمول اقدامات مقابلهای نگه داشت. این یعنی از تمامی کشورها خواسته شده تا روابط مالی خود را با نهادهای ایرانی بهشدت محدود کنند. حتی اگر فردا صبح تمام تحریمهای آمریکا لغو شود، بحران روابط بانکی ایران با جهان یک چالش مستقل است که باید برای آن چارهای اندیشید. سرمایه خارجی بهمعنای ورود اسکناس نیست؛ سرمایهگذار خارجی با خود فناوری روز، شیوههای مدرن مدیریت، بازارهای صادراتی، شبکههای تامین و امکان فاینانس را به همراه میآورد. وقتی سالها از این چرخه دور میمانیم، استهلاک سرمایه سرعت میگیرد، نوسازی صنایع متوقف میشود و شکاف فناوری ما با دنیا روزبهروز عمیقتر میشود. پرسش واقعی این است که در پایان این مسیر، مردم چه سطحی از درآمد، رفاه، دسترسی به تکنولوژی و حق انتخاب خواهند داشت؟
حال که به مردم اشاره کردید؛ بهنظر شما چه کسی بیشترین هزینه را برای این موضوع خواهد پرداخت؟
بدون هیچ شک و شبههای، هزینه نهایی و صورتحساب سنگین این موضوع روی میز خانوار ایرانی، و بهطور خاص اقشار کمدرآمد قرار میگیرد. البته تحریمها برای دولت، شرکتهای بزرگ، صادرکنندگان و واردکنندگان نیز هزینهتراشی میکند، اما سازوکار اقتصاد بهگونهای است که این بار درنهایت به انتهای زنجیره منتقل میشود. این یک ادعای ژورنالیستی یا سیاسی نیست؛ مطالعات معتبر علمی متعددی در داخل و خارج از کشور انجام شده که براساس دادههای خرد، اثر تحریمهای مالی و محدودیتهای سوئیفت را بر رفاه خانوار ایرانی سنجیدهاند. نتایج این پژوهشها تکاندهنده است. بررسیها نشان میدهد که زیان رفاهی تحمیلشده بر خانوارهای فقیر، حدود 3/ 2 تا 8/ 2 برابر زیان خانوارهای ثروتمند بوده است. مطالعه دیگری که روند هزینهکرد خانوارها را از سال ۱۹۹۱ تا ۲۰۲۱ بررسی کرده، نشان میدهد دورههای تشدید تحریمها (بهویژه سالهای ۲۰۱۲، ۲۰۱۵ و ۲۰۱۸ تا ۲۰۲۱) باعث کاهش شدید مصرف مواد مغذی در دهکهای پایین شده است. مصرف گوشت قرمز، مرغ و لبنیات در خانوادههای کمدرآمد بهشدت کاهش یافته است. دلیل این موضوع کاملاً روشن است: دولت میتواند کسری درآمد نفتی خود را از طریق استقراض، چاپ پول یا روشهای دیگر جبران کند. شرکتهای بزرگ دولتی میتوانند با ایجاد شبکهای از واسطهها، نیازهای وارداتی خود را تامین کنند. واردکننده خصوصی نیز هزینههای اضافی صرافی و دور زدن تحریم را روی قیمت نهایی کالا میکشد و صادرکننده این هزینهها را از طریق کاهش قیمت خرید از تولیدکننده خرد یا کاهش حاشیه سود جبران میکند. اما در انتهای این زنجیره، خانواری قرار دارد که مصرفکننده نهایی است. این خانوار هیچ راهی برای انتقال این هزینههای تورمی به شخص دیگر ندارد و تنها راهکارش، کوچکتر کردن سفره و حذف نیازهای اساسی است. البته من با این گزاره که تمام مشکلات اقتصاد ایران تقصیر تحریم است، بهشدت مخالفم. تقلیل دادن همه بحرانها به تحریم، از نظر سیاسی نیز خطاست، زیرا مسئولیت و پاسخگویی سیاستگذاران داخلی را محو میکند. کسری بودجه مزمن، رشد وحشتناک نقدینگی، ناترازی و فساد در نظام بانکی، تعدد ویرانگر نرخ ارز، بیثباتی مقررات، محیط کسبوکار نامساعد و مداخلههای دستوری دولت در قیمتگذاری، هیچکدام دستپخت آمریکا نیست؛ اینها محصول تصمیمات و حکمرانی خود ماست. اما درعینحال، کوچکنمایی اثر تحریمها نیز چشمبستن بر واقعیت است.
تحریمهای شدید خارجی، چه تاثیری بر توازن قدرت میان بخش خصوصی مستقل و نهادهای شبهدولتی میگذارد؟
این یکی از حیاتیترین و کلیدیترین دغدغههای فعالان اقتصادی است. تحریمهای پایدار، زمین و قواعد بازی اقتصاد را بهطور کامل تغییر میدهد. در یک اقتصاد نرمال و سالم، بنگاههای اقتصادی بر سر عواملی چون کیفیت، قیمت تمامشده، بهرهوری، نوآوری و اعتبار برند با یکدیگر رقابت میکنند. اما وقتی اقتصاد وارد فاز تحریمهای فلجکننده میشود، یک مزیت عجیب و غریب و رانتی جایگزین تمام این شاخصها میشود: عنصر «دسترسی». در اقتصاد تحریمی، برنده کسی نیست که کالای بهتری تولید میکند؛ برنده کسی است که میداند چگونه پولش را در شبکههای تاریک جابهجا کند، به کدام شبکه از شرکتهای پوششی در خارج دسترسی دارد، چگونه میتواند محمولههای تحریمی را بیمه کند، با چه نفوذی میتواند ارز تخصیصی را سریعتر دریافت کند و چگونه میتواند ریسک تحریمهای ثانویه را دور بزند. همین تغییر بنیادین قواعد بازی، بخش خصوصی شفاف و واقعی را در موضع ضعف مطلق قرار میدهد. یک بنگاه خصوصی اصیل دارای صورتهای مالی شفاف، سهامداران مشخص و حسابرسیهای دقیق است. شریک خارجی این بنگاه ملزم به رعایت قواعد سختگیرانه انطباق است و حاضر نیست ریسک جریمههای وزارت خزانهداری آمریکا را بپذیرد. در نتیجه، تمام عواملی که در یک اقتصاد سالم برای یک شرکت «نقطه قوت» محسوب میشوند (مانند شفافیت و قانونمداری)، در اقتصاد تحریمی به «محدودیت و نقطه ضعف» تبدیل میشوند. البته نباید دچار سادهسازی شویم و فکر کنیم تحریم فقط بخش خصوصی را هدف قرار میدهد. مطالعات نهادهایی مانند صندوق بینالمللی پول نشان داده است که تحریمها، درآمد، سودآوری و بهرهوری بنگاههای دولتی و خصولتی را نیز کاهش داده و در برخی شاخصها، آسیب به این نهادهای بزرگتر حتی عمیقتر بوده است. اما تفاوت استراتژیک در «ظرفیت بقا»ست. یک بنگاه وابسته به حاکمیت یا نهادهای شبهدولتی، برای حفظ اشتغال و پوشش زیانهای خود به بودجه عمومی، اعتبارات بیحدوحصر بانکی و شبکههای ویژه متصل است؛ بنابراین میتواند در برابر طوفان تحریمها مقاومت کند. اما یک شرکت متوسط بخش خصوصی چنین چتر حمایتی ندارد. اگر چند بار مسیر انتقال ارز او مسدود شود یا شریک تجاریاش قرارداد را فسخ کند، بهسادگی ورشکست شده و از بازار حذف میشود.
با محدود شدن تجارت و دسترسی به فناوری، نیروهای ذینفع از اقتصاد زیرزمینی و دور زدن تحریمها چگونه موقعیت خود را در ساختار کشور تثبیت میکنند؟
نتیجه طبیعی روندی که در پاسخ به سوال قبل تشریح کردم، این است که بهمرور زمان، سهم اقتصاد رسمی، شفاف و رقابتی در کیک اقتصاد ایران کوچک و کوچکتر میشود و در مقابل، سهم شبکهها و مجموعههایی که توانایی زیست در فضاهای غبارآلود و غیرعادی را دارند، بهشدت بزرگ میشود. این لزوماً یک توطئه از پیش طراحیشده نیست، بلکه خروجی طبیعی تغییر قواعد بازی است. من سالها از نزدیک در بطن بخش خصوصی و تجارت کشور تنفس کردهام و این روندها را نه در تئوری، که در عمل دیدهام. در شرایط عادی، صادرکننده موفق کسی است که بازار هدف را بهدرستی میشناسد و هزینههایش را مدیریت میکند. اما امروز، همین صادرکننده با وجود تمام مزیتهای رقابتی، چون توانایی نقلوانتقال پول یا بیمه محموله خود را ندارد، از دور رقابت خارج میشود. در نقطه مقابل، بازیگری وارد میدان میشود که نه بهرهوری دارد، نه کیفیت؛ اما چون به شبکههای واسطهگری پنهان و امکانات خاص متصل است، کنترل بازار را بهدست میگیرد. دقیقاً در همین نقطه است که تحریم، از یک محدودیت خارجی به یک عامل تغییر ساختار اقتصاد داخلی تبدیل میشود. هرچه وضعیت استثنایی تحریمها طولانیتر شود، ارزش دسترسی و رانت از کارایی و تخصص پیشی میگیرد. این زنگ خطری جدی برای مرگ تدریجی بخش خصوصی است. متاسفانه، زمانی که فشارهای خردکننده خارجی با تخصیصهای رانتی ارز، امضاهای طلایی، انحصارطلبی و فقدان شفافیت در داخل کشور گره میخورد، شکاف میان بنگاههای برخوردار از رانت و بنگاههای مستقل، به درهای پرنشدنی تبدیل میشود و ساختار اقتصاد را به نفع اقتصاد زیرزمینی و ذینفعان تحریم، مصادره میکند.