دانشمند مالیات
راجر گوردون چه دستاوردهایی در علم اقتصاد داشته است؟
صدیقه نژادقربان/ نویسنده نشریه
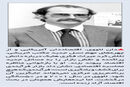
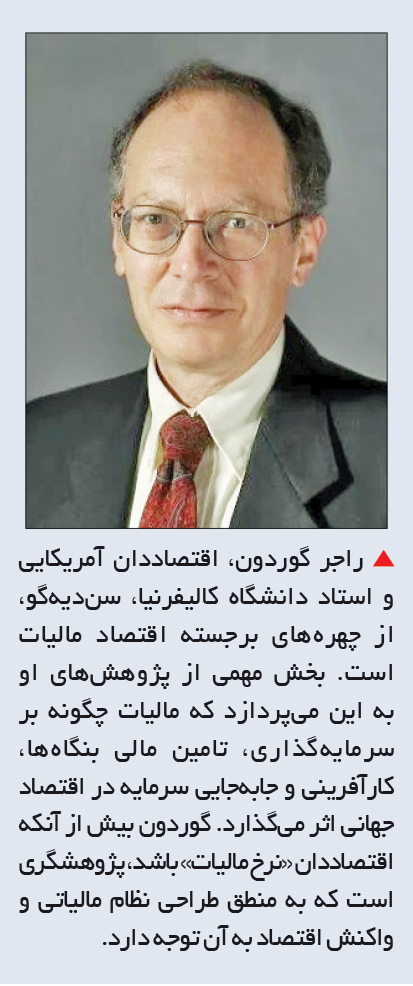 اگر قرار باشد فهرستی از اقتصاددانانی تهیه کنیم که بیسروصدا اما عمیق، فهم ما را از رابطه میان دولت، مالیات و رفتار انسانهای اقتصادی تغییر دادهاند، نام «راجر هال گوردون» قطعاً در ردیفهای نخست این فهرست جا میگیرد. او از آن دسته اقتصاددانانی نیست که در رسانهها پرآوازه باشد یا نظریهای با نامی جذاب به ثبت رسانده باشد؛ او بیشتر شبیه معماری است که سالها در پشت صحنه، نقشههای دقیقی از رفتار سرمایه، شرکتها و دولتها در برابر مالیات کشیده است.
فرض کنیم صاحب یک شرکت در پایان سال با دو تصمیم روبهروست: بخشی از سودش را دوباره در کسبوکار سرمایهگذاری کند یا آن را به شکل دیگری در اختیار صاحبان شرکت قرار دهد. همزمان، ممکن است به این فکر کند که شرکت را در کدام کشور ثبت کند، سرمایه جدید را از چه مسیری تامین کند و درآمدش را چگونه در حسابهای شخصی یا شرکتی نشان دهد. در ظاهر، اینها تصمیمهایی درباره مدیریت بنگاهاند؛ اما پشت هرکدام، یک پرسش مالیاتی هم نشسته است.
نرخ مالیات چقدر است؟ چه درآمدی مشمول مالیات میشود؟ سود در کجا شناسایی میشود؟ سرمایهگذاری با بدهی انجام شود یا از محل سود انباشته؟ فعالیت در قالب شرکت بهصرفهتر است یا به شکل فردی؟ پاسخ به این پرسشها میتواند مسیر حرکت پول را تغییر دهد؛ گاهی حتی پیش از آنکه تصمیم اقتصادی گرفته شود.
گوردون، اقتصاددان آمریکایی، بیش از چهار دهه از فعالیت حرفهای خود را صرف مطالعه همین نقطه اتصال کرده است: جایی که قواعد مالیاتی با رفتار بنگاهها، سرمایهگذاران و دولتها برخورد میکنند.
از کمبریج تا سندیهگو
راجر گوردون در ۱۴ سپتامبر ۱۹۴۹ به دنیا آمد. تحصیلات کارشناسی خود را در دانشگاه هاروارد به پایان رساند و سپس برای گذراندن دوره دکترای اقتصاد راهی موسسه فناوری ماساچوست (MIT) شد؛ جایی که در سال ۱۹۷۶ با راهنمایی جری هاسمن، یکی از چهرههای شاخص اقتصادسنجی، رساله خود را به پایان برد. مسیر حرفهای او از آزمایشگاههای بل آغاز شد، سپس به دانشگاه پرینستون رسید، از سال ۱۹۸۴ به دانشگاه میشیگان پیوست و در آنجا بهعنوان استاد و سپس دارنده کرسی «روبن کمپف» در اقتصاد فعالیت کرد. از سال ۲۰۰۱ به بعد، خانه علمی او دانشگاه کالیفرنیا در سندیهگو بوده است؛ همانجایی که هنوز هم به تدریس و پژوهش مشغول است.
آنچه در کارنامه گوردون بیش از عناوین دانشگاهی جلب توجه میکند، نقش او در نهادهای علمی است. او بین سالهای ۲۰۰۴ تا ۲۰۱۰ سردبیری نشریه معتبر «مجله ادبیات اقتصادی» (Journal of Economic Literature) را بر عهده داشت، و پیش از آن ویراستاری «مجله اقتصاد عمومی» و «بررسی اقتصادی آمریکا» را نیز تجربه کرده بود. او عضو انجمن اقتصادسنجی و آکادمی هنر و علوم آمریکاست و همکاری پژوهشی نزدیکی با «دفتر ملی پژوهشهای اقتصادی» و «مرکز پژوهشهای سیاست اقتصادی» در اروپا دارد. این جایگاهها نشان میدهد که گوردون یکی از ستونهای اصلی حوزه مالیه عمومی در چند دهه اخیر بوده است.
مالیات فقط از سود کم نمیکند
وقتی از مالیات حرف میزنیم، معمولاً به عددی فکر میکنیم که از درآمد یا سود کم و به خزانه دولت واریز میشود. اما برای راجر گوردون، مالیات مجموعهای از انگیزههاست که میتواند تصمیم یک بنگاه را تغییر دهد؛ از شیوه تامین مالی و سرمایهگذاری گرفته تا شکل سازمانی شرکت.
یکی از موضوعات مورد توجه او، انتخاب میان وام و انتشار سهام است. تفاوت رفتار مالیاتی با بهره بدهی و سود سهام میتواند این انتخاب را به یک تصمیم مالیاتی تبدیل کند و شرکت را به استفاده بیشتر از بدهی سوق دهد؛ انتخابی که در شرایط نامساعد اقتصادی میتواند آسیبپذیری بنگاه را بالا ببرد.
گوردون در مقاله «مالیاتگیری از درآمد سرمایه شرکتها: درآمدهای مالیاتی در برابر اختلالهای مالیاتی» که در سال ۱۹۸۵ منتشر شد، نگاه دقیقتری به رابطه مالیات و سرمایهگذاری داشت. تصور ساده این است که هرچه دولت سهم بیشتری از بازده سرمایه بگیرد، انگیزه سرمایهگذاری کمتر میشود. اما سرمایهگذاری با ریسک همراه است و بازده پروژه از پیش معلوم نیست. مالیات از یک طرف بخشی از بازده سرمایهگذار را میگیرد و از طرف دیگر، چون درآمد دولت در سالهای کمبازده نیز کاهش مییابد، بخشی از ریسک او را جذب میکند. گوردون نشان میدهد که در برخی موقعیتها، این دو اثر میتوانند تا حدی یکدیگر را خنثی کنند.
او همین منطق را در انتخاب شکل سازمانی بنگاه نیز دنبال میکند. در پژوهش مشترک با جفری مککیمیسون درباره «اختلالهای مالیاتی در انتخاب شکل سازمانی»، تفاوت قواعد مالیاتی میان شرکتهای سهامی و بنگاههای غیرشرکتی بررسی میشود. فردی که میتواند درآمدش را در قالب فعالیت شخصی یا یک شرکت دریافت کند، ممکن است تفاوت مالیاتی این دو مسیر را نیز در تصمیم خود لحاظ کند. البته انتخاب شکل بنگاه فقط تابع مالیات نیست و عواملی مانند دسترسی به سرمایه، هزینههای حقوقی، مزایای سازمانی و ویژگیهای صنعت نیز نقش دارند. در این نگاه، مالیات وارد محاسبهای میشود که در آن ریسک، تامین مالی، ساختار بنگاه و قواعد حقوقی همزمان حضور دارند؛ به همین دلیل اثر یک سیاست مالیاتی گاهی در جایی از تصمیم اقتصادی ظاهر میشود که در نگاه نخست ارتباطی با مالیات ندارد.
عبور سرمایه از مرزها
ماجرای مالیات وقتی سرمایه از مرزهای کشور عبور میکند، پیچیدهتر میشود. شرکتی که در چند کشور فعالیت میکند، فقط بازده یک پروژه را نمیسنجد؛ نرخ مالیات، ثبات قوانین، بازار، نیروی کار، زیرساخت و امکان انتقال سود نیز وارد محاسبه میشوند. گوردون از اقتصاددانانی بود که به این پرسش پرداخت که دولتها در چنین اقتصادی چگونه میتوانند از درآمد سرمایه مالیات بگیرند، بدون اینکه با جابهجایی سرمایه، پایه مالیاتی خود را از دست بدهند. در اقتصادهای کوچک و باز، این مسئله جدیتر است. تحرک سرمایه میتواند دولتها را به سمت کاهش مالیات بر سرمایه و رقابت برای جذب سرمایهگذاری سوق دهد. گوردون در پژوهشهای خود نشان میدهد که برای فهم این رقابت، تفاوت نرخهای مالیاتی بهتنهایی کافی نیست؛ باید رفتار واقعی سرمایهگذاران و شرکتها را نیز دید. سرمایهگذاران در عمل همیشه مطابق الگوهای ساده پیش نمیروند و بخش زیادی از دارایی خود را در کشور محل زندگیشان نگه میدارند؛ پدیدهای که در ادبیات اقتصاد به «تعصب وطنی» شناخته میشود.
این فاصله میان نظریه و رفتار واقعی، در مقاله مشترک گوردون و جیمز آر. هاینز جونیور، «مالیاتگیری بینالمللی» در سال ۲۰۰۲، نیز تحلیل شده است. آنها نشان میدهند که تصمیم سرمایهگذاری خارجی را نمیتوان به مقایسه نرخ مالیات کشورها تقلیل داد. برای شرکتهای چندملیتی، مسئله پیچیدهتر است: محل تولید، ثبت سود و پرداخت مالیات الزاماً یکی نیستند و داراییهای نامشهود مانند فناوری و برند نیز میتوانند محل شناسایی درآمد را از محل فعالیت واقعی جدا کنند. گوردون و جفری کی. مککیمیسون در پژوهش سال ۱۹۹۴ درباره مالیات شرکتی در اقتصادهای کوچک و باز، از زاویهای متفاوت به این مسئله نگاه میکنند. مالیات شرکتی فقط برای دریافت سهم دولت از سود شرکت نیست؛ میتواند مانعی در برابر انتقال درآمد شخصی به قالب شرکتی نیز باشد. اگر مالیات بر درآمد شخصی بسیار بالاتر باشد، فردی که امکان انتخاب میان فعالیت شخصی و شرکتی دارد، ممکن است درآمد خود را در قالب شرکت ثبت کند. در همین نقطه، تفاوت میان مالیات بر درآمد سرمایه و درآمد نیروی کار اهمیت پیدا میکند. درآمد نیروی کار معمولاً به فرد و محل اشتغال وابستهتر است، درحالیکه سرمایه و درآمد حاصل از آن قابلیت جابهجایی بیشتری دارد؛ تفاوتی که طراحی نظام مالیاتی را از یکسانسازی ساده نرخها فراتر میبرد.
آیا مالیات میتواند کارآفرینی را تشویق کند؟
برای گوردون، مؤدی مالیاتی فقط کسی نیست که باید بخشی از درآمدش را به دولت بپردازد؛ او بازیگری است که به قواعد مالیاتی واکنش نشان میدهد. همین نکته، بحث فرار و اجتناب مالیاتی را از حاشیه به متن تحلیل او میآورد. دولت برای شناسایی درآمد و وصول مالیات هزینه میکند، مؤدی نیز برای کاهش بار مالیاتی خود، از حسابداری و مشاوره گرفته تا تغییر شکل فعالیت، هزینه و زمان صرف میکند و بخشی از فعالیتها هم ممکن است از دید دستگاه مالیاتی پنهان بماند. در این حالت، نرخ مالیات بهتنهایی معیار مناسبی برای ارزیابی یک نظام مالیاتی نیست. هزینه اداره و اجرای قانون، هزینه سازگاری مؤدیان و انگیزه انتقال فعالیت میان بخش رسمی و غیررسمی نیز بخشی از هزینه واقعی مالیات هستند. گوردون این واکنشها را در طراحی نظام مالیاتی وارد میکند؛ همان جایی که فاصله میان یک نرخ مطلوب روی کاغذ و یک نظام قابل اجرا در دنیای واقعی آشکار میشود. اما او در بحث کارآفرینی، یک رابطه ظاهراً بدیهی را هم به چالش میکشد. اگر مالیات بر درآمد شخصی بالا باشد، انتظار میرود انگیزه افراد برای کارآفرینی کاهش پیدا کند. گوردون در مقاله «آیا نرخهای مالیاتی فعالیت کارآفرینانه را تشویق میکنند؟»، در سال ۱۹۹۷ پرسش دیگری مطرح کرد: اگر نرخ مالیات شخصی از مالیات شرکتی بالاتر باشد، آیا فرد پردرآمد ممکن است بهجای کاهش فعالیت، به سمت ایجاد شرکت برود تا درآمدش را در قالبی با مالیات کمتر دریافت کند؟ پاسخ او به شرایط بستگی دارد. کارآفرین نسبت به کارمند یک شرکت سهامی آزادی بیشتری برای انتخاب شکل دریافت درآمد دارد و میتواند بخشی از درآمد را در قالب درآمد شرکتی نگه دارد. به همین دلیل، تفاوت میان نرخ مالیات شخصی و شرکتی میتواند خود به مشوقی برای تغییر شکل فعالیت تبدیل شود. گوردون در مقالهای دیگر در سال ۱۹۹۸ نیز نشان داد که این امکان برای کارآفرینان بیشتر از کارکنان شرکتهای سهامی است، زیرا قوانین مالیاتی محدودیت بیشتری برای تغییر طبقهبندی درآمد کارکنان ایجاد میکنند. همین منطق در پژوهش او درباره «مالیات بر درآمد بهره» نیز دیده میشود. تفاوت در نحوه مالیاتگذاری انواع درآمد سرمایه میتواند افراد را بهجای تغییر فعالیت اقتصادی، به تغییر شکل ثبت و ارائه درآمد سوق دهد و زمینه آربیتراژ مالیاتی ایجاد کند. در اینجا، مرز میان تصمیم اقتصادی و تصمیم مالیاتی باریکتر از چیزی است که در نگاه اول بهنظر میرسد.
دولت در مدل گوردون
گوردون در تحلیل مالیات، فقط رفتار مؤدی و بنگاه را دنبال نمیکند؛ خود دولت هم بخشی از معادله است. یکی از مسیرهای مهم در کار او به رابطه میان دولت مرکزی و دولتهای محلی، یا همان «فدرالیسم مالی»، مربوط میشود. وقتی هر واحد دولت درباره مالیات و هزینهکرد عمومی بهطور مستقل تصمیم میگیرد، انتخاب یک منطقه میتواند بر مناطق دیگر اثر بگذارد. برای نمونه، کاهش مالیات بر سرمایه در یک ایالت ممکن است سرمایه را از ایالتهای همسایه جذب کند و درآمد مالیاتی آنها را کاهش دهد. همین منطق در سطح بینالمللی نیز دیده میشود. کشورها برای جذب سرمایه و فعالیت اقتصادی با یکدیگر رقابت میکنند و تفاوت قواعد مالیاتی میتواند محل سرمایهگذاری و محل شناسایی درآمد را تغییر دهد. گوردون در پژوهشهای خود درباره مالیات بینالمللی، به همین جابهجایی سرمایه و درآمد میان حوزههای قضایی مختلف توجه دارد. در چنین وضعیتی، تصمیم یک دولت میتواند پایه مالیاتی دولتی دیگر را هم تحت تاثیر قرار دهد و هماهنگی میان دولتها به موضوعی مهم تبدیل شود. اما نکته مهمتر در کار گوردون این است که دولت را نهادی ثابت فرض نمیکند که مالیات میگیرد و سپس فقط درآمد را خرج میکند. او در مقاله مشترک با جان دی. ویلسون، «ساختار مالیاتی و رفتار دولت: پیامدهایی برای سیاست مالیاتی»، بررسی میکند که تغییر درآمدهای مالیاتی چگونه میتواند رفتار هزینهای خود دولت را تغییر دهد. افزایش درآمد ممکن است اندازه یا ترکیب مخارج عمومی و حتی انتخاب پروژههای دولتی را تحت تاثیر قرار دهد. بنابراین، اثر یک اصلاح مالیاتی فقط در واکنش خانوارها و بنگاهها ظاهر نمیشود.
این نگاه در پژوهشهای گوردون درباره اقتصادهای در حال گذار نیز دیده میشود. در کشورهایی که ظرفیت اداری برای وصول مالیات مستقیم محدود است، تغییر نرخ مالیات بهتنهایی نمیتواند تضمینکننده افزایش درآمد باشد. دولت ممکن است به مالیاتهای غیرمستقیم، تنظیمگری یا ابزارهای ارزی متوسل شود؛ ابزارهایی که خود بر رفتار اقتصادی اثر میگذارند. در اینجا ظرفیت اجرایی دولت، ساختار اقتصاد و واکنش مؤدیان به هم متصل میشوند و سیاست مالیاتی از یک تصمیم درباره نرخ، به مسئلهای درباره نحوه عملکرد کل دستگاه دولت تبدیل میشود.
از نرخ مالیات تا طراحی مالیات
بیش از چهار دهه از آغاز فعالیت پژوهشی راجر گوردون میگذرد، اما بسیاری از موضوعاتی که او از دهههای ۱۹۸۰ و ۱۹۹۰ دنبال کرد، امروز دوباره در مرکز سیاستگذاری قرار گرفتهاند؛ از رقابت مالیاتی کشورها برای جذب سرمایه و انتقال سود شرکتهای چندملیتی گرفته تا مالیات در اقتصاد دیجیتال و بحثهای تازه درباره مالیات کربن. این تداوم نشان میدهد که اهمیت کار گوردون در ارائه یک نرخ یا نسخه مشخص نیست؛ در روشی است که برای نگاهکردن به مالیات پیشنهاد میکند. در این نگاه، مالیات پیش از آنکه یک عدد در جدول درآمدهای دولت باشد، بخشی از سازوکار تصمیمگیری اقتصاد است. نرخ مالیات میتواند بر انتخاب میان بدهی و سرمایه، شکل سازمانی بنگاه، نحوه ثبت درآمد، تصمیم کارآفرین برای فعالیت رسمی و حتی محل استقرار سرمایه اثر بگذارد. وقتی سرمایه امکان جابهجایی دارد، تصمیم یک کشور نیز از مرزهای خودش فراتر میرود. وقتی تفاوت نرخها میان انواع درآمد زیاد میشود، بخشی از رفتار اقتصادی ممکن است به سمت تغییر شکل درآمد حرکت کند، بدون آنکه فعالیت واقعی اقتصاد به همان اندازه تغییر کرده باشد. به همین دلیل، گوردون را میتوان بیش از آنکه اقتصاددان «نرخ مالیات» دانست، اقتصاددان «طراحی مالیات» دانست. آثار او مدام به این نکته برمیگردند که پایه مالیاتی، نرخ، رفتار مؤدی، ظرفیت اجرایی دولت و واکنش سرمایه به یکدیگر متصلاند. در اقتصادی با فرار مالیاتی، فعالیت غیررسمی و خروج سرمایه، افزایش نرخ میتواند نتیجهای متفاوت از آنچه روی کاغذ پیشبینی شده ایجاد کند؛ همانطور که کاهش یک نرخ نیز لزوماً بهمعنای از دسترفتن همان میزان درآمد نیست. اهمیت این نگاه برای اقتصادهایی مانند ایران در همین نقطه روشن میشود. نظام مالیاتی را نمیتوان جدا از ساختار اقتصاد، کیفیت حکمرانی و انتخابهای واقعی بنگاهها و خانوارها طراحی کرد. مالیات زمانی در اقتصاد جا میافتد که قواعد آن فقط درآمد دولت را محاسبه نکنند، بلکه رفتارهایی را هم که همان قواعد در اقتصاد ایجاد میکنند، از پیش بشناسند. میراث گوردون شاید همین تغییر زاویه نگاه باشد: از پرسیدن اینکه «چقدر مالیات بگیریم» به این فکر کنیم که مالیات چگونه طراحی شود تا اقتصاد بهجای تغییر شکل برای فرار از آن، بتواند درون قواعد آن حرکت کند.

دیدگاه تان را بنویسید