رنج پشیمانی
پیامدهای تعویق تصمیمگیری در گفتوگو با فرشاد فاطمی
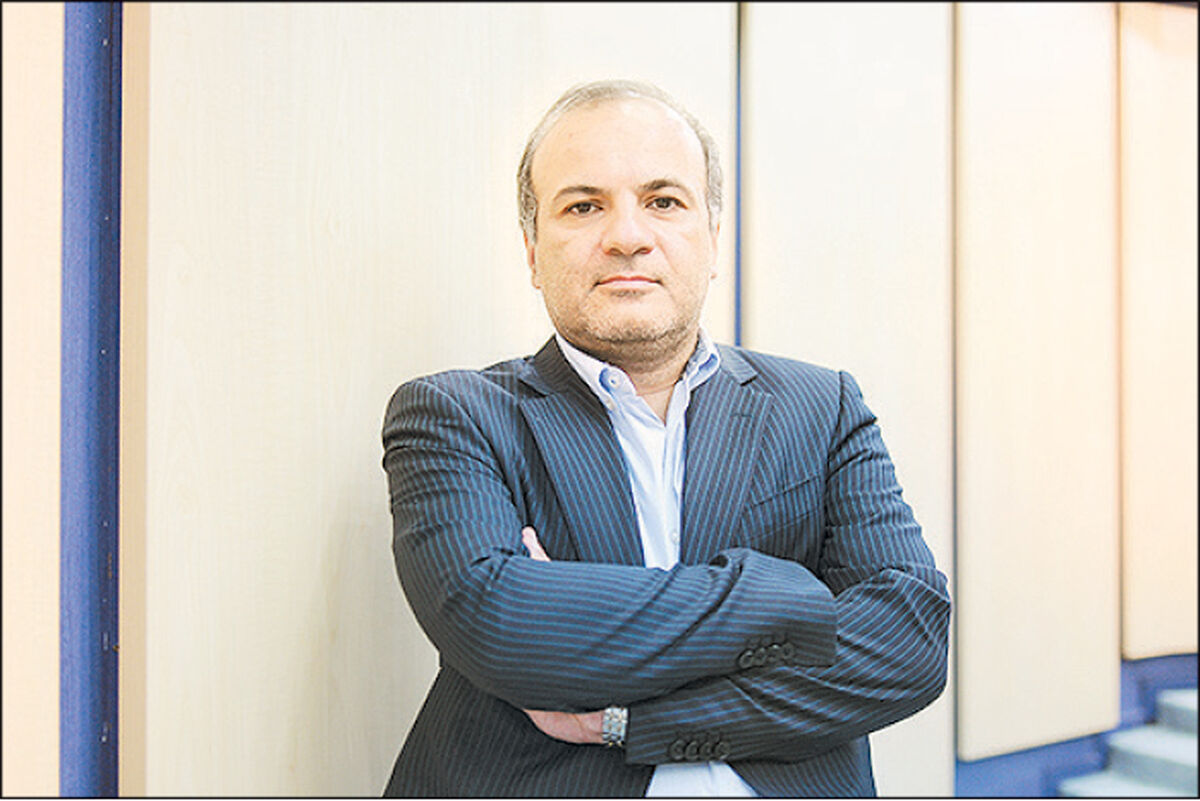
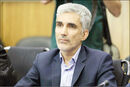
انتظار برای بهتر شدن شرایط و موکول کردن تصمیمها به آینده، پدیدهای جدید نیست؛ بلکه به بخشی از زندگی روزمره بسیاری از ما تبدیل شده است. وقتی آینده قابل پیشبینی نیست و هر تصمیمی میتواند به انتخابی پرهزینه یا فرصتی ازدسترفته منتهی شود، دست نگه داشتن و صبر کردن گاهی امنترین راه به نظر میرسد. فرشاد فاطمی، اقتصاددان و استاد دانشگاه، بر این باور است که تصمیمگیری در شرایط عدم قطعیت برای مغز دشوار است و هزینه تصمیمگیری بالاست. به همین دلیل در شرایطی که آینده اقتصادی و اجتماعی قابل پیشبینی نیست، افراد ترجیح میدهند تصمیمهای بزرگ زندگی خود را به تعویق بیندازند. اما این انتظار همیشه بدون هزینه نیست. خرید خانه، تغییر شغل یا بچهدار شدن ازجمله تصمیمهایی هستند که به تاخیر انداختن آنها ممکن است فرصتهایی را از افراد بگیرد که دیگر امکان جبرانشان وجود ندارد. فاطمی توضیح میدهد که در چنین شرایطی افراد با نوعی احساس پشیمانی مواجه میشوند که در اقتصاد رفتاری از آن با عنوان Regret یاد میشود. این احساس فقط به تصمیمهای بزرگ محدود نیست و در اقتصادی که قیمتها مدام تغییر میکنند، حتی خرید کالاهای روزمره هم میتواند به تجربهای همراه با پشیمانی تبدیل شود. به باور او، جوانان و افراد کمدرآمد بیشتر در معرض فشارهای ناشی از چنین وضعیتی قرار دارند. بااینحال به تعویق انداختن تصمیمها همیشه اشتباه نیست و گاهی میتواند از زیانهای احتمالی جلوگیری کند.
♦♦♦
تورم بالا، احتمال وقوع دوباره جنگ و خطر از دست دادن شغل، ازجمله نااطمینانیهایی بودند که شهروندان در سالهای اخیر با آنها روبهرو شدند. این شرایط چگونه سبب تعویق تصمیمهای مهم زندگی میشود؟
بهطور کلی تصمیمگیری در شرایط عدم قطعیت برای مغز ما سخت است. مغز ما از لحاظ تکاملی برای تحلیل شرایط ریسکی به اندازه شرایط قطعی آموزش ندیده است. به همین دلیل اول، تصمیمگیری در شرایط غیرقطعی هزینه تصمیمگیری را برای فرد افزایش میدهد. نکته دوم این است که ما انسانها در مواجهه با عدم قطعیت عموماً ریسکگریز هستیم. البته افرادی هم هستند که در شرایط خاص بیش از دیگران ریسک میکنند. بهخصوص وقتی میزان زیان احتمالی برای ما مشخص نیست و نمیدانیم اگر تصمیمی بگیریم درنهایت چقدر زیان خواهیم کرد، به سمت ریسکگریزی میرویم. این موضوع به چه معناست؟ فرض کنید به شما بگویند با احتمال ۵۰ درصد دو هزار تومان دریافت میکنید و با احتمال ۵۰ درصد هیچ پولی دریافت نمیکنید. گزینه دیگری هم وجود دارد که در آن با احتمال 100 درصد هزار تومان دریافت میکنید. افراد معمولاً گزینه دوم را بیشتر دوست دارند، چون ریسک کمتری دارد. البته ممکن است مثال دو هزار تومان خیلی ساده بهنظر برسد، اما میتوانیم احتمال کمی از یک زیان بسیار بزرگ را در نظر بگیریم و آن را با یک گزینه قطعی که از لحاظ مالی ارزش انتظاری معادلی دارد، مقایسه کنیم. در این شرایط هم اتفاقی که میافتد این است که افراد معمولاً گزینه کمریسکتر را ترجیح میدهند. مسئله بعد این است که انسانها معمولاً بعضی از تصمیمهای بزرگ زندگی خود را به دفعات زیادی نمیگیرند. مثلاً وقتی میخواهید تصمیم بگیرید که از چراغ قرمز عبور کنید یا نه، یا در شرایطی که احتمال بارندگی وجود دارد از خانه بیرون بروید یا نروید، با تصمیمهایی ریسکی مواجه هستید که در زندگی بارها آنها را میگیرید. به همین دلیل کمکم یاد میگیریم که چطور شرایط ریسکی را برای خودمان دقیقتر پیشبینی کنیم. اما در طول زندگی، تصمیمهایی مانند خرید خانه یا خرید خودرو را به دفعات نمیگیریم. به همین دلیل وقتی در این موارد خاص با شرایط ریسکی مواجه میشویم، تجربه زیادی از مواجهه با چنین ریسکهایی نداریم. میبینید که تاجران بزرگ که در شرایط پرریسک هم تصمیمهای زیادی گرفتهاند، راحتتر تصمیم میگیرند. ممکن است بعضی وقتها شکست بخورند و بعضی وقتها هم نتیجه بگیرند، اما تصمیمگیری در این شرایط برای آنها سادهتر از مردم عادی است. حالا اگر عدم قطعیت را هم به این وضعیت اضافه کنیم، تصمیمگیری سختتر میشود. فکر میکنم به این چند دلیل است که وقتی ریسک در شرایط محیطی ما افزایش پیدا میکند، تمایل پیدا میکنیم تصمیمهای خود را به تاخیر بیندازیم؛ بهخصوص تصمیمهای بزرگ زندگیمان را.
این تاخیر و تعویق در تصمیمگیریهای مهم مانند خرید خانه یا خودرو و حتی ازدواج یا بچهدار شدن، چه تبعاتی میتواند برای فرد داشته باشد؟
اگر شرایط ریسکی را در فضای منفعت و هزینه بررسی کنیم، میبینیم که هر تصمیمی برای ما فایده و هزینهای دارد. فایده به تاخیر انداختن تصمیم این است که ممکن است خطری را از خودمان دور کنیم. مثلاً من الان خانه نخرم چون ممکن است ماه آینده قیمت خانه به اندازه سایر داراییها افزایش پیدا نکند. یا الان خودرو نخرم، چون ممکن است قیمت خودرو به اندازه طلا رشد نکند و اگر طلایم را بفروشم و به خودرو تبدیل کنم زیان ببینم. پس هر تصمیمی منافع و هزینههایی دارد. چیزی که متفاوت است، فرصتهایی است که در زندگی از دست میروند و ممکن است دیگر بهدست نیایند. اینجا با مفهومی مواجه هستیم که به آن پشیمانی (Regret) میگویند. یعنی انسانها بهدلیل چیزهایی که میتوانستند بهدست بیاورند و بهدست نیاوردهاند، پشیمان میشوند. مثلاً موضوع بچهدار شدن را در نظر بگیرید. هرچه سن پدر و مادر بالاتر میرود و تصمیم بچهدار شدن را به تاخیر میاندازند، احتمالاً در آینده فرصتهای کمتری برای بچهدار شدن خواهند داشت. حتی اگر بچهدار شوند فرصت کمتری برای لذت بردن از بزرگ شدن فرزندشان خواهند داشت. واقعیت این است که اگر انسان بخواهد درست تصمیم بگیرد، باید همان تحلیل هزینه و فایده را انجام دهد. ممکن است به تاخیر انداختن بعضی از تصمیمها درست باشد. هرچند ممکن است بعداً احساس کنید که این تصمیم با زیان مالی یا زیان دیگری همراه بوده است.
موقعیت دیگری را در نظر بگیرید؛ مثلاً از خودتان میپرسید که آیا امروز طلا بفروشم و خانه بخرم یا نه؟ ممکن است یک تحلیلگر مالی به شما بگوید که در شش ماه آینده سرعت رشد قیمت طلا از سرعت رشد قیمت خانه بیشتر خواهد بود. بنابراین بهتر است کمی صبر کنید. حالا ممکن است تحلیل آن فرد درست از آب درنیاید و اتفاقاً قیمت خانه بیشتر از طلا افزایش پیدا کند. اما به هر حال این یک تحلیل هزینه و فایده است. اما در موقعیتهایی که فرصتها از دست میروند، یکی از کارهایی که خیلی کمک میکند، مشورت گرفتن از دیگران است. افرادی هم که در چنین مواردی مشورت میدهند معمولاً به این موضوع توجه میکنند. چون انسان به حرفی که دیگران میزنند هم لنگر میاندازد. اگر در آینده نتیجه تصمیم این باشد که فرد احساس کند تصمیم اشتباهی گرفته است، حداقل میتواند به خودش بگوید که این تصمیم چیزی بوده که در آن زمان عقل جمعی هم آن را درست میدانسته است. یعنی تنها خودش تصمیم نگرفته و با چند نفر دیگر هم مشورت کرده است و آنها هم در آن مقطع گفتهاند که این تصمیم درست است. در چنین شرایطی پذیرفتن زیان آینده برای انسان سادهتر میشود. یکی از کارهایی که در این موارد خیلی مفید است این است که خودتان را جای پنج یا 10 سال آینده خودتان بگذارید. مثلاً بگویید حتی اگر جنگ هم اتفاق بیفتد، من 10 سال دیگر که به گذشته نگاه میکنم ترجیح میدهم این خانه را داشته باشم یا نه؟ بهتر است در این 10 سال سوار این خودرو شده باشم یا نه؟ بهتر است یک فرزند 10ساله کنارم باشد یا نباشد؟ این نوع نگاه ممکن است تا حدودی به تصمیمگیری کمک کند. چون نوع نگاه انسان، وقتی از آینده به گذشته مینگرد و تصمیمهایش را تحلیل میکند، متفاوت است.
علاوه بر این، بعضی از تصمیمهای مالی و سرمایهگذاری که انسان میگیرد آنقدر اثرات جانبی بر زندگی خودش دارد که گاهی در ابتدا اصلاً به این اثرات فکر نمیکند. مثلاً بعضی از جوانان یا دانشجویان جوان با من مشورت میکنند و میگویند که این مقدار پول داریم و میخواهیم مقداری هم قرض کنیم و خانه بخریم. بهنظر شما این کار را انجام دهیم یا نه؟ من میگویم که خانه یک ارزش اقتصادی دارد. ضمن آنکه داشتن خانه بهخودی خود آرامش فکری به انسان میدهد که میتواند کارایی او را در سایر فعالیتهایش افزایش دهد. به همین دلیل تصمیمی مثل خرید اولین خانه را نباید صرفاً به یک تصمیم اقتصادی تقلیل داد. خرید نخستین خانه با نوعی آرامش روانی همراه است و این آرامش روانی ممکن است بهرهوری شما را در کارتان هم افزایش دهد. یا مثلاً فردی که یک خانه دارد و تصمیم میگیرد سقف بالای سرش را بفروشد و پول آن را وارد یک فعالیت اقتصادی کند، با تصمیم بسیار سختی روبهروست. چون درواقع دارد یک فرضیه امنیتی را از خودش دور میکند و ممکن است همه انسانها توان ذهنی تحمل آن ناامنی را نداشته باشند. به همین دلیل باید حواسمان باشد که بعضی از تصمیمهایی که در شرایط ریسکی میگیریم، اثرات دیگری هم دارند که فراتر از منفعت اقتصادی یا منافعی هستند که مستقیم برای آن تصمیم در نظر گرفته میشوند. این موضوع بهنظر من نکته بسیار مهمی است.
آیا میتوان نتیجه گرفت که این پشیمانی در شرایط فعلی جامعه بیشتر احساس میشود؟
ببینید، زمانی که تلاطم در اقتصاد بیشتر است، حس پشیمانی هم بیشتر است. فرض کنید جوانی تازه مشغول به کار شده و میخواهد تصمیم بگیرد که آیا این ماه برای کل سالش برنج بخرد یا نه. سه یا چهار هفته درگیر این تصمیم میماند و بعد وقتی به سوپرمارکت میرود، میبیند که قیمت برنج ۵۰ درصد افزایش پیدا کرده است. درحالیکه پولی که در حسابش داشته، همچنان به همان اندازه باقی مانده است. با خودش میگوید که من اول ماه با این پول میتوانستم ۶۰ کیلوگرم برنج بخرم، اما امروز فقط میتوانم ۴۰ کیلوگرم برنج بخرم. این همان پشیمانی است که درباره آن صحبت میکردیم. گاهی درباره پشیمانیهای بزرگ حرف میزنیم، اما این پشیمانی ممکن است وارد اتفاقات کوچک زندگی ما هم بشود و بار روانی زیادی به ما تحمیل کند. یعنی مدام نگران میشویم که نکند دوباره این اشتباه را تکرار کنیم.
در چه گروههایی این احساس بیشتر است؟
برای افرادی که جوان هستند و سطح درآمد پایینتری دارند، این فشار ممکن است خیلی بیشتر به چشم بیاید. درعینحال که انسانها باید از این خطاهای شناختی و خطاهای تصمیمگیری درس بگیرند، باید مراقب باشند که در تله این خطاها گرفتار نشوند. این موضوع به چه معناست؟ یعنی ممکن است این خطا آنقدر شما را دچار پشیمانی کند که دفعه بعد تصمیم بگیرید تمام پولتان را صرف خرید برنج کنید. درحالیکه این تصمیم ممکن است از میزان بهینه در شرایط فعلی هم فراتر برود. واقعیت این است که هرچه شرایط اقتصادی با تلاطم بیشتری همراه باشد و هرچه عدم قطعیتهای پیشرو افزایش پیدا کنند، احتمال تجربه این پشیمانی هم بیشتر میشود.
سیاستگذار چگونه میتواند امکان تصمیمگیری و برنامهریزی برای آینده را به زندگی مردم بازگرداند؟
واقعیت این است که یکی از کارهای اصلی سیاستمدار این است که بتواند عدم قطعیت را در اقتصاد و جامعه کاهش دهد. یک نکته جالب وجود دارد. همه ما تا حدی تعلیق و ریسک را دوست داریم. مثلاً همه ما دوست داریم یک مسابقه فوتبال را بهصورت زنده تماشا کنیم و ندانیم تیم مورد علاقهمان چه نتیجهای میگیرد. اگر کسی مسابقه را از طریق ماهواره دو دقیقه زودتر ببیند و گلها را به شما خبر بدهد، لذت تماشای مسابقه از بین میرود. چون شما آن تعلیق را دوست دارید. یا مثلاً وقتی به یک پاساژ میروید، دوست دارید در قرعهکشی آن شرکت کنید و ممکن است یک جاروبرقی برنده شوید. این احساس را در نظر بگیرید که وقتی فردی قرعهکشی برگزار میکند، چه اتفاقی میافتد. شما میدانید مغازههایی که در آن پاساژ تصمیم گرفتهاند جاروبرقی یا خودرو هدیه بدهند احتمالاً باید کالاهایشان را تا حدی گرانتر بفروشند تا هزینه آن جوایز تامین شود. درحالیکه اگر قرار نبود جاروبرقی هدیه بدهند شاید کالاهایشان را ارزانتر میفروختند. بااینحال حاضرید سهم خودتان را از آن پول اضافه پرداخت کنید تا لذت آن دو ساعت تعلیق را تجربه کنید. آن احساس تعلیق و عدم قطعیت در آنجا لذتبخش است. چرا؟ چون نهایت زیانی که میکنید این است که هزار تومان یا ده هزار تومان برای خرید کالایتان بیشتر پرداخت کردهاید و درنهایت جایزهای هم به شما تعلق نمیگیرد. اما شما برای خانهتان چنین کاری نمیکنید. حاضر نیستید خانهتان را جایی بگذارید که آخر شب اعلام کنند همه خانهها را جمع کردهاند و به یک نفر دادهاند. میخواهم بگویم که همه ما تا حدی ریسک و عدم قطعیت را دوست داریم، اما وقتی میزان آن از حد مشخصی بیشتر شود ما را آزار میدهد.
کار سیاستگذاری این است که بتواند با کنترل تلاطمهای اقتصادی و کنترل عدم قطعیتهای پیشرو، زندگی آرامتر و لذتبخشتری برای مردم فراهم کند تا بتوانند در شرایط باثباتتر و با قطعیت بیشتری تصمیم بگیرند. البته در شرایط امروز ممکن است گفته شود همه این اتفاقات تقصیر ما نیست. بالاخره ممکن است جنگی به کشور تحمیل شود و کشور مورد حمله قرار بگیرد. در چنین شرایطی باید اقداماتی انجام داد که جلوی خرابی و ویرانی گرفته شود.
سیاستگذار باید بتواند عدم قطعیت را کاهش دهد تا مردم زندگی آرامتری داشته باشند. فکر میکنم این موضوع بسیار مهمی است. افرادی که در شرایط عدم قطعیت زندگی کردهاند گاهی آرامش روانی خود را از دست میدهند و توانایی تصمیمگیری آنها کاهش پیدا میکند. به همین دلیل بسیار مهم است که بتوانیم شرایط آرامی را برای زندگی عادی مردم فراهم کنیم.

دیدگاه تان را بنویسید