زندگی مشروط
تعلیق تصمیمهای بزرگ زندگی چه بر سر جامعه میآورد؟
سوگل دانائی/ نویسنده نشریه
 «وقتی اوضاع بهتر شد»، به شرط مشترک بسیاری از تصمیمهای زندگی تبدیل شده و بسیاری از مردم ناچارند ازدواج، فرزندآوری، تغییر شغل، خرید خانه و حتی درمان را به آیندهای موکول کنند که زمان رسیدنش معلوم نیست. در شرایط نااطمینانی، به تعویق انداختن تصمیمها راهی برای پرهیز از تعهدات سنگین و خطاهای جبرانناپذیر است. اما اگر انتظار طولانی شود، خود تصمیم نگرفتن چه هزینههایی به زندگی تحمیل میکند؟
همه فرصتها منتظر بهبود شرایط نمیمانند. امکان فرزندآوری محدودیت زمانی دارد، تاخیر در درمان ممکن است بیماری را پیچیدهتر کند و ماندن در شغلی نامناسب میتواند فرصت یادگیری و پیشرفت را از بین ببرد. در خانواده نیز تعلیق مداوم برنامهها ممکن است به اختلاف میان همسران، وابستگی طولانیتر فرزندان به والدین و احساس ناتوانی در ساختن آینده بینجامد. مسئله این است که با گذشت زمان، شاید امکان انتخاب از دست برود.
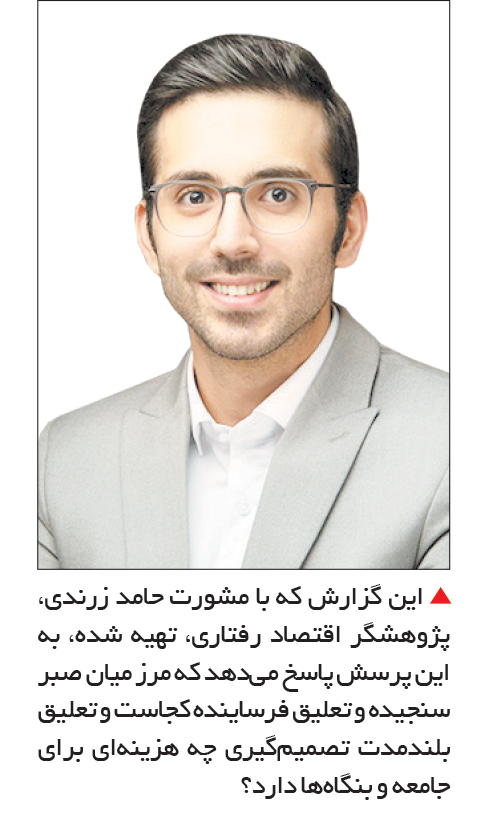
این انتظار، پیامد اقتصادی هم دارد. وقتی خانوارها خریدهای بزرگ را عقب میاندازند و افراد از جابهجایی شغلی یا راهاندازی کسبوکار پرهیز میکنند، تقاضا، تحرک نیروی کار و سرمایهگذاری ممکن است کاهش یابد. در نتیجه، احتیاطی که برای هر فرد قابل فهم است، در مقیاس جامعه میتواند به تداوم رکودی دامن بزند که خود زمینه انتظار بیشتر را فراهم میکند. این گزارش میپرسد مرز میان صبر سنجیده و تعلیق فرساینده کجاست؟ چه کسانی توان مالی و زمانی منتظر ماندن دارند و چه کسانی در این فاصله فرصتهایشان را از دست میدهند؟ و چگونه میتوان امکان برنامهریزی را به خانوادهها بازگرداند، پیش از آنکه «زندگی در انتظار» به شیوه دائمی زندگی تبدیل شود؟
در انتظار بهبود
«بعداً ورزش میکنم»، «بعداً سفر میرویم»، «بعداً شاید توانستیم خانه بخریم»! «بعداً» به قید تکرارشونده در مکالمات شهروندان تبدیل شده است. بسیاری از ما همه چیز را به آیندهای موکول کردهایم که نمیدانیم در آن زمان وضعیت بهتر میشود یا حتی بدتر. تصمیم نمیگیریم و به امید آمدن روزهای بهتر دست نگه داشتهایم. اما این تعلیق و تصمیم نگرفتن همیشه به نفع ما عمل نمیکند. گاهی آینده تاریکتر میشود و فرصتها از دست میرود. اما این ویژگی در سایر جوامع هم دیده میشود، گویی تصمیم نگرفتن در شرایط نااطمینانیهای اقتصادی، رفتار عقلانی انسانهاست. شاهد این ادعا، مقالهای است با نام «هزینه ندانستن؛ نااطمینانی چگونه بر اقتصاد منطقه یورو فشار وارد میکند؟» که در مرداد ۱۴۰۵ به قلم مالین اندرسون، آلینا بوباسو، لورنا سایز و استفانیا اسکروفانی در بولتن اقتصادی بانک مرکزی اروپا منتشر شده است. در این گزارش پیامدهای نااطمینانی اقتصادی بر مصرف خانوارها، سرمایهگذاری شرکتها و فعالیتهای اقتصادی منطقه یورو بررسی شده است. به گواه این مقاله، زمانی که آینده نامشخص میشود، خانوارها هزینههای خود را کاهش میدهند و برای مواجهه با شرایط پیشبینینشده پسانداز بیشتری میکنند. شرکتها نیز سرمایهگذاری و استخدام نیروی کار را به تعویق میاندازند یا کاهش میدهند. در بازارهای مالی هم افزایش نااطمینانی میتواند دسترسی به اعتبار را دشوارتر و هزینه دریافت آن را بیشتر کند. براساس این گزارش، نااطمینانی علاوهبر آنکه میتواند به طور مستقل فعالیت اقتصادی را تضعیف کند، ممکن است آثار بحرانهای دیگر را نیز تشدید کند. برای مثال در بحران مالی سالهای ۲۰۰۸ و ۲۰۰۹، مشخص نبودن مدت و شدت بحران به تشدید پیامدهای اقتصادی آن کمک کرد. همچنین رفتار محتاطانه خانوارها و شرکتها ممکن است اثر سیاستهای انبساطی پولی را محدود کند.
بانک مرکزی اروپا برای سنجش نااطمینانی از چهار گروه شاخص، شامل تحلیل متون خبری، نظرسنجی از خانوارها و شرکتها، شاخصهای بازارهای مالی و الگوهای اقتصادی استفاده میکند. بررسی این شاخصها نشان میدهد که نااطمینانی ناشی از تحولات سیاسی و ژئوپلیتیک همچنان بالاست. شاخص نااطمینانی سیاست اقتصادی نیز از سال ۲۰۱۹ بالاتر از سطح تاریخی خود باقی مانده است. در مقابل، برخی شاخصهای مرتبط با وضعیت کوتاهمدت اقتصاد و بازارهای مالی از اوج دوران همهگیری کرونا فاصله گرفتهاند.
بقا بهجای توسعه
حامد زرندی، پژوهشگر اقتصاد رفتاری، با تشریح یک موقعیت توضیح میدهد که چگونه نااطمینانی و تورم همزمان میتواند تصمیم و نوع آن را در بلندمدت تغییر دهد و تصویر ما از آینده را دگرگون کند: «فرض کنید صاحب یک کارگاه تولیدی بعد از چند سال کار، بخواهد کسبوکار خود را توسعه دهد، دستگاهی جدید بخرد و افراد تازهای استخدام کند. اما هنگام تصمیم با ابهاماتی مانند احتمال افزایش تنش و توان خرید مشتری روبهرو میشود. به همین دلیل صبر میکند، اما صبر کردن او بیهزینه نیست. نگران است که چند ماه بعد، با همین پول دیگر نتواند همان دستگاه را بخرد. بنابراین میان دو نگرانی قرار میگیرد: اگر اقدام کند، ممکن است سرمایهاش را درگیر فعالیتی کند که آیندهاش روشن نیست؛ اگر اقدام نکند، ممکن است قدرت خرید سرمایهاش کاهش پیدا کند.» زرندی ادامه میدهد: «ممکن است درنهایت، توسعه کارگاه را عقب بیندازد و بخشی از پولش را به دارایی دیگری تبدیل کند که تصور میکند ارزش آن بهتر حفظ میشود. پس او لزوماً بیعمل نشده است؛ تصمیمش از توسعه کسبوکار به حفاظت از سرمایه تغییر کرده است. چند ماه بعد، شاید دستگاهی خریده نشده و دو نفر هم استخدام نشده باشند. البته ممکن است همین احتیاط، او را از یک زیان بزرگ نجات داده باشد.» اما به باور زرندی، این موقعیت یک تغییر مهم را در ذهن فرد رقم زده است، در شرایطی که او به توسعه فکر میکرد، حالا فقط به حفظ شرایط میاندیشد.
صبر عقلانی
زرندی البته تاکید میکند که تعویق و تصمیم نگرفتن لزوماً نشانه ضعف و خطای تصمیمگیری نیست. او میگوید: «وقتی تصمیمی پرهزینه و بهسختی برگشتپذیر است، صبر کردن میتواند منطقی باشد. کسی که میخواهد کارخانه تاسیس کند، با انتظار ممکن است اطلاعاتی بهدست بیاورد که مانع از یک اشتباه بزرگ شود.» این مفهوم که در اقتصاد با عناوینی چون «ارزش اختیار انتظار» یا «ارزش شبهاختیار» مطرح میشود، درواقع میگوید که زمانی که تصمیمی برگشتناپذیر است و اطلاعات بیشتر درباره آن ممکن است در آینده بهدست بیاید، به تعویق انداختن آن تصمیم میتواند ارزش اقتصادی داشته باشد.
بااینحال اقتصاد رفتاری لایه دیگری هم به این توضیحات اضافه میکند. زرندی میگوید: «انسانها فقط نسبت به احتمال زیان حساس نیستند؛ نسبت به ندانستن احتمالها هم حساساند. اینکه بدانیم احتمال شکست چقدر است، با اینکه نتوانیم حتی آن را تخمین بزنیم تفاوت دارد. «ابهامگریزی» کمک میکند بفهمیم چرا فرد ممکن است از تصمیمی فاصله بگیرد که پیامدهایش برای او قابل ارزیابی نیست.» به باور زرندی، عامل دیگری هم در این میان مطرح است که باید نامش را زیانگریزی گذاشت: «در بسیاری از موقعیتها، از دست دادن چیزی که داریم، از بهدست آوردن منفعتی مشابه وزن روانی بیشتری پیدا میکند. برای صاحب کارگاه، احتمال ازدستدادن سرمایهای که سالها جمع کرده، ممکن است بسیار ملموستر از منفعت توسعه آینده باشد. نگرانی از پشیمانی هم میتواند تعویق را جذاب کند؛ فرد با تصمیم نگرفتن، دستکم برای مدتی از مسئولیت روانی انتخاب فاصله میگیرد.» البته وضعیت در ایران به باور این پژوهشگر متفاوت است، چون باید اثر تنش و تورم را هم جدا کرد: «نگرانی از تشدید تنشها میتواند فرد را به حفظ انعطاف و عقب انداختن تعهدهای بلندمدت سوق دهد. در مقابل، انتظار افزایش قیمتها ممکن است کسی را که توان مالی دارد، به خرید زودتر کالا یا دارایی ترغیب کند. بنابراین ممکن است یک فرد همزمان توسعه کسبوکارش را عقب بیندازد، اما برای خرید دارایی عجله کند. این دو رفتار الزاماً متناقض نیستند. البته تورم برای همه امکان خرید زودتر ایجاد نمیکند. برای خانوادهای که درآمدش از هزینهها عقب افتاده، خرید ممکن است بهدلیل ناتوانی مالی عقب بیفتد، نه بهدلیل تردید روانشناختی. درواقع تمایز مهم این است که منتظر چه چیزی هستیم. انتظار برای نتیجه یک رویداد مشخص میتواند نقطه پایان داشته باشد؛ اما انتظار برای اینکه «اوضاع کاملاً روشن شود» ممکن است دائم تمدید شود. مشکل از جایی آغاز میشود که تعویق دیگر اطلاعات مفیدی تولید نمیکند، اما همچنان فرصتها را مصرف میکند.»
هزینههای پیدا و پنهان
تصمیم نگرفتن البته همیشه هم بیهزینه نیست. گاهی تعویق آینده میتواند اثرات سوء در زندگی شخصی داشته باشد. در پژوهشی با نام «بررسی نقش بیثباتی فزاینده شغلی در تاخیر ازدواج و فرزندآوری نسلهای مختلف مردان ژاپنی» که آوریل ۲۰۲۵ به قلم ریوتا موگییاما در نشریه علمی «پژوهشهای جمعیتشناختی» منتشر شد، نقش تغییرات وضعیت اشتغال و تجربه کاری در به تعویق افتادن ازدواج و فرزندآوری بررسی شده است. این پژوهش با مطالعه مردان ژاپنی متولد سالهای ۱۹۴۵ تا ۱۹۸۴ نشان میدهد که افزایش بیثباتی شغلی یکی از عوامل موثر بر تاخیر در تشکیل خانواده بوده است. نتایج این پژوهش در مطالعات پیشین هم تایید شده بود. زرندی هم میگوید، تعویق در سطح فرد و جامعه تبعاتی دارد. در سطح فردی میتوان به از دست رفتن فرصتها اشاره کرد: «عقب انداختن یادگیری یک مهارت، تغییر شغل یا راهاندازی کسبوکار میتواند درآمد آینده را به تاخیر بیندازد. هزینه دوم، یادگیری ازدسترفته است؛ چون بخشی از اطلاعات فقط از طریق اقدام و گرفتن بازخورد بهدست میآید. کسی که وارد بازار نمیشود، تجربه شناخت مشتری، اصلاح محصول و ساختن رابطه کاری را هم کسب نمیکند.» او میگوید: «تورم میتواند هزینه انتظار را بیشتر کند. اگر بازده پسانداز فرد از رشد قیمتِ هدف او کمتر باشد، ممکن است در مدت انتظار از آن هدف دورتر شود. بااینحال، نباید نتیجه گرفت هر اقدامی بهتر از صبر کردن است؛ هزینه-فرصت باید در کنار زیانی سنجیده شود که انتظار احتمالاً مانع آن شده است.»
این پژوهشگر اقتصاد رفتاری تاکید میکند که باید تفاوت دیده شدن هزینهها را در نظر گرفت: «زیان کسبوکاری که راه افتاده و شکست خورده، مشخص و قابل روایت است؛ اما درآمد، تجربه و شغلی که بهدلیل شروع نکردن شکل نگرفته، کمتر دیده میشود. به همین دلیل، ممکن است هزینه اقدام را جدیتر از هزینه بیاقدامی حساب کنیم.» به باور او در سطح جامعه، موضوع پیچیدهتر میشود: «به همان دونفری فکر کنیم که در مثال کارگاه استخدام نشدند. برای صاحب کارگاه، توسعه عقب افتاده است؛ برای آن دو نفر، یک فرصت شغلی اصلاً به وجود نیامده است. اگر این رفتار فراگیر شود، تعویق خرید خانوارها، کاهش سفارش بنگاهها و عقب افتادن استخدام میتوانند یکدیگر را تقویت کنند. همچنین توقف سرمایهگذاری مولد الزاماً بهمعنای بیحرکت ماندن پول نیست. فرد ممکن است برای حفظ ارزش دارایی خود معامله کند، اما سرمایهگذاری در تجهیزات، آموزش نیروی انسانی یا توسعه محصول انجام نشود. بنابراین افزایش فعالیت در بازار داراییها را نمیتوان بهتنهایی نشانه افزایش تمایل به سرمایهگذاری بلندمدت دانست.» به باور زرندی، یک رفتار احتیاطی میتواند برای فرد قابل دفاع باشد، اما وقتی در مقیاس گسترده تکرار شود، فرصتهای اقتصادی جامعه را محدود کند. بههمین دلیل، نمیتوان این مسئله را صرفاً با توصیه به جسارت بیشتر افراد حل کرد.
اثرات بلندمدت تعویق
ماجرای تعویق اما محدود به دوره زمانی کوتاهمدت نیست. گاهی تعویق تصمیمات در کوتاهمدت میتواند قدرت تصمیمگیری آدمها را در بلندمدت به خطر بیندازد. زرندی در اینباره میگوید: «باید میان انتظار همراه با یادگیری و انتظار فرساینده تفاوت بگذاریم. فردی که در مدت انتظار اطلاعات جمع میکند، گزینههایش را میسنجد و برای اقدام معیار مشخصی دارد، ممکن است درنهایت تصمیم بهتری بگیرد. اما انتظاری که پایان و معیار ندارد، میتواند توجه و انرژی فرد را مصرف کند.»
یکی از مفاهیم مرتبط در اقتصاد رفتاری، محدودیت ظرفیت توجه است. این مفهوم توضیح میدهد که وقتی ذهن فرد دائم درگیر پرداخت هزینهها، حفظ قدرت خرید و احتمال وقوع اتفاقهای نامطلوب است، توجه کمتری برای بررسی فرصتهای تازه و برنامهریزی بلندمدت باقی میماند. این بهمعنای کم شدن هوش یا توان ذاتی او نیست؛ مسئله این است که بخشی از ظرفیت ذهنیاش صرف مدیریت نگرانیهای فوری میشود. زرندی میگوید در این موقعیت، «ممکن است فرد خبرهای زیادی را دنبال کند، اما اطلاعاتی که به تصمیم مشخص او کمک میکنند اندک باشند. هر خبر تازه، تصمیم را به خبر بعدی موکول میکند. در نتیجه، فرد دائم درگیر تصمیم است، بدون اینکه به تصمیم برسد». او از کاهش احساس اثرگذاری در بلندمدت هم یاد میکند. اثری که ناشی از تعویق طولانیمدت تصمیم نگرفتن است: «اگر کسی بارها تجربه کند که برنامههایش با عوامل خارج از کنترل به هم میریزد، ممکن است بهتدریج کمتر باور کند تلاش و برنامهریزی او نتیجه قابل اتکایی دارد. این خطر وجود دارد که احتیاط از یک واکنش به شرایط مشخص، به شیوهای فراگیر برای مواجهه با فرصتها تبدیل شود؛ البته چنین پیامدی برای همه افراد یکسان یا اجتنابناپذیر نیست.»
به باور او، تعویق طولانی ممکن است کیفیت گزینهها را هم تغییر دهد: «کسی که امروز برای تغییر شغل فرصت بررسی دارد، ممکن است چند ماه بعد، با کاهش پسانداز، مجبور به انتخابی اضطراری شود. بنابراین تصمیم نگرفتن همیشه اختیار را حفظ نمیکند؛ گاهی تصمیم را به زمانی منتقل میکند که گزینهها کمتر و فشار بیشتر است.»
در روزها و ماههای اخیر افرادی در فضای مجازی که خود را کارشناس موفقیت معرفی میکنند، از امید و شجاعت میگویند و توقع دارند که همه جامعه در شرایط نااطمینانی ریسکپذیر باشند. توصیهای که به قول زرندی در افق بلندمدت کافی نیست: «قواعد قابل پیشبینیتر، تعهدات معتبر و امکان اصلاح تصمیمها اهمیت دارند. در سطح فرد و کسبوکار هم، هرجا ممکن باشد، میتوان تصمیمهای بزرگ را به گامهای کوچکتر و قابل آزمایش تبدیل کرد. پیش از اینکه بپرسیم چرا مردم برای آینده برنامه ندارند، باید بپرسیم برنامهریزی برای آینده چقدر امکان تحقق دارد.»

دیدگاه تان را بنویسید