خرج از جیب آیندگان
تعهدات پنهان دولت در گفتوگو با سعید اسلامی بیدگلی
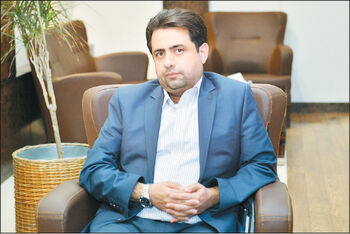
تصور کنید فردی هر ماه، پیش از آنکه حقوق ماهانه خود را دریافت کند، بخش قابل توجهی از درآمد آیندهاش را صرف هزینههایی کند که قرار است امروز پرداخت شوند. اگر این روند ادامه پیدا کند، بخشی از درآمد ماههای آینده از قبل خرج شده و فرد با منابعی مواجه خواهد شد که دیگر در اختیار او نیستند. دولتها نیز زمانی که هزینههای امروز را نه از درآمدهای جاری که از منابع و درآمدهایی تامین میکنند که هنوز بهدست نیامدهاند، در مقیاسی بسیار بزرگتر با چنین وضعیتی روبهرو میشوند. انتشار اوراق بدهی، ایجاد تعهدات پرداختنشده، انباشت بدهی شرکتهای دولتی، استفاده از منابع صندوق توسعه ملی و ایجاد تعهدات بازنشستگی، هرکدام به شکلی میتوانند بخشی از منابع سالهای آینده را پیشاپیش درگیر کنند. در این میان، بخشی از تعهدات ممکن است در آمارهای رسمی بهطور کامل دیده نشوند یا در قالب بدهیهای ضمنی و احتمالی به آینده منتقل شوند. نتیجه آن است که دولتهای بعدی، پیش از آنکه درباره نحوه مصرف منابع خود تصمیم بگیرند، با تعهداتی روبهرو میشوند که در دورههای قبل ایجاد شدهاند. به باور سعید اسلامیبیدگلی، اقتصاددان، مسئله فقط بدهیهای ثبتشده دولت نیست؛ بخش مهمی از هزینه تصمیمهای امروز، در قالب تعهدات پنهان و بدهیهای ضمنی به آینده منتقل میشود و بودجه دولتهای بعدی را پیشاپیش درگیر میکند.
♦♦♦
هزینه تصمیمهای مالی امروز دولت دقیقاً از چه مسیرهایی به دوش بودجه و منابع سالهای آینده منتقل میشود؟ آیا برای برآورد این هزینهها میتوان به رقم بدهی رسمی دولت و اوراق منتشرشده اکتفا کرد؟
مهمترین کانال انتقال هزینههای دولت به بودجه سالهای آتی و استفاده از منابع آینده، انباشت بدهیهای صریح و ضمنی است. این انتقال از مسیرهای متفاوتی رخ میدهد: انتشار اوراق، افزایش بدهیهای پنهان و ایجاد تعهدات بیننسلی. دولت بیش از آنچه در بودجه مصوب 1405 اعلام کرده است، اوراق بدهی منتشر خواهد کرد. باید توجه کرد که انتشار اضافه بر بودجه در سرفصل انتشارات جدید خواهد بود. همچنین احتمال ایجاد بدهیهای جدید به پیمانکاران و ایجاد تعهدات پرداختنشده برای سالهای آتی نیز وجود دارد. دولت همچنین از صندوق توسعه ملی بهعنوان یک دارایی بیننسلی برداشت خواهد کرد. صندوقهای بازنشستگی نیز یکی از کانالهای مهم انتقال هزینه هستند. علاوه بر همه اینها، تورم بهعنوان مالیات پنهان، ایجاد تضامین دولتی برای سالهای بعد و افزایش زیان شرکتهای دولتی هم هزینههایی است که عملاً منابع یا درآمدهای سالهای بعد را تحت تاثیر قرار خواهد داد.
در برآورد بدهی واقعی دولت، تا چه اندازه میتوان به ارقام و سرفصلهای رسمی بدهی اتکا کرد؟ چه نوع تعهداتی خارج از این ارقام باقی میمانند یا بهصورت شفاف گزارش نمیشوند و از چه مسیرهایی، مانند بدهی شرکتهای دولتی، مطالبات پیمانکاران و تضامین دولتی، میتوانند درنهایت به تعهد دولت تبدیل شوند؟
بسیاری از سرفصلهای بدهی دولت در بودجه نیامده یا بهطور شفاف گزارش نمیشود. بخشی از بدهیهای دولت به پیمانکاران دورههای بعدی بودجه منتقل میشود. به این معنا که تعهدی که در دوره جاری ایجاد شده است، الزاماً در همان دوره تسویه نمیشود و پرداخت آن به سالهای بعد منتقل خواهد شد. در نتیجه، بخشی از هزینههای دولت در زمان ایجاد تعهد بهطور کامل در ارقام بودجه قابلمشاهده نیست و خود را در قالب مطالبات پرداختنشده و تعهدات منتقلشده به دورههای بعد نشان میدهد. این مسئله باعث میشود تصویر بدهی دولت صرفاً با نگاه کردن به ارقام ثبتشده در بودجه، کامل نباشد. در مورد بدهی بانکی، بدهی مستقیم دولت به بانک مرکزی و بانکها در آمار رسمی وجود دارد، اما ردپای کانال انتقال هزینه از طریق ایجاد بدهی شرکتهای دولتی مبهم است. گفته میشود بیش از ۷۰ درصد از مجموع هشت هزار همت بدهی دولت به بانکها مربوط به شرکتهای دولتی است. بنابراین، در اینجا مسئله فقط بدهی مستقیم دولت نیست و باید تعهداتی را نیز در نظر گرفت که از طریق شرکتهای دولتی ایجاد شدهاند. وقتی بخش بزرگی از بدهی در سطح شرکتهای دولتی شکل میگیرد، تشخیص ارتباط آن با تعهدات دولت و میزان انعکاس آن در تصویر کلی بدهی، اهمیت پیدا میکند. به همین دلیل، رقم بدهی رسمی دولت بهتنهایی لزوماً تمام تعهداتی را که درنهایت به دولت و بودجه مربوط میشوند، نشان نمیدهد. شرکت ملی نفت نیز بدهیهای متعددی دارد. این شرکت ازجمله به بانکها و صندوق توسعه ملی بدهکار است. اعداد بسیار بزرگی، حتی تا ۸۰ میلیارد دلار، در این مورد بیان میشود. این عدد تقریباً در هیچ سند رسمی که بهطور عمومی منتشر میشود افشا نشده است. بنابراین، درباره این بخش از تعهدات نیز میان ارقامی که درباره حجم بدهی بیان میشود و آنچه در اسناد رسمی و عمومی قابل مشاهده است، فاصله وجود دارد. اهمیت موضوع این است که بدهیهای شرکت ملی نفت نیز بخشی از تعهدات مالی موجود در ساختار دولت و شرکتهای دولتی را تشکیل میدهد، اما اندازه واقعی آن در اسناد عمومی بهطور شفاف قابل مشاهده نیست. تضمینهای دولتی که در سرفصل بدهیهای احتمالی است و ممکن است در آینده به بدهی تبدیل شود هم ردپای شفافی در بودجه ندارد. این تضمینها در زمان صدور الزاماً بهمعنای ایجاد یک بدهی قطعی نیستند، اما در صورت تحقق تعهد، میتوانند به هزینه و بدهی واقعی برای دولت تبدیل شوند. بنابراین، در بررسی میزان تعهدات دولت، فقط بدهیهایی که در حال حاضر قطعی و ثبتشدهاند اهمیت ندارند؛ بخشی از تعهدات نیز در قالب بدهیهای احتمالی وجود دارند که ممکن است در آینده به بدهی بالفعل تبدیل شوند. در نتیجه، برای ترسیم تصویر کاملتری از بدهی دولت، باید علاوه بر ارقام رسمی، تعهداتی را که خارج از این ارقام قرار گرفته یا بهصورت شفاف گزارش نشدهاند نیز در نظر گرفت.
در شرایط جنگی، دولت تا چه حد میتواند برای تامین هزینههای فوری خود بدهی ایجاد کند، بدون اینکه این بدهی به ناپایداری مالی و فشار بر بودجه سالهای آینده منجر شود؟ اصلاً در چنین شرایطی، چه سیاستهای مکملی میتواند امکان استفاده از بدهی برای تامین هزینههای اضطراری را بدون تشدید ریسکها فراهم کند؟
فضای مالی (Fiscal Space) در حقیقت به ظرفیت دولت برای افزایش استقراض بدون به خطر انداختن دسترسی به بازار و پایداری بدهی اشاره دارد. این ظرفیت به عوامل ساختاری و اعتبار نهادی بستگی دارد، نهفقط به سطح فعلی بدهی. در شرایط جنگی ریسکهای جدی برای بدهیسازی وجود دارد که از آن جمله میتوان به «فشار بر بازار بدهی و افزایش هزینههای استقراض» اشاره کرد که خود را در قالب افزایش نرخهای بهره نشان میدهد و این خود بر بازارهای مالی اثرگذار خواهد بود. خطر افزایش تورم ریسک دیگری است که در شرایط جنگی بدهی ایجاد میکند. این مورد در شرایط اقتصادی ایران که سالهاست درگیر تورم ساختاری است و سرمایه اجتماعی آن هم در حال افول است، موضوع بسیار مهمی برای سیاستگذار است. درصورتیکه بدهیسازی شفاف نباشد و از سازوکارهایی که در پاسخ به سوالات فوق اشاره کردیم به بدهیهای پنهان تبدیل شود، سرریز بدهی به بودجههای آینده هم از ریسکهای قابل توجه است. ازاینرو بدهیسازی در شرایط اضطرار و جنگ باید با سیاستهای مکملی همراه شود. تغییر نظام مالیاتی، سیاستهای نرخ بهره، مدیریت نقدینگی و کاهش بودجههای غیرضروری و بهویژه کاهش هزینههای نهادهای بهرهکش اقتصاد ازجمله مهمترین الزامات است.
اگر دولت هزینههای جاری خود را از طریق انتشار اوراق تامین کند، این تصمیم چه تفاوتی با تامین همان کسری از مسیر افزایش پایه پولی و ایجاد تورم دارد؟ بار مالی هر یک از این دو روش از چه مکانیسمی به جامعه منتقل میشود؟
تفاوت اصلی این دو مسیر در نحوه توزیع بار مالی و مکانیسم انتقال هزینه به جامعه است. انتشار اوراق بدهی هزینه را بهصورت صریح و قراردادی منعکس میکند و حتی بار مالی آن در سالهای آتی نیز شفاف میشود. افزایش پایه پولی اما مالیات تورمی ایجاد میکند و هزینه را بهطور نامتقارن و ناعادلانه بر دوش بخشهای مختلف جامعه میگذارد. دادههای اقتصاد ایران نشان میدهد در شرایط تورمی دهکهای کمدرآمد تورم بیشتری را تحمل میکنند و آسیبهای بیشتری هم میبینند.
بهنظر شما انتشار اوراق تا چه زمانی میتواند یک ابزار متعارف تامین مالی دولت باشد و از چه نقطهای به بعد، رشد بدهی و هزینه بازپرداخت آن به مسئلهای برای بودجه تبدیل میشود؟ برای تشخیص پایداری بدهی دولت چه شاخصهایی باید مورد توجه قرار گیرد؟
پاسخ شفاف این سوال این است که تا زمانی که رشد اقتصادی و درآمدهای دولت بتواند از هزینه بازپرداخت بدهی پیشی بگیرد. یعنی در میانمدت هزینه سود اوراق نباید بخش فزایندهای از بودجه را ببلعد. تحلیل پایداری بدهی به سه شاخص کلیدی وابسته است؛ نسبت بدهی به تولید ناخالص داخلی که آستانه تحمل بدهی در این شاخص به سطح اقتصاد آن کشور بستگی دارد. اقتصادهای پیشرفته میتوانند نسبت بدهی بالاتری داشته باشند. دوم نسبت سود بدهی به درآمد دولت و این شاخص هشداردهندهتر از شاخص قبل است. درنهایت و سوم، شکاف نرخ بهره و رشد و اگر نرخ بهره واقعی بدهی از نرخ رشد اقتصاد بیشتر باشد، نسبت بدهی حتی در بودجههای متوازن بالا خواهد رفت. در ایران هر سه شاخص وضعیت نامطلوبی دارد. هزینه بازپرداخت بدهی از حدود 60 هزار میلیارد تومان در سال 1399 به بیش از 200 هزار میلیارد تومان در سال 1402 رسیده است و پیشبینی میشود در سال 1407 از مرز 1200 هزار میلیارد تومان هم بگذرد. دولت بهشدت درگیر فرآیند غلتاندن بدهی (Debt Rollover) است.
چه تفاوتی میان استقراض دولت برای سرمایهگذاری و بازسازی زیرساختها با استقراض برای تامین هزینههای جاری وجود دارد و این تفاوت چگونه بر سهم نسلهای آینده از منافع و هزینههای بدهی اثر میگذارد؟
استقراض برای سرمایهگذاری و بازسازی، دارایی و جریان منافع آینده ایجاد میکند، اما استقراض برای هزینههای جاری، مصرف امروز را تامین میکند و تنها بدهی و بهره را به آینده منتقل خواهد کرد. اصل پرداخت به میزان استفاده میگوید نسلهایی که از یک دارایی عمومی استفاده میکنند، باید در پرداخت هزینه آن نیز سهیم باشند. وقتی دولت برای ساخت جاده، نیروگاه، شبکه آب یا بازسازی زیرساختهای آسیبدیده استقراض میکند، نسل آینده هم بدهی را به ارث میبرد و هم از منافع دارایی استفاده خواهد کرد. اگر بازده اقتصادی و اجتماعی بدهی از نرخ بهره بدهی بیشتر باشد، نسل آینده بهطور خالص منتفع خواهد شد. برای این اتفاق پروژه باید واقعاً مولد باشد، هزینههای اجرا، تاخیر و رانت نباید آن را به هزینه جاری پنهان تبدیل کند و نرخ بهره و ارز بدهی نباید از بازده پروژه پیشی بگیرد. دولت در استقراض باید بودجه جاری و عمرانی را تفکیک کند، ارزیابی مستقلی از پروژهها داشته باشد، کل بدهیهای صریح و پنهان را شفاف کند و تا حد امکان از استقراض پولی برای مخارج مصرفی پرهیز کند.
با توجه به اینکه بخش مهمی از مشکلات مالی دولت از کسریهای انباشته بودجه ناشی میشود، آیا انتشار اوراق بدون اصلاح ساختار بودجه فقط زمان مواجهه با کسری را به آینده موکول میکند؟
پاسخ کوتاه این است که انتشار اوراق بدون اصلاح ساختار بودجه، عمدتاً زمان مواجهه با کسری را به آینده موکول میکند؛ اما این تعویق بیهزینه نیست و خود پدیدآورنده مشکلات جدیدی خواهد بود. وقتی کسری بودجه ساختاری است و نه مقطعی و موقت، ناترازی با استقراض مرتفع نخواهد شد و حتی میتواند به یک چرخه خودتقویتشونده تبدیل شود. در بودجه 1405 ایران نیز بخش قابل توجهی از اوراق جدید صرف بازپرداخت اصل و سود اوراق پیشین میشود. همچنین جذب نقدینگی از سوی دولت ظرفیت تامین مالی بخش خصوصی را محدود کرده و هزینه آن را بالا میبرد (اثر ازدحام). به این ترتیب اوراق به مکانیسمی برای انتقال ریسک ناترازی مالی به بانکها، بازار سرمایه و بخش واقعی اقتصاد تبدیل شده است. همزمانی انتشار اوراق در حجم بالا و سیاستهای انقباضی (با هدف کنترل تورم)، ممکن است نرخ سود حقیقی را بالا ببرد و وضعیت بدهی را بدتر کند. در این حالت این امکان وجود دارد که بدهی در دورههای بعد خود به هزینه ساختاری (غیرقابل اجتناب) تبدیل شود.
برای اینکه دولت پیش از اتخاذ تصمیمهای اضطراری، هزینه و تعهد مالی آن را برای سالهای آینده بسنجد، چه سازوکار بودجهای و حسابداری باید ایجاد شود؟
دولت باید مجموعهای از سازوکارهای بودجهای و حسابداری را بهصورت یکپارچه ایجاد کند. این سازوکارها در سه لایه «شفافیت اطلاعاتی»، «پیشبینیهای بودجهای» و «قواعد مالی الزامآور» قابل طراحی هستند. برای لایه نخست، یعنی شفافیت و شناسایی ریسکها، لازم است ماتریس ریسک مالی (Fiscal Risk Matrix) تهیه و همه تعهدات دولت با توجه به دو بعد صریح/ ضمنی و قطعی/ احتمالی به چهار دسته طبقهبندی شود. سپس یک واحد تخصصی در وزارت امور اقتصادی و دارایی موظف شود تمام تضمینهای صریح دولت را ثبت و ریسکهای افزایش بدهی را شناسایی کند. برای این کار لازم است شاخصهایی برای هشدار زودهنگام توسعه یابد. گزارشهای تکمیلی تعهدات باید افزایش تعهدات احتمالی و تضمینی را بهدقت کنترل و گزارش کند. در لایه دوم (پیشبینیهای بودجهای) باید به برخی موارد در بودجه توجه شود: بودجهریزی بر مبنای ارزش فعلی مورد انتظار باشد. ارزش فعلی تضمینها هم باید مورد محاسبه قرار گیرد. باید ذخیره بودجهای برای تعهدات احتمالی در نظر گرفته شود تا فضای مالی برای واکنش سریع وجود داشته باشد. برای هزینههای آتی، بودجهریزی تعهدی مدنظر قرار گیرد. همچنین باید استهلاک و هزینههای نگهداری داراییهای سرمایهای در بودجه سالانه لحاظ شود و دارایی پس از تحصیل «کالای رایگان» تلقی نشود. در لایه سوم (قواعد الزامآور) هم باید به نکات ویژهای توجه کرد. ترجیحاً استقراض برای ایجاد سرمایهگذاریهای مولد صورت پذیرد (این یک قاعده طلایی است). کسری بودجه نباید ساختاری شود و از صندوقهای ثباتساز بودجه استفاده شود. برای پیشبرد این سه لایه لازم است به حسابداری تعهدی در بودجه هم توجه شود و استانداردهای بینالمللی حسابداری بخش عمومی (که اتفاقاً درباره تضمینها و شیوه ثبت تعهدات احتمالی هم استانداردهایی دارد) مورد استفاده قرار گیرد.
دیدگاه تان را بنویسید