حیات مصنوعی
بررسی ماندگاری بنگاههای ناکارآمد در گفتوگو با لطفعلی بخشی
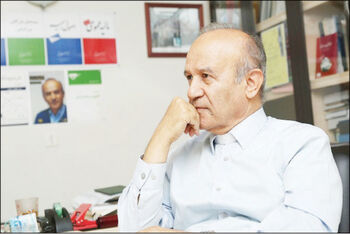
سردار خالدی: بنگاههای زیانده در اقتصاد ایران فقط یک مسئله بنگاهی نیستند، آنها بخشی از چرخهای هستند که از ضعف حکمرانی شرکتی و مداخلههای سیاسی آغاز میشود. این چرخه به نظام بانکی و تخصیص اعتبار میرسد و درنهایت، هزینه آن بر دوش کل اقتصاد قرار میگیرد. بنگاهی که در یک اقتصاد رقابتی باید اصلاح ساختار، ادغام یا از بازار خارج شود، در اقتصاد ایران ممکن است سالها با استمهال بدهی، تسهیلات جدید، منابع بودجهای و حمایتهای دولتی به فعالیت خود ادامه دهد. از دید لطفعلی بخشی، اقتصاددان، نتیجه این وضع، شکلگیری بنگاههای زامبی و قفل شدن منابعی است که میتوانستند به بنگاههای سالم و مولد برسند. به گفته بخشی، حاصل این چرخه، تضعیف بنگاههای سالم، تشدید ناترازیهای اقتصادی و انتقال هزینه بقای بنگاههای ناکارآمد به کل جامعه است.
♦♦♦
سیاستگذاران همواره با این چالش مواجه میشوند که از یکسو، مایلاند از تعطیلی بنگاههای تولیدی جلوگیری کنند و از سوی دیگر، نگراناند که حمایتهای مالی و اعتباری به تداوم فعالیت بنگاههای ناکارآمد منجر شود؛ بنگاههایی که بدون دریافت مستمر تسهیلات، یارانه یا حمایتهای دولتی امکان ادامه فعالیت ندارند و در عمل، منابع محدود اقتصاد را به خود اختصاص میدهند. پرسش آغازین این است که چگونه میتوان بنگاههای قابل احیا را نجات داد، بدون آنکه منابع کمیاب اقتصاد صرف زنده نگه داشتن بنگاههای ناکارآمد شود؟
پاسخ به این پرسش شما، بحث ریشهدار و پراهمیتی در اقتصاد است. بنگاههای خصوصی خودکفا و قابل احیا، تقریباً نیازی به حمایت دولت ندارند. بهنظرم همانقدر که سازمانهای مالیاتی، تامین اجتماعی و شهرداریها و سایر دستگاههای دولتی به آنها آسیب نرسانند، لطف کردهاند. درمجموع برای پاسخ به این پرسش بهتر است از زاویه معکوس به این پرسش پاسخ بدهم. بدان معنا که باید بدانیم حداکثر نیاز شرکتهای سالم بخش خصوصی، سه موضوع است. موضوع نخست، امکان گرفتن وام و تسهیلات برای تامین هزینههای جاری است. موضوع دوم، پرداخت بهموقع بدهیهای آنان از سوی دستگاههای دولتی (چالش بزرگ شرکتهای خصوصی) و موضوع سوم، رفتار قانونی و درست دستگاهها و نهادهای دولتی مانند سازمان مالیاتی، تامین اجتماعی و شهرداریهاست. این شرکتها بهخوبی قادرند نیاز بازار داخلی را تامین کرده و اشتغال را افزایش دهند و برای خود، با وجود همه محدودیتها، بازار صادراتی ایجاد کنند. باوجوداین، مصیبت بزرگ، بنگاههای بزرگ و زیانده دولتی هستند که هر سال زیان آنها افزایش یافته و بدهی بانکی آنها نیز افزوده میشود و همچنان بدون هیچ محدودیتی به کار خود ادامه میدهند. از ابتدای انقلاب سال 1357، شعارهای پوپولیستی (عوامفریبانه) که میتوانست جمعیت و گروههای مختلف در جامعه را بهشدت خوشحال کند، مطرح شد، برخی از مسئولان برای خوشحال نگه داشتن مردم، آن شعارها را جزو اهداف انقلاب قرار دادند. برای مثال، در آن زمان حسابی برای خانهسازی محرومان ایجاد و از آن زمان به بعد برای مستضعفان، این حساب مشهور شد. متاسفانه با وجود امیدواریها و برخی ارادههای بزرگ، هیچ یک از سازمانها در زمینه اهدافشان گامی بزرگ برنداشتند و در عوض، به سازمانهای اداری بزرگ تبدیل شدند که خود مصرفکننده اصلی بودجه بودند. در اطراف این سازمانها، شرکتهایی هم پا گرفتند و شرکتهایی هم مصادره و به آنها واگذار شدند. مدیران و هیاتمدیره این شرکتها نیز بدون توجه به تخصص، از بین نزدیکان انتخاب شدند و هنوز نیز چنین است. برای مثال به انتصاب رئیس سابق صداوسیما بهعنوان مدیر بزرگترین مجتمع پتروشیمی کشور و امثال آن در دولتهای قبل نگاه کنید. در اینجا میان حفظ نزدیکان در سمتها و پرداخت حقوق و مزایای آنها و کارکرد اقتصادی این شرکتها، تضاد پیش میآید. این همان پیچ خطرناکی بود که متاسفانه برخی مسئولان در داخل، حفظ نزدیکان و منافع آنها را به رعایت اقتصاد و منافع مردم ترجیح داد. البته کار به این حمایتها محدود نشد. شرکتها بزرگ و بزرگتر شدند و ضرر آنها بیشتر و بدهی آنها افزونتر شد. در این وضع، رفقای نظام بانکی که با همین روش انتخاب شده بودند، به کمک نزدیکان و اقوام آمدند و دریچه اعتبارات و تسهیلات بانکی را برای آنها گشودند. بدیهی بود که بانکها در قبال وامها و تسهیلات بدون برگشت، دچار مشکل میشدند. اینجا رفیق بزرگ، رئیس بانک مرکزی به کمک بانکها شتافت و کمبودهای آنان را تامین کرد و بر نقدینگیهای در اقتصاد بسیار افزود و تورم را شتاب فراوان داد تا نزدیکان و شرکتها و سازمانهای وابسته ادامه حیات دهند. حسابرسی هم در کار نیست و هر سال بدهیها به بانکها افزونتر و زیان انباشته این شرکتها کلانتر میشود، اما حقوق و مزایا و پاداش نزدیکان همچنان رو به افزایش است. هر رئیسجمهور و وزیری هم مجبور به حفظ این سازوکار و آبروی آنان است و حتی رئیس دولت قبل، شهر به شهر رفت و برخی شرکتهای ورشکسته را به زور وامهای جدید سرپا کرد تا این چرخه همچنان تداوم داشته باشد. درواقع، روسای جمهور هر یک به نحوی موظفاند فارغ از هر هزینهای، این بنگاهها را سرپا نگه دارند، حتی با افزایش قیمت سرویسها و تولید آنها و افزایش سقف اعتبارات و تسهیلات بیشتر از سوی بانکها. چنین است که هر سال حفظ این بنگاهها برای ملت و دولت گرانتر تمام شده و هزینههای بیشتری را بر دوش دولت میافزاید و کسری بانکها از وامهای معوق افزایش یافته و رقم کسری بودجه دولت نیز بیشتر میشود.
بنابراین اگر از زاویهای عمیقتر به موضوع نگاه کنیم، بهنظر میرسد مسئله اصلی صرفاً نحوه نجات یا عدم نجات بنگاههای بحرانزده نیست، بلکه این پرسش مطرح میشود که چرا اساساً اقتصاد ایران به محیطی مساعد برای شکلگیری و تکثیر بنگاههای زامبی تبدیل شده است؟
همه دستگاهها و نهادهای دولتی، بانکها و قوه قضائیه در تلاش برای حفظ این بنگاهها هستند. مسئولان این بنگاهها نیز وابستگیهای ریشهداری با برخی از مقامهای کشور دارند و هیچ مقامی جرئت حسابرسی از آنها را ندارد. اگر بخواهم به این پرسش از منظر اقتصاد سیاسی و حکمرانی اقتصادی پاسخ دهم، باید توجه داشته باشیم که بنگاههای زامبی صرفاً یک پدیده اقتصادی نیستند، بلکه محصول مجموعهای از روابط نهادی، سیاسی و مالی هستند که اجازه نمیدهند سازوکار طبیعی بازار عمل کند. در یک اقتصاد رقابتی، بنگاهی که برای چند سال متوالی زیانده باشد، نتواند بدهیهای خود را بازپرداخت کند، از فناوری و بهرهوری مناسب برخوردار نباشد و فاقد مزیت رقابتی باشد، ناگزیر وارد فرآیند بازسازی، ادغام یا ورشکستگی میشود. این فرآیند اگرچه ممکن است در کوتاهمدت هزینههایی برای سهامداران، کارکنان و حتی دولت ایجاد کند، اما در بلندمدت موجب آزاد شدن منابع و انتقال آنها به فعالیتهای مولد میشود. در این میان، یکی از مهمترین کارکردهای بازار، حذف بنگاههای ناکارآمد و هدایت سرمایه بهسمت بنگاههای کارآمد است.
اما در اقتصاد ایران، این فرآیند به دلایل مختلف مختل شده است. نخست آنکه بخشی قابل توجه از بنگاههای بزرگ زیانده، صرفاً واحدهای اقتصادی نیستند، بلکه به شبکهای از نهادها، سازمانها، دستگاههای اجرایی و مراکز قدرت متصل هستند. در چنین شرایطی، تصمیم درباره ادامه یا توقف فعالیت آنها تنها بر مبنای شاخصهای اقتصادی گرفته نمیشود، بلکه ملاحظههای سیاسی، مدیریتی، اجتماعی و حتی امنیتی نیز در آن دخیل است. دومین عامل، نقش نظام بانکی در تداوم حیات این بنگاههاست. در بسیاری از کشورها، بانکها زمانی که اطمینان پیدا کنند یک بنگاه توان بازپرداخت بدهیهای خود را ندارد، از تمدید تسهیلات خودداری میکنند و شرکت را به سمت اصلاح ساختار یا ورشکستگی سوق میدهند. اما در ایران بارها مشاهده شده است که بدهیهای معوق برخی بنگاههای بزرگ استمهال میشود، وامهای جدید برای بازپرداخت وامهای قبلی اعطا شده و بهجای حل مسئله، بدهیها به سالهای بعد منتقل میشود. نتیجه آن است که بنگاهی که باید سالها پیش از بازار خارج میشد، همچنان به فعالیت ادامه میدهد. عامل سوم، ضعف نظام حسابرسی، شفافیت و پاسخگویی است. در اقتصادهای پیشرفته، صورتهای مالی شرکتها، عملکرد مدیران، قراردادها و نحوه مصرف منابع عمومی زیر نظارت دقیق نهادهای مستقل قرار دارد. اما هرچه شفافیت کمتر باشد، امکان پنهان شدن ناکارآمدیها بیشتر میشود. در چنین فضایی، زیانهای انباشته میتوانند سالها افزایش یابند، بدون آنکه مدیران یا مالکان هزینه واقعی تصمیمات خود را بپردازند.
عامل چهارم به اقتصاد سیاسی اشتغال بازمیگردد. بسیاری از دولتها نگران پیامدهای اجتماعی تعطیلی بنگاههای بزرگ هستند. تعطیلی یک کارخانه بزرگ ممکن است هزاران شغل را تحت تاثیر قرار دهد و هزینه سیاسی قابل توجه برای دولت ایجاد کند. بنابراین دولتها گاهی ترجیح میدهند با تزریق منابع مالی، بحران را به آینده موکول کنند. مشکل اینجاست که این سیاست در بسیاری از موارد سبب درمان بیماری نمیشود، بلکه صرفاً زمان مرگ اقتصادی بنگاه را به تعویق میاندازد.
از سوی دیگر، حضور گسترده دولت و نهادهای شبهدولتی در اقتصاد نیز زمینهساز شکلگیری این پدیده شده است. زمانی که مالکیت، مدیریت، تامین مالی و نظارت همگی در درون یک شبکه نهادی قرار بگیرند، انگیزه کافی برای اعمال انضباط مالی کاهش مییابد. در چنین شرایطی، سود و زیان اقتصادی اهمیتی کمتر پیدا میکند و بقای سازمانی جایگزین کارایی اقتصادی میشود. پیامد این وضع، تنها محدود به همان بنگاههای زیانده نیست. منابع بانکی که میتوانست در اختیار شرکتهای خصوصی موفق و نوآور قرار گیرد، در اختیار بنگاههای ناکارآمد قرار میگیرد. سرمایهگذاری کاهش مییابد، بهرهوری اقتصاد افت میکند، رقابت تضعیف میشود و رشد اقتصاد آسیب میبیند. علاوهبر این، هنگامی که بانکها با حجم بالایی از مطالبات غیرجاری مواجه میشوند، برای جبران کمبود منابع به استقراض از بانک مرکزی یا استفاده از منابع پرقدرت پولی روی میآورند که میتواند به رشد نقدینگی و تشدید تورم بینجامد.
بنابراین، اگر خلاصهوار به این پرسش پاسخ دهم که چرا اقتصاد ایران محیطی مساعد برای تکثیر بنگاههای زامبی است، باید گفت که مسئله صرفاً ضعف یک شرکت یا یک صنعت نیست، بلکه ترکیبی از اقتصاد دولتی، ضعف حاکمیت شرکتی، نبود نظام ورشکستگی کارآمد، مداخلههای سیاسی در تخصیص منابع، استمهال مکرر بدهیها، ضعف شفافیت و فقدان پاسخگویی نهادی است. تا زمانی که این عوامل اصلاح نشوند، حتی اگر برخی بنگاههای زامبی حذف شوند، زمینه تولید بنگاههای زامبی جدید همچنان در اقتصاد باقی میماند.
چرا در اقتصاد ایران همچنان شاهد تخصیص مستمر منابع به بنگاههایی هستیم که سالهاست با زیان انباشته، بدهیهای سنگین، بهرهوری پایین و ناتوانی در بازپرداخت تعهدات مالی مواجهاند؟
چون بیشتر سازوکارها و نهادها از این بنگاهها حمایت میکنند. از سویی چون بیشتر بنگاهها چنین وضعی دارند، بنابراین نمایندگان مجلس و وزرا و مقامها، همگی در تلاش دائم برای حفظ و بقای آنها هستند، چون اقوام نزدیک خود آنها مدیران این شرکتها هستند و عدم تداوم چنین بنگاههایی را شکست سازوکار و نظام سیاستگذاری تلقی میکنند که برای برخی خط قرمز است. بنابراین بدهی این بنگاهها به سایر دستگاهها نظیر شرکت توزیع برق، گاز، تامین اجتماعی و مالیات نیز همچنان افزایش مییابد.
در اقتصاد ایران چه کسانی یا چه گروههایی مانع از خروج بنگاههای ناکارآمد میشوند؟
پاسخ به این پرسش را نمیتوان بهصراحت یا دقیق گفت. چون همانطور که قبلاً درباره آن توضیح دادم، شکلگیری چنین بنگاههایی دلایل متعدد و ابعادی متفاوت دارد. بنابراین شاید بیشتر بتوان اینطور پاسخ داد که هیچ مقام یا سیاستمداری در ایران مایل نیست حذف این بنگاهها در کارنامه او ثبت شود، بنابراین مقامهای ارشد و روسای جمهور تصمیم درباره این بنگاهها را به تاخیر میاندازند یا به آینده موکول میکنند تا در دوران آنها، این کار انجام نشود و داستان همچنان ادامه دارد.
بهنظر شما زیان و ناکارآمدی این بنگاهها از چه مسیرهایی به سایر بخشهای اقتصاد، بهویژه نظام بانکی و بنگاههای سالم و مولد، سرایت میکند؟
مدیران بانک نیز از سوی همان مقامها به کار گمارده شدهاند، بنابراین از وظایف اصلی آنها، حفظ بنگاههای نزدیکان و دوستانشان است. مدیران این بنگاهها از طریق کانال رفاقت به این سمتها رسیدهاند. به اصطلاح معروف، چاقو نمیتواند دسته خود را ببرد. از سوی دیگر، بنگاه اقتصادی نمیتواند کمتر از قیمت تمامشده بفروشد، اما بنگاههای وابسته به دولت میتوانند سالها با این روش ادامه دهند و ضرر مربوط را از بودجه عمومی یا وامهای بانکی جبران کنند. زیان انباشته روبهافزایش بسیاری از اینگونه بنگاهها بیانگر روش کار آنهاست. بهطور رسمیتر باید بگویم، زیان این بنگاهها عمدتاً از مسیر انباشت بدهی و استمهال تسهیلات بانکی، دریافت اعتبار جدید برای بازپرداخت بدهیهای قبلی و استفاده از منابع بودجهای به اقتصاد سرایت میکند. درنتیجه، منابع بانکی بهجای بنگاههای سالم و مولد، در بنگاههای ناکارآمد قفل میشود؛ مطالبات غیرجاری بانکها افزایش مییابد و هزینه این ناکارآمدی از طریق کاهش سرمایهگذاری، تضعیف رقابت و افزایش فشار بر منابع پولی و مالی، به کل اقتصاد منتقل میشود.
با توجه به توضیحات مبسوط درباره بنگاههای ناکارآمد و هزینهای که آنها به اقتصاد تحمیل میکنند، آیا حفظ اشتغال بهتنهایی میتواند توجیهی برای حمایت نامحدود و دائمی از این بنگاههای زیانده باشد؟
پرداخت حقوق این بنگاهها بخشی از هزینههای آنهاست. در صورت تعطیلی این بنگاهها و پرداخت حقوق کامل کارکنان، صرفهجویی قابل ملاحظه در هزینههای دولت صورت میگیرد، اما اعتبار مدیران آنها و منصوبکنندگان زیر سوال میرود، بنابراین این بنگاهها همچنان به کار خود ادامه میدهند. وقتی اقتصاد در اداره بنگاهها و تعادل دخل و خرج مطرح نیست، حفظ و تداوم این بنگاهها با تامین از بودجه دولت و وام بانکی و افزایش بدهی به سازمان مالیاتی و تامین اجتماعی کار آسانی است. هر چند بالاخره روزی دولت مجبور میشود آن زیان انباشته را صفر کند و تمام.