بیکاران جدید
تداوم محاصره دریایی چه کسانی را از بازار کار بیرون میراند؟
صبا نوبری/ نویسنده نشریه
 اقتصاد ایران اگرچه بخش بزرگی از فعالیتهای صنعتی و جمعیتی خود را در فلات مرکزی متمرکز کرده، اما بخش مهمی از جریان حیاتی آن از سواحل جنوبی میگذرد. بنادر خلیج فارس و دریای عمان، حلقه نخست زنجیرهای هستند که از اسکله و کشتیرانی آغاز میشود و به حملونقل، انبارداری، تجارت، کارخانه، شبکه توزیع و در نهایت اشتغال میلیونها نفر میرسد. به همین دلیل، اختلال در تجارت دریایی الزاماً در ساحل متوقف نمیماند و میتواند بهتدریج به شوکی در بازار کار سراسر کشور تبدیل شود. محاصره دریایی و ناامن شدن مسیرهای کشتیرانی ابتدا فعالیت بنادر، شرکتهای حملونقل و بنگاههای تجاری را زیر فشار قرار میدهد. موج بعدی زمانی شکل میگیرد که مواد اولیه، قطعات، ماشینآلات و کالاهای واسطهای بهموقع به کارخانهها نرسند.
بنگاهی در اصفهان، اراک، تهران یا تبریز ممکن است صدها کیلومتر با دریا فاصله داشته باشد، اما ادامه تولید آن به ماده اولیه یا قطعهای وابسته باشد که از یکی از بنادر جنوبی وارد میشود. در چنین شرایطی، اختلال در بندر میتواند به کاهش شیفت کاری، توقف خط تولید و در نهایت تعدیل نیروی انسانی در قلب فلات مرکزی منجر شود. این همان نقطهای است که شوک تجارت به شوک اشتغال تبدیل میشود.
البته همه بخشها به یک اندازه آسیب نمیبینند. در حلقه نخست، مشاغل مرتبط با بندر، کشتیرانی، ترخیص، انبارداری، لجستیک و حملونقل در معرض فشار قرار میگیرند. در حلقه بعد، صنایع صادراتمحور با محدود شدن بازارهای خارجی و صنایع وابسته به واردات با کمبود نهاده مواجه میشوند. پس از آن نیز موج اختلال میتواند به عمدهفروشی، خردهفروشی و مجموعه بزرگی از خدمات وابسته به تولید و تجارت برسد. صنایع بزرگ نفت، گاز، پتروشیمی، فولاد و معدن ممکن است بیشترین زیان را از نظر ارزش تولید و صادرات متحمل شوند، اما لزوماً بیشترین تعداد شغل در همین صنایع از بین نمیرود.
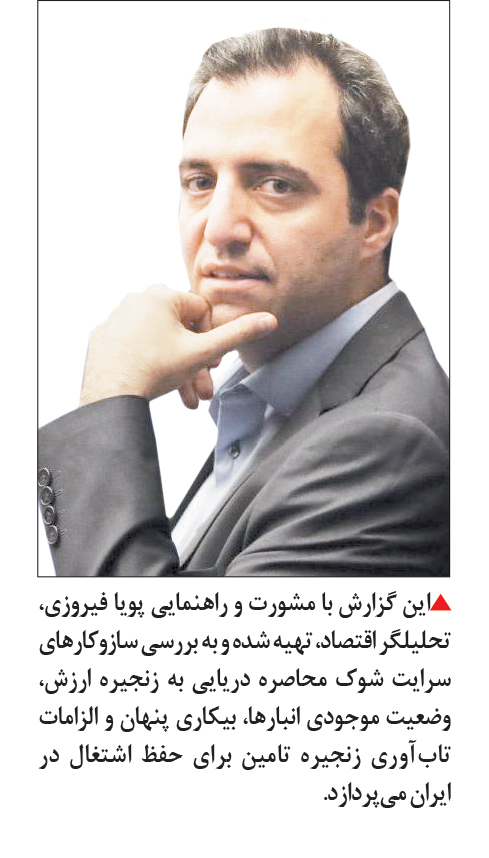
مسئله مهم دیگری نیز وجود دارد. اینکه آثار محاصره ممکن است تماماً در آمار رسمی بیکاری منعکس نشود. همه بنگاهها در مواجهه با شوک، فوراً کارگران خود را اخراج نمیکنند. کارخانه ممکن است تعداد شیفتها را کاهش دهد، کارگر روزمزد روزهای کمتری کار کند، راننده کامیون بار کمتری برای حمل پیدا کند، اضافهکاری حذف شود یا بنگاه نیروی رسمی را حفظ کند و قرارداد نیروهای موقت را تمدید نکند. سن، جنسیت، سطح تحصیلات، مهارت، محل سکونت و رسمی یا غیررسمی بودن شغل قربانیان این شوک ممکن است با بیکاران بحرانهای گذشته تفاوت داشته باشد. کارگر ماهر کارخانهای که خط تولیدش بهدلیل کمبود قطعه متوقف شده، رانندهای که دیگر بار کافی برای حمل ندارد و جوانی که در اثر قطع اینترنت کسبوکار آنلاین خود را از دست داده، هر سه ممکن است شغل یا درآمد خود را از دست بدهند، اما شرایط یکسانی برای سازگاری و یافتن شغل جایگزین ندارند. همین تفاوت برای سیاستگذاری اهمیت زیادی دارد. هر شوک اقتصادی اثر انگشت مخصوص خود را بر بازار کار باقی میگذارد. محاصره دریایی نیز اگر ادامه پیدا کند، ممکن است گروهی تازه از بیکاران را بهوجود آورد؛ بیکارانی که شناخت ویژگیهای آنها برای درک پیامدهای اقتصادی و اجتماعی محاصره، به اندازه شمارش تعدادشان اهمیت دارد. در گزارش پیشرو که با مشورت و راهنمایی پویا فیروزی، تحلیلگر اقتصاد، تهیه شده است، میکوشیم به بررسی اثرات عمیق این شوک بر ساختار اشتغال، تابآوری بنگاهها و تمایز آن با بحرانهای پیشین بپردازیم.
زنجیره سرایت بحران
تحلیل اقتصادی شوکهای تجاری اغلب مستلزم ردیابی پیوندهای پسین و پیشین میان بخشهای تولیدی و خدماتی است. هنگامی که شریانهای ورودی و خروجی کالا در بنادر مسدود میشوند، ارزیابی تکبعدی از خسارتها نمیتواند گویای واقعیت باشد. پویا فیروزی، بر این باور است که برای شناخت ماهیت بحران باید دیدگاهی گسترده اتخاذ کرد تا دامنه واقعی آسیبها مشخص شود: «نخستین نکته این است که باید نگاهمان را به مسئله گسترده کنیم. اگر تصور کنیم بیکاری ناشی از شوک واردشده به بنادر صرفاً محدود به استانهای ساحلی میماند، دچار خطای تحلیلی شدهایم. هرچند استانهای ساحلی بیشترین آسیب مستقیم را متحمل میشوند، چراکه بخش عمدهای از نیروی کار و سرمایههای محلی آنها با دریا و فعالیتهای بندری پیوند خورده است، اما شوک اگرچه در دریا رخ میدهد، اثر آن به کل زنجیره ارزش بسط پیدا میکند. بنادر صرفاً نقطه ورود این شوک هستند، نه انتهای آن. بنابراین باید پدیده را در قالب یک توالی علّی مورد واکاوی قرار داد، نه فقط فهرستی مجزا از صنایع آسیبدیده.»
این توالی علّی، چرخهای بههمپیوسته از افت فعالیت در سراسر بخشهای اقتصادی ایجاد میکند. به تعبیر فیروزی، این فرآیند بهصورت یک سلسلهمراتب مشخص رخ میدهد: اختلال در حملونقل و تخلیه بار، مستقیم به اختلال در تامین نهاده و کالای نیمهساخته تبدیل میشود. بهدنبال آن، افت تولید اتفاق میافتد، سپس نقدینگی بنگاه با کاهش فروش بهشدت افت میکند. بنگاه برای انطباق دست به کاهش ساعت کار میزند و در نهایت تعدیل نیرو رقم میخورد. این همان توالی گامبهگامی است که ناگزیر پیش خواهد آمد. در این چهارچوب، توقف یک کشتی در لنگرگاه، تنها مسدود شدن یک محموله نیست، بلکه آغازی بر فرسایش جریان تولید و نقدینگی در کارخانههایی است که شاید صدها کیلومتر دورتر از خط ساحلی مستقر شدهاند.
دوگانگی جغرافیای آسیب
نقشه آسیبپذیری اقتصاد در برابر این شوک، به دو حوزه اصلی قابل تفکیک است: بخش صادراتمحور و بخش وارداتمحور. استانهای ساحلی نظیر هرمزگان، بوشهر، خوزستان و سیستان و بلوچستان، در خط مقدم این رویداد هستند. اگرچه سیستان و بلوچستان بهدلیل موقعیت خود در دریای عمان شاید بتواند بخشی از ترافیک باری را جذب کند، اما با توجه به محدودیت ظرفیت بندری و ماهیت عمومی اختلال، آن منطقه نیز آسیب خواهد دید. بخش اعظم اقتصاد این استانها به شکل مستقیم به فعالیتهای گمرکی، کشتیرانی، شیلات و مجتمعهای نفت و گاز و پتروشیمی متصل است؛ در نتیجه، اصابت شوک به آنها بیواسطه رخ میدهد. اما در سوی دیگر، استانهای صنعتی فلات مرکزی قرار دارند که بهصورت غیرمستقیم و از طریق گلوگاههای وارداتی ضربه میخورند. مناطقی نظیر تهران، البرز، اصفهان، مرکزی، قزوین، کرمان، یزد و خراسان رضوی، مراکز ثقل صنایع مونتاژی و تولیدی کشور هستند که تداوم فعالیت آنها بدون دسترسی به قطعات وارداتی ممکن نیست.
فیروزی درباره ماهیت وابستگی این استانها توضیح میدهد: «استانهای صنعتی فلات مرکزی مثل تهران، اصفهان، البرز، مرکزی، قزوین، یزد و خراسان رضوی از مسیر قطع واردات نهادهها و قطعات نیمهساخته آسیب میبینند، نه بهدلیل مجاورت جغرافیایی با دریا. صنایعی که وابستگی بالایی به واردات قطعه و مواد خام دارند، مانند خودروسازی، قطعهسازی، صنایع الکترونیک، ساخت ماشینآلات و بخش اعظمی از صنایع دارویی و غذایی، بهشدت در معرض آسیب هستند. بنابراین جغرافیای واقعی بیکاری در این وضعیت، تابعی از جغرافیای زنجیره تامین و میزان وابستگی بنگاهها به مبادی ورودی است.»
در ادبیات مدیریت تولید، توان پایداری بنگاهها در شرایط انسداد مبادی تامین با شاخص «روزهای پوشش موجودی» سنجیده میشود که نشاندهنده نسبت موجودی قابل مصرف به میانگین مصرف روزانه است. بااینحال، تکیه انحصاری بر این شاخص در زمان شوکهای فراگیر میتواند نتایجی نامعتبر در پی داشته باشد.
این کارشناس با تاکید بر نقش قطعات گلوگاهی بیان میکند: «اینکه بنگاهها تا چه مدت با موجودی انبار دوام میآورند، یک عدد واحد نیست. متغیر روزهای پوشش موجودی اهمیت دارد، اما نکته کلیدی دیگر که ربطی به میانگین موجودی انبار ندارد، مسئله گلوگاههاست. یک کارخانه ممکن است برای ۳۰ روز مواد اولیه اصلی در اختیار داشته باشد، اما اگر یک قطعه کوچک یا حیاتی یا قطعهای از ماشینآلات خط به دستش نرسد، تمام خط تولید میخوابد. انتظار من از واکنش بنگاهها قبل از توقف کامل فعالیت این است که موجودی خود را ابتدا به محصولات کلیدی، سپس به محصولاتی با حاشیه سود بالاتر و در نهایت به مشتریان اصلی تخصیص دهند. پیامد این استراتژی، کاهش تنوع تولید و در نهایت توقف ناگهانی خطوط است. این تغییر رفتار تولیدی، به طور مستقیم تقاضا برای نیروی کار در خطوط حاشیهای را کاهش داده و فرآیند تعدیل را از درون کارخانه کلید میزند.»
بیکاری پنهان و افت درآمدهای واقعی
یکی از جنبههای حساس در تحلیل این بحران، پنهان ماندن بخش مهمی از آثار آن در آمارهای رسمی اشتغال است. در قوانین کار، موانع اداری و هزینههای تعدیل نیرو باعث میشود بنگاهها در مواجهه با شوک، اخراج مستقیم کارگران را تا جای ممکن به تاخیر بیندازند. فیروزی معتقد است، بخش بزرگی از هزینه شوک در قالب افت کیفیت اشتغال و دستمزد جذب میشود: «بیکاری پنهان همان متغیری است که معمولاً از چشم تحلیلها دور میماند.
در اقتصاد ایران، بنگاه پیش از آنکه به سمت اخراج رسمی یا تعدیل نیرو برود، از ابزارهایی مانند کاهش ساعات کاری، مرخصیهای اجباری، خاتمه قراردادهای موقت یا حتی تاخیر در پرداخت حقوق استفاده میکند. به همین دلیل، اشتغال روی کاغذ حفظ میشود، اما درآمد واقعی نیروی کار بهشدت سقوط میکند و این پدیده در نرخ رسمی بیکاری منعکس نمیشود. این افت درآمد واقعی، بهویژه در شرایط تورمی، معیشت خانوارهای کارگری را بدون تغییر وضعیت رسمی شغلی آنها بهشدت تضعیف میکند.» پیامدهای میانمدت و بلندمدت شوکهای تجاری نیازمند تمایز میان دو مفهوم «وقفه شغلی» و «تخریب ساختاری ظرفیت اشتغال» است. درحالیکه وقفه شغلی موقت و قابل بازگشت است، تخریب ساختاری بهمعنای انهدام دائمی موقعیتهای شغلی است. «باید این دو مفهوم را متمایز کرد تا با هم خلط نشوند. مشاغل وابسته به جریان فیزیکی کالا و زنجیره لجستیک نظیر حملونقل، ترخیص و انبارداری، معمولاً پس از رفع بحران سریعتر احیا میشوند؛ زیرا جابهجایی کالا در هر صورت نیازمند این زنجیره است و محدودیت این بخشها موقتی و بیرونی است.» اما در بخشهای صنعتی و بازارهای صادراتی، شرایط به مراتب مخاطرهآمیزتر است: «اگر در طول دوره اختلال، یک بنگاه صادراتی نتواند به تعهدات خود عمل کند و مشتری خارجی آن تامینکننده دیگری پیدا کند یا زنجیره خود را به کشور دیگری انتقال دهد، آن مشاغل بهصورت ساختاری نابود میشوند و حتی پس از رفع محاصره نیز باز نخواهند گشت. بحرانهای طولانی صرفاً بیکاری موقت ایجاد نمیکنند، بلکه ساختار اشتغال را بازآرایی کرده و بازارها را از بین میبرند، بهطوریکه بنگاهها حتی در دورههای بعدی رونق نیز از فرصتهای سرمایهگذاری بازمیمانند.»
مقایسه با شوکهای پیشین
ترکیب جمعیتی، جنسیتی و مهارتی بیکاران ناشی از اختلالات دریایی، با بیکاران حاصل از تحریمهای تدریجی، رکود مسکن یا قطع اینترنت تفاوتهایی محسوس دارد. فیروزی با بررسی تفاوت ساختاری این شوکها تاکید میکند: «تفاوت این بحرانها در سازوکار اثرگذاری آنهاست، نه صرفاً در اندازه شوک. تحریمها عموماً شوکهای اصطکاکی و تدریجی هستند؛ هزینههای مبادله را افزایش میدهند و بنگاه در فرآیندی فرسایشی تلاش میکند خود را تطبیق دهد. اما شوک محاصره دریایی، ناگهانی و شبکهای است.
در فاز نخست، نیروهای عملیاتی حملونقل، کارگران قراردادی و روزمزد بیشترین ضربه را میبینند. از نظر جنسیتی نیز این شوک بهدلیل ماهیت یدی و عملیاتی مشاغل لجستیک در ایران، در ابتدا بسیار مردانهتر است. با طولانی شدن بحران، کاهش درآمد خانوارها اثر خود را بر بخشهای خدماتی میگذارد که زنان نیز در آن شاغل هستند. علاوه بر این، ارزش نسبی مهارتها دگرگون میشود؛ درحالیکه تقاضا برای نیروی کار عملیاتی کاهش مییابد، نیاز مقطعی به متخصصان مدیریت ریسک و مهندسان زنجیره تامین برای طراحی مسیرهای جایگزین افزایش خواهد یافت.» همچنین یکی دیگر از بخشهای آسیبپذیر، تامین منابع مالی است. بنگاههای صادراتمحور که از طریق فروش خارجی هزینههای خود را تامین میکردند، با افت شدید منابع مواجه میشوند و در سطح کلان، کل نظام تامین مالی کشور مختل میشود. در شرایط تورمی و تنگنای نقدینگی، این شکاف بزرگ بهسادگی قابل جبران نیست، مگر آنکه از طریق دستکاری شاخصها یا چاپ پول تامین شود که خود در نهایت به زیان کل اقتصاد تمام خواهد شد.
فیروزی درس پایانی این بحران را لزوم تغییر در پارادایم سیاستگذاری میداند: «درسی که باید از این بحران بگیریم این است که تابآوری زنجیره تامین باید بهعنوان رکنی از سیاست اشتغال شناخته شود. سیاست اشتغال در ایران معمولاً به آموزش نیرو و تسهیلات بانکی محدود میشود. اما اگر نهاده به کارخانه نرسد، آموزش و وام کمکی به بقای شغل نمیکند؛ وام صرفاً بدهی جدید بر دوش بنگاه میگذارد. در چنین شرایطی، مهاجرت نیروی کار متخصص و خروج سرمایه سرعت میگیرد و تخصصهایی از دست میروند که جایگزینی آنها دشوار است.میتوان از تجارب کشورهایی مانند کره جنوبی در تنوعبخشی به زنجیره تامین و ذخیرهسازی استراتژیک نهادههای حیاتی بهره برد. مدیریت لایهبندیشده شامل تنوع مسیرهای تجاری، بهرهگیری از کریدورهای جایگزین، تنوع در مبادی تامین و ذخایر راهبردی به بنگاهها اجازه میدهد فعالیت خود را در زمان بحران حفظ کنند تا تولید و اشتغال کشور به یک مسیر منفرد وابسته نماند.»

دیدگاه تان را بنویسید