گره نقدینگی
چرا کارخانه سودآور از تولید باز میماند؟
سردار خالدی/ دبیر تحریریه
 بخش تولید در حال حاضر گرفتار یک تناقض شده است. کارخانههای تولیدی سفارش دارند، محصولهایشان هم فروش میرود و فعالیتشان هم سودآور است، اما مشکل، کمبود مواد اولیه نیست، بلکه نبود منابع کافی برای خرید مواد اولیه و تداوم تولید است. استخوان خردکردههای بخش تولید، شرایط را اینگونه شرح میدهند: منابع بنگاه در مطالبات از خریداران و موجودی انبار گرفتار شده، درحالیکه موعد پرداخت حقوق، بدهیها و هزینههای تولید فرا میرسد. از سوی دیگر، تورم، نیاز به سرمایه در گردش را افزایش میدهد. بنگاه برای تولید همان مقدار محصول، باید پولی بیشتر صرف کند، اما درآمد فروشهای گذشته با تاخیر وصول میشود و ممکن است قدرت خرید کافی برای جایگزینی مواد اولیه نداشته باشد. دشواری دریافت اعتبار بانکی نیز میتواند این فشار را تشدید کند. کارخانه برای حفظ نقدینگی، پرداخت به تامینکنندگان را عقب میاندازد و مشکل از بنگاه به دیگر حلقههای زنجیره تولید منتقل میشود. انتقال فشار مالی از یک بنگاه به بنگاه دیگر نشان میدهد که مشکل سرمایه در گردش، صرفاً مسئله داخلی یک بنگاه نیست، بلکه میتواند به اختلالی فراگیر در زنجیره تولید تبدیل شود. هنگامیکه تولیدکننده بهدلیل تاخیر در وصول مطالبات، پرداخت بدهی خود به تامینکننده را عقب میاندازد، تامینکننده نیز ممکن است برای خرید مواد اولیه، پرداخت دستمزدها یا ایفای تعهداتش با محدودیت نقدینگی مواجه شود. به این ترتیب، تاخیر در یک حلقه میتواند به حلقههای دیگر سرایت کند و بنگاههایی را که از نظر فروش و سفارش، وضعی مناسب دارند، درگیر کند. در چنین شرایطی، مسئله اصلی نه لزوماً نبود تقاضا، بلکه ناتوانی بنگاهها در تامین بهموقع منابع مالی موردنیاز برای پاسخگویی به آن است. این وضع در اقتصاد تورمی پیچیدهتر میشود، زیرا افزایش قیمت مواد اولیه و نهادههای تولید، منابعی بیشتر را برای حفظ سطح قبلی فعالیت بنگاه طلب میکند. درنتیجه، حتی اگر حجم تولید و فروش تغییر نکند، نیاز اسمی بنگاه به سرمایه در گردش افزایش مییابد. از سوی دیگر، درآمد حاصل از فروشهای گذشته، اگر با تاخیر وصول شود، ممکن است دیگر برای خرید همان میزان مواد اولیه کافی نباشد. بنابراین، بنگاه ناچار است برای ادامه فعالیت، منابع مالی بیشتری تامین کند، آن هم در شرایطی که دسترسی به اعتبار بانکی میتواند محدود یا پرهزینه باشد.
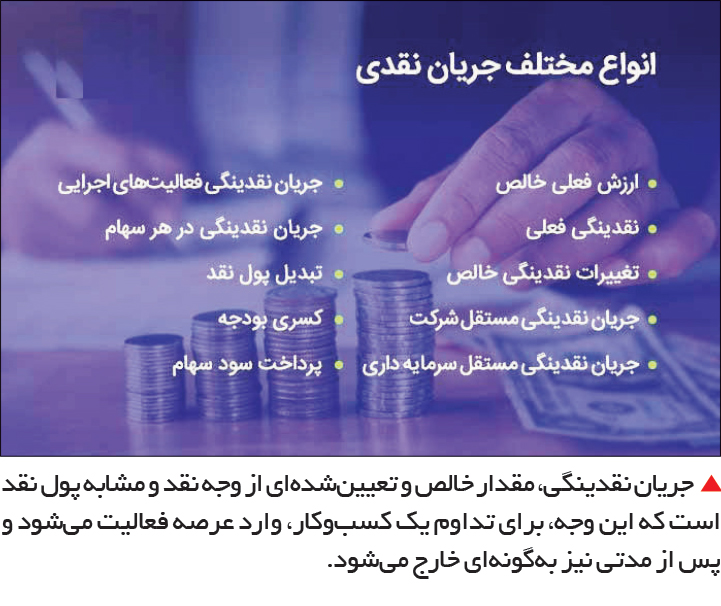 از این منظر، ارزیابی وضع تولید تنها براساس حجم سفارشها، میزان فروش یا سود حسابداری کافی نیست. باید دید بنگاه تا چه اندازه میتواند درآمد فروش را به نقدینگی قابلاستفاده تبدیل کند و هزینههای دوره بعد تولید را بهموقع بپردازد. به همین دلیل، بهبود سازوکار وصول مطالبات، کاهش تاخیر در پرداختهای تجاری و تسهیل دسترسی بنگاهها به تامین مالی کوتاهمدت، بخشی از الزامهای حفظ جریان تولید است. در غیر این صورت، ممکن است اقتصاد با سفارشهای موجود و ظرفیت تولید فعال، نه بهدلیل فقدان مشتری، بلکه بهدلیل اختلال در گردش پول، با کاهش تولید و تضعیف اشتغال مواجه شود. این گزارش میخواهد بررسی میکند چگونه میتوان سرمایه محبوس بنگاهها را آزاد کرد، پیش از آنکه کمبود نقدینگی به کاهش تولید و اشتغال بینجامد.
تناقض مفهومی
در پاسخ به اینکه چگونه سرمایه محبوس در بنگاهها را میتوان آزاد کرد، باید دو مسئله را از هم تفکیک کرد. زمانی که صورتهای مالی و تزارنامه بنگاهها بررسی میشود، دو شاخص افزایش بدهی بنگاهها و همزمان متورم شدن داراییها مورد توجه و برجستهاند. همه بنگاهها (بزرگ، متوسط و کوچک) از سویی، بابت مطالباتی که از محل فروش محصول، کالا یا خدمات دارند، داراییهایشان افزایش پیدا میکند و از سوی دیگر، بابت خرید اعتباری یا تعهداتی که نسبت به تامینکنندگان یا تسهیلات و وامهایی که نهادهای مالی (بانکها و موسسههای اعتباری) دریافت کردهاند، بدهیهایشان افزایش پیدا میکند. اگر دو مفهوم سود عملیاتی و سود خالص به این معادله اضافه شود، نوعی تناقض شکل میگیرد؛ چرا و چگونه با وجود متورم شدن ترازنامه بنگاهها (در سمت داراییها و بدهیها)، آنها سودده نیستند و بعضاً زیانده هستند؟
تله مطالبات
بخشی از تناقض موجود به عملیات بنگاهها مربوط است. بنگاهها در شرایط حاضر در تامین مواد اولیه، دسترسی به بازارها و فروش محصولهایشان با چالش مواجهاند. این چالشها اثر خود را بر صورتهای مالی و شاخصهای سودآوری بنگاهها میگذارد. برای مثال، اخلال در زنجیره تامین (به هر دلیلی ممکن است تامین مواد اولیه بهموقع و به اندازه کافی در دسترس بنگاه قرار نگیرد) تولید را دچار وقفه میکند. از سوی دیگر، بازارهای داخلی یا صادراتی هم به دلایلی متعدد مانند مسائل لجستیک، حملونقل یا رقابت در بازارها دچار وقفه یا اختلال هستند. آثار این دو مسئله در ترازنامه بنگاهها و صورتهای مالی آنها منعکس میشود. در این میان، موضوع مالی بنگاهها نیز مورد توجه است. یکی از دلایل محبوس شدن سرمایهها در بنگاهها از منظر مالی این است که بخشی قابل توجه از دارایی بنگاهها سیال (Liquid) نیست. بنگاهها بابت فروش محصولهایشان با توجه به شرایط اقتصادی و متناسب با رکود یا تورم شکل گرفته، امکان دریافت وجه نقد را ندارند. معمولاً بخش عمده فروش بنگاهها نیز جز در موارد محدود، همانند کالاهای تندمصرف یا پرگردش (Fast-moving consumer goods) در سایر موارد، بهصورت اعتباری و مدتدار است. کالاهای تندمصرف، محصولی است که بهسرعت و با قیمت نسبتاً پایینی به فروش میرسد. کالاهای بیدوام مانند خوراکیهای بستهبندیشده، نوشیدنیها، وسایل بهداشتی و داروهای غیرداروخانهای ازجمله این کالاها هستند. در مقابل، کالاهای بادوام و وسایل بزرگ مانند تجهیزات آشپزخانه در این دسته جای نمیگیرند، زیرا عموماً ظرف دوره زمانی طولانی، مشتمل بر چند سال جایگزین میشوند.
به این معنا، بنگاهها در سمت داراییهایشان، مطالبات انباشتهای دارند که بعد از چند ماه، در چرخه نقد قرار میگیرد. از سوی دیگر، بنگاه برای تداوم تولید و عایدی ناشی از تولید محصول، باید مواد اولیه خریداری کند. خرید مواد اولیه نیز، به نقدینگی نیاز دارد. اگر بنگاه، نقدینگی لازم و کافی را برای خرید مواد اولیه نداشته باشد، بهصورت اعتباری شروع به خرید میکند. این خرید در سمت بدهیها قرار میگیرد و درنتیجه، بنگاهها با بدهی انباشته مواجه میشوند. نکتهای مهم که باید مورد توجه قرار گیرد، این است که اگر بازارهای مالی در آن اقتصاد، توسعهیافته باشد، داراییهای بنگاهها که از جنس دریافتنی یا مطالبات هستند، امکان سیال شدن یا تبدیل به ابزاری برای خرید پیدا میکنند. در بازارهای توسعهیافته، اوراق بهادارسازی (Securitization) بنگاهها در قالب عملیات تنزیل یا فکتورینگ (Factoring) شکل میگیرد. اوراقسازی یک رویه مالی است که در آن، تعهدات بدهی قراردادی (مانند وامهای مسکن، وامهای تجاری، وامهای خودرو یا بدهی کارت اعتباری) در یک مجموعه گردآوری میشود و جریانهای نقدی مرتبط با آنها به سرمایهگذاران فروخته میشود. ابزارهای مالی که در چنین معاملاتی فروخته میشوند، اوراق بهادار نامیده میشوند که انواع آن شامل اوراق قرضه، اوراق بهادار عبوری و تعهدات بدهی وثیقهای است. تنزیل هم به زبان بسیار ساده، تبدیل یک طلب یا سند دریافتنی (در آینده قابل وصول است) به وجه نقد در زمان حال است. فکتورینگ نیز، شیوه تامین مالی مبتنیبر قرارداد است که طی آن، بنگاه اقتصادی حسابهای دریافتنی خود را طی یک قرارداد به یک نهاد مالی واگذار میکند و نهاد مالی نیز در مقابل یک یا چند مورد، خدماتی همانند پرداخت درصدی از مطالبات واگذارشده، مدیریت حسابهای دریافتنی، وصول حسابهای دریافتنی یا پذیرش ریسک پرداخت حسابهای دریافتنی از سوی کارفرما به بنگاه را ارائه میدهد.
اگر بازارهای مالی توسعهیافته نباشند، بنگاهها نیز از سویی با داراییهای غیرسیال از جنس مطالبات و از سوی دیگر، با حجم بدهی بالای مدتدار و غیرقابل پرداخت مواجه میشوند. این همان تناقضی است که بنگاهها به آن مبتلا هستند. البته برای رفع این تناقض میتوان راهکارهایی هم در نظر گرفت. اگر سیاستگذاران تناقض بنگاهها را با تزریق منابع یا وام و تسهیلات بانکی جبران کنند، عملاً گرفتاری بنگاهها دوچندان میشود. بنگاهی که با داراییهای فراوان و از جنس مطالبات غیرسیال مواجه است، اگر بخواهد برای تامین مواد اولیه و پرداخت هزینههای جاری و عملیاتی خود، اقدام به بدهی بیشتر کند، این مسئله اول، هزینههای تامین مالی بنگاهها را افزایش میدهد و دوم، اقتصاد را در بخش مالی متورم میکند. البته این مسئله در ابعاد دیگری به خلق نقدینگی یا خلق پول، با وجود اینکه در بخش واقعی اقتصاد رشدی اتفاق نیفتاده است، منجر میشود که درنهایت هم، به متورم شدن اقتصاد یا پدیده تورم مزمن میانجامد.
معماری نقدینگی
در بازارهای توسعهیافته، معمولاً بنگاهها مطالبات خود را نگهداری نمیکنند، بلکه مطالبات انباشته را وارد بازارهای مالی میکنند و این مطالبات در قالب عملیات مختلف از طریق نهادهای مالی و غیرمالی تنزیل یا تنزیل مجدد میشود. این عملیات در قالب سازوکارهای تامین مالی زنجیرهای یا انواع ابزارهای معاملاتی مالی (financial instrument) انجام میشود. ابزار مالی به هر نوع دارایی قابل معامله، اعم از پول نقد، ملک، سند رسمی یا قانونی مانند برگه سهام، اوراق بهادار و اوراق قرضه که ارزش مبادلهای داشته باشند، گفته میشود. البته سمت دیگر این مسئله، موضوع تعهدات و بدهیهای انباشته بنگاههاست. دقیقاً به همین دلیل است که بنگاهها عمدتاً برای تامین مواد اولیه مورد نیاز از ابزارهای مالی در اختیار استفاده میکنند. اعتبار تجاری یا اسنادی و سایر روشها به بنگاهها کمک میکند مواد اولیه مورد نیاز را خریداری کنند. همه این مواردی که گفته شد، به مالیسازی جریان نقدی یا نقدینگی (Cash Flow) مصطلح است که ابزاری برای سیال کردن مطالبات و تعهدات انباشته بنگاههای اقتصادی است. همچنین توسعه سازوکارهای مربوط به مالیسازی جریان نقدی یا نقدینگی بنگاهها نیاز به زیرساختهایی دارد. از یکسو، باید بازارهایی برای مبادله اسناد و حسابهای دریافتنی یا اسناد و حسابهای پرداختنی شکل گیرد. از سوی دیگر، انواع سازوکارهای پوشش ریسک و تضمین هم ایجاد شود. البته این نوع سازوکارها نباید موجب تشدید ریسک یا افزایش ریسک بنگاهها شود. به همین دلیل ضروری است که سازوکارهای مالی در نهادهای مالی در بازار پول یا سرمایه و در زیرساختهای مبتنیبر فناوری در حوزه فینتک شکل گیرد که بتواند مدیریت ریسک بنگاههای اقتصادی را فراهم کند.
پوشش تورم
اگر موضوع سرمایه حبسشده در بنگاهها از بعد اقتصاد کلان را مورد توجه قرار دهیم، باید چند نکته را بیان کنیم. زمانی که تورم یا سطح عمومی قیمتها افزایش مییابد، بنگاهها متناسب با شرایط، نیازمند این هستند که اقدامهای احتیاطی را در پیش گیرند. یکی از این اقدامهای ضروری و عاجل بنگاهها، این است که سعی میکنند مواد اولیه بیشتر خریداری کنند یا اینکه داراییهایشان را در قالب ارز یا طلا نگهداری کنند یا به نحوی، بخشی از داراییهایشان را به این شکل دربیاورند. این رفتار بنگاهها از جهتی به خودشان فشار وارد میکند و بهعبارتی استراتژی بنگاهها به پاشنهآشیل آنان تبدیل میشود. بنگاهها در شرایط تورم یا بیثباتی نیازمند این هستند که بیش از جریان عملیات تولید، اقدام به نگهداری مواد اولیه کنند، آن هم به این دلیل که دچار ریسک عدم تامین مواد اولیه و متعاقب آن، وقفه در تولید نشوند. همچنین برای اینکه در برابر نوسان نرخ ارز، سپر ایمنی ایجاد کنند، بخشی از داراییهایشان را به طلا و ارز تبدیل میکنند. این مسئله، واکنش طبیعی بنگاهها به شرایط تورمی است که البته میتواند برای آنها دردسرساز یا چالشزا هم باشد. نخستین راهکار برای حل این تناقض رفتاری، رفع تورم مزمن و ایجاد ثبات در محیط کسبوکار است که به بخش اقتصاد کلان مربوط است و خارج از حوزه اختیار بنگاهها بوده و در دست سیاستگذاران و تصمیمگیران در سطح کلان است. بنگاهها و کسبوکارهای مختلف بهتر است که از انواع ابزارهای مالی در برابر نوسانهای ارزی بهره ببرند و خود را ایمن نگه دارند. البته این روند هم نیازمند بازارهای مالی توسعهیافته و طیفی از ابزارهای مالی مدرن و پوشش ریسک است.
بازگشت سرمایه
بنابراین مسئله سرمایه محبوس در بنگاهها را نمیتوان صرفاً با افزایش تسهیلات بانکی یا تزریق منابع مالی حل کرد، زیرا ریشه این مسئله در برهم خوردن پیوند میان تولید، جریان نقدی و سازوکارهای تامین مالی قرار دارد. هنگامیکه محیط اقتصادی امکان پیشبینیپذیری را از بنگاهها میگیرد و زیرساختهای مالی نیز ظرفیت تبدیل مطالبات به منابع نقد را ندارند، بخشی از سرمایه بهجای آنکه در چرخه تولید و سرمایهگذاری به کار گرفته شود، در داراییهای کمنقدشونده، موجودیهای احتیاطی و مطالبات وصولنشده گرفتار میماند. در چنین شرایطی، افزایش اعتبار بانکی، اگر بدون اصلاح ساختار جریان نقدی انجام شود، ممکن است تنها هزینه تامین مالی و وابستگی بنگاه به بدهی را افزایش دهد، بیآنکه مسئله اصلی را برطرف کند. ازاینرو، سیاست موثر باید در دو مسیر مکمل، استوار باشد. نخست، کاهش نااطمینانیهای اقتصاد کلان از طریق مهار تورم مزمن و ایجاد ثبات در متغیرهای کلیدی اقتصاد. دوم، توسعه نهادها و ابزارهایی که امکان مدیریت مطالبات، تامین مالی زنجیره تامین و پوشش ریسک را فراهم میکند. تحقق مسیر دوم، مستلزم ایجاد بازارهای کارآمد برای مبادله مطالبات، تقویت اعتبارسنجی، شفافیت اطلاعات مالی و طراحی سازوکارهای نظارتی است تا تسهیل تامین مالی به انتقال یا انباشت بیضابطه ریسک منتهی نشود.
معیار موفقیت این سیاستها نیز نباید صرفاً حجم تسهیلات پرداختشده یا رشد اسمی داراییهای بنگاهها باشد، بلکه باید در بهبود سرعت وصول مطالبات، کاهش فشار بدهیهای کوتاهمدت، تداوم تولید و افزایش ظرفیت سرمایهگذاری سنجیده شود. درنهایت، آزادسازی سرمایه زمانی به تقویت بخش واقعی اقتصاد میانجامد که منابع مالی آزادشده بهجای پوشاندن موقت کسری نقدینگی، امکان استمرار تولید، نوسازی ظرفیتها و ایجاد اشتغال پایدار را فراهم کنند. هدف نهایی، صرفاً تامین پول بیشتر برای بنگاهها نیست، بلکه ایجاد سازوکاری است که در آن، سرمایه بتواند با ریسک قابل کنترل و هزینه معقول، از مطالبات انباشته به جریان تولید بازگردد.

دیدگاه تان را بنویسید