بازتنظیم بزرگ
چه کسی بار هزینههای یک تعدیل بزرگ تجاری را به دوش میکشد؟
محمدحسین باقی/ نویسنده نشریه
 ناترازی تجاری که به مشخصه اقتصاد جهانی تبدیل شده، اساساً غیرقابل دفاع است. چین، آلمان و تعدادی انگشتشمار از اقتصادهای دیگر، مازاد تجاری بزرگ و مداوم دارند، درحالیکه ایالاتمتحده با بزرگترین کسری تجاری جهان، بخش زیادی از این مازاد را جذب میکند. دیر یا زود، باید چیزی عوض شود. برای یک اقتصاد پیشرفته و غنی از سرمایه مانند ایالاتمتحده، کسری تجاری پایدار، افزایش بیکاری یا افزایش بدهی را به همراه خواهد داشت. مایکل پتیس، پژوهشگر موسسه کارنگی برای صلح بینالمللی، در مقالهای برای «فارن افرز» نوشت، از نظر تئوری، اقتصادهای دارای مازاد و کسری بزرگ میتوانند بر سر یک تعدیل هماهنگ به توافق برسند؛ توافقی که در آن، کشورهای دارای مازاد، تقاضای داخلی خود را افزایش دهند و کشورهای دارای کسری، بهتدریج وابستگی خود را به مصرف متکی بر بدهی کاهش دهند؛ امری که اجازه میدهد ناترازیها بدون افت شدید در تقاضای جهانی فروکش کنند. این یک راهکار عاقلانه خواهد بود.
اما از آنجا که بازیگران اصلی در مورد علل این ناترازیها اختلافنظر دارند، بعید است که به چنین راهحلی برسند. چین این ناترازیها را به مصرف بیش از حد ایالاتمتحده و کسری مالی نسبت میدهد؛ ایالاتمتحده سیاستهای صنعتی، تجاری و ارزی خارجی را مقصر میداند؛ و اروپا هنوز به یک تشخیص منسجم نرسیده است. در نتیجه، همه آنها راهحلهایی را پیشنهاد کردهاند که با یکدیگر در تضاد هستند. پکن میخواهد کشورهای دارای کسری بودجه بیشتر پسانداز کنند و ترجیح میدهد الگوی رشد چین را تغییر ندهد. واشنگتن میخواهد کشورهای دارای مازاد، مازاد خود را با توزیع مجدد درآمد به بخش خانوار کاهش دهند. رهبران اروپایی همچنان از همکاری چندجانبه و تجارت مبتنیبر قوانین حمایت میکنند. این امر شانس یک واکنش هماهنگ را کم میکند.
تاریخ نشان میدهد که ناترازیهای تجاری در این مقیاس، تقریباً همیشه پایانی دردناک دارند و درد این تعدیل نیز بهصورت برابر تقسیم نمیشود. سطح بالای بدهی همراه با بهرهوری پایین، احتمال تحمل بار تعدیل تجاری را برای یک کشور افزایش میدهد، اما قدرت اقتصادی و سیاسی نیز میتواند به آن، ابزار لازم برای انتقال این بار به دیگران را بدهد. در میان سه بازیگر اصلی اقتصاد امروز، چین آسیبپذیرترین است، ایالاتمتحده بیشترین ظرفیت را برای کاهش آسیبپذیری خود دارد و اروپا قدرت پنهانی دارد، اما توانایی استفاده از آن مشکوک است. هیچ یک از مانورهای آنها برای محافظت از خود، احتمالاً خطر یا هزینه کلی یک بحران را کاهش نمیدهد. پرسش این است که چه کسی هنگام وقوع، ضرر و زیان را احساس خواهد کرد؟
تاریخ تکرار میشود
در طول قرن گذشته، ناترازیهای تجاری بزرگ و مداوم، بهصورت دورهای رخ دادهاند و بهندرت بیخطر یا کمآسیب بودهاند. یکی از این موارد در دهه ۱۹۲۰ رخ داد؛ زمانی که افزایش بهرهوری در آمریکا با افزایش دستمزدها همراه نبود. تولید از مصرف پیشی گرفت و ایالاتمتحده مازاد تجاری عظیمی داشت. اروپا کسری بودجه مشابهی را متحمل شد، زیرا بسیاری از کشورها برای بازسازی اقتصادهای ویرانشده از جنگ، وامهای سنگینی از خارج از کشور گرفتند. آلمان بهطور خاص برای تامین مالی رشد داخلی و پرداخت غرامتهای خود، بهشدت به سوی گرفتن وام رفت. بدهی داخلی آمریکا نیز بهسرعت افزایش یافت که بخش عمده آن برای تامین مالی مصرف و سفتهبازی داراییها بود. با ادامه ناترازیها و گسترش تولید ایالاتمتحده به بهای کاهش تولید اروپا، فشارهای حمایتگرایانه تشدید شد. فرانسه در سال ۱۹۲۷ ارزش پول خود را کاهش داد، بریتانیا در سال ۱۹۳۱ استاندارد طلا را کنار گذاشت و در همان سال آلمان محدودیتهای وارداتی را اعمال و دسترسی به ارز خارجی را سهمیهبندی کرد. حتی ایالاتمتحده که تولیدکنندگان و کشاورزانش از تقاضای ضعیف که تولید و اشتغال داخلی را تهدید میکرد، شکایت داشتند، «قانون تعرفه اسموت-هاولی» را در سال ۱۹۳۰ تصویب کرد.
این تعدیل در جریان «رکود بزرگ» اوایل و اواسط دهه ۱۹۳۰، به شکل فروپاشی تجارت جهانی رخ داد. تقریباً هر اقتصاد بزرگی از این انقباض رنج برد، اما کشورها بهطور مساوی آسیب ندیدند. کشورهایی که کسری بودجه زیادی داشتند، مانند بریتانیا، سریعتر بهبود یافتند و نسبت به ایالاتمتحده که سهم نامتناسبی از هزینهها را متحمل شد، دچار پریشانی مالی کمتری شدند. صادرات آمریکا سریعتر از واردات کاهش یافت، سرمایهگذاری داخلی بهشدت کاهش پیدا کرد، بانکها ورشکسته شدند و ورشکستگیها افزایش یافت.
دوره مهم بعدی ناترازی تجاری مداوم، مورد نادری بود که در آن ناترازیها بدون ایجاد اختلال عمده از بین رفتند. در طول دهههای ۱۹۵۰ و ۱۹۶۰، ایالاتمتحده دوباره مازاد بسیار زیادی داشت، درحالیکه اروپا و ژاپن کسریهای مشابهی داشتند. مشابه وضعیت دهه ۱۹۲۰، این کسریها بازسازی اقتصادهای پساجنگ را با سرازیر شدن منابع به زیرساختها و تولید، تامین مالی کردند، اما برخلاف دوره پیشین، دولتها کنترلهای سختگیرانهای بر جریان سرمایه اعمال کردند و منابع مالی خارجی را عمدتاً به سمت سرمایهگذاریهایی هدایت کردند که توان ایجاد درآمد و بازپرداخت بدهیها را در آینده داشتند. ازآنجاکه سرمایهگذاریها بسیار پربازده بودند، بدهی نسبت به تولید ناخالص داخلی افزایش کمی داشت. همچنین فشار حمایتگرایانه حداقلی وجود داشت. در نتیجه این شرایط غیرمعمول، ناترازیهای تجاری بهتدریج از بین رفت، بدون اینکه هیچ کشوری هزینههای شدید متحمل شود.
چهار دوره دیگر از ناترازی تجاری به دنبال آن رخ داد که همه آنها برای کشورهای درگیر، با درد و رنج به پایان رسید. یکی در آمریکای لاتین در دهه ۱۹۷۰ اتفاق افتاد. شوکهای نفتی آن دوره که در آن قیمت جهانی نفت از تقریباً دو دلار در هر بشکه در آغاز دهه به حدود ۳۰ دلار در هر بشکه در پایان آن افزایش یافت، در اقتصادهای صادرکننده نفت خاورمیانه و سایر اعضای اوپک، مازاد عظیم دلارهای نفتی ایجاد کرد. بخش زیادی از این وجوه در بانکهای بزرگ بینالمللی سپردهگذاری شد؛ بانکهایی که مشتاق یافتن مشتریان جدید بودند و این سرمایهها را به اقتصادهای آمریکای لاتین و دیگر کشورهای درحالتوسعه وام دادند؛ اتفاقی که در نهایت به بیشارزشگذاری ارزها و کسری تجاری بزرگ انجامید. در اوایل دهه ۱۹۸۰، افزایش نرخ بهره جهانی، بدهی آنها را ناپایدار کرد. بحرانهای بدهی، ناترازی تجاری را حل کرد، اما کشورهای دارای کسری بودجه را با سهم عمدهای از هزینههای تعدیل باقی گذاشت: رکود، تورم، ریاضت اقتصادی و ازدستدادن دههها رشد.
مورد بعدی در اواخر دهه ۱۹۷۰ و ۱۹۸۰ رخ داد. رشد بهرهوری ژاپن در این دوره از دستمزدهای ژاپن پیشی گرفت و این کشور شروع به ایجاد مازاد تجاری عظیم کرد. همین اتفاق در آلمان نیز رخ داد و به بخش تولید این کشور اجازه داد تا بهطور فزایندهای در سطح بینالمللی رقابتی شود. بریتانیا و ایالاتمتحده کسری بودجهای داشتند که مازاد بودجه ژاپن و آلمان را جبران میکرد. ژاپن بهویژه در دهه ۱۹۸۰ شاهد افزایش چشمگیر بدهی داخلی بود، زیرا سطوح بسیار بالایی از سرمایهگذاری به پروژههایی سرازیر شد که بازده آنها بسیار کمتر از انتظارات بود. فشارهای حمایتگرایانه بهطور پیوسته افزایش یافت و در نهایت به «پیمان پلازا» در سال ۱۹۸۵ انجامید؛ توافقی که در آن، اقتصادهای بزرگ جهان پذیرفتند برای کاهش ناترازیهای تجاری، ارزش «ین» ژاپن و «مارک» آلمان را در برابر دلار تقویت کنند.
بحران مالی آسیا در دهه ۱۹۹۰ از برخی جهات شبیه ناترازی تجاری آمریکای لاتین در دهه ۱۹۷۰ بود. در اوایل دهه، سرمایه خارجی به گروهی از اقتصادهای شرق آسیا سرازیر شد. این اقتصادها کسری تجاری بزرگی را تجربه کردند که با مازاد در ژاپن، کشورهای اروپایی و بهطور فزایندهای چین متعادل شد. در نهایت، تقریباً بین سالهای ۲۰۰۲ تا ۲۰۰۸، آلمان پس از اجرای اصلاحات کارگری که رشد دستمزدها را نسبت به رشد بهرهوری کاهش داد و باعث افزایش چشمگیر پسانداز شد، مازادهای زیادی را انباشته کرد. از آنجا که این پویایی در منطقه یورو پدیدار شد، کشورها نمیتوانستند اقدامات حمایتی را اعمال کنند و تعدیل نرخ ارز غیرممکن بود. هنگامی که بحران مالی جهانی ۲۰۰۸، بحران منطقه یورو را برانگیخت، کشورهای دارای کسری بودجه، بحران بدهیهای دولتی، بیکاری، ریاضت اقتصادی و رکود طولانیمدت را تجربه کردند که ناترازیها را از بین برد.
این وقایع نشان میدهد که ناترازیهای تجاری زمانی خطرناک میشود که با افزایش سریع بدهی و افزایش شکنندگی مالی در اقتصادهای دارای مازاد یا کسری همراه باشد. اگر کشوری با مازاد بودجه، از پسانداز بالای خود برای تامین مالی سرمایهگذاریهای مولد در داخل یا خارج از کشور استفاده کند، این ناترازی میتواند سالها بدون ایجاد اختلال جدی اقتصادی ادامه یابد. اما اگر در عوض، پسانداز اضافی آن، سرمایهگذاریهای غیرمولد در داخل را تامین مالی کند یا باعث مصرف بالای خانوارها، حباب دارایی یا کسری مالی مداوم در اقتصادهای شرکای تجاری آن شود، کل سیستم بهطور فزایندهای متزلزل میشود.
حمایتگرایی معمولاً علت مناقشههای تجاری نیست، بلکه ناشی از ناترازیهایی است که بیش از حد طولانی شدهاند. نبود آن نیز از دردناک بودن تعدیل نهایی نمیکاهد. بااینحال، وقتی کشورها سیاستهای حمایتی را اتخاذ میکنند، میتوانند بر محل وقوع تعدیل و اینکه چه کسی هزینهها را متحمل میشود، تاثیر بگذارند. اینکه آیا اقتصادهای دارای مازاد یا کسری، این هزینهها را متحمل میشوند، ممکن است به این نکته نیز بستگی داشته باشد که کدام طرف توانایی بیشتری در استفاده از سیاستهای تجاری، مالی یا نرخ ارز برای وادار کردن طرف دیگر به تعدیل دارد. کشورهای دارای کسری اغلب زمانی هزینهها را متحمل میشوند که از نظر سیاسی ضعیف باشند و نتوانند بهطور مستقل خود را تامین مالی، از ارزهای خود دفاع یا جریانهای سرمایه و تجارت را بدون ایجاد بحران مالی محدود کنند؛ همانطور که کشورهای آمریکای لاتین در اوایل دهه ۱۹۸۰، بخش عمدهای از آسیای شرقی در سال ۱۹۹۷ و اروپای جنوبی پس از سال ۲۰۰۸ اینگونه بودند. در همین حال، کشورهای دارای مازاد در معرض خطر هستند، آن هم زمانی که کشورهای دارای کسری، اقتصادها و سیستمهای سیاسیِ به اندازه کافی قوی دارند تا کسریهای خود را با محدود کردن واردات، محدود کردن جریان سرمایه، کاهش ارزش پول خود یا جلوگیری از صادرات پساندازهای اضافی کشورهای دارای مازاد، کاهش دهند.
بحران پیشرو
ناترازی تجارت جهانی امروز بهطوری غیرمعمول بزرگ است و تعدیل آتی احتمالاً بهویژه دشوار خواهد بود. چین آسیبپذیرترین کشور بهنظر میرسد. بار بدهی چین در حال حاضر جزو بالاترینها در جهان است؛ این کشور شاید سریعترین افزایش بدهی نسبت به تولید ناخالص داخلی را در تاریخ تجربه کرده است. بخش عمدهای از این بدهی، سرمایهگذاریهایی را تامین مالی کرده که بازده اقتصادی بهتدریج پایینتر -حتی منفی- ایجاد کردهاند، از جمله املاک مسکونی اضافی، زیرساختهای استفادهنشده و ظرفیت تولیدی که بسیار فراتر از تقاضاست. این بار بدهی عظیم و روبهرشد، پکن را زیر فشار میگذارد تا برای جلوگیری از تحمل بخش عمده هزینههای تعدیل، این بار را تا حد امکان بر دوش شرکای تجاری خود بگذارد. این کشور انگیزه زیادی دارد که تا زمانی که میتواند، بیشترین مازاد تجاری ممکن را حفظ کند و بهجای ایجاد انقباض شدید در تولید و اشتغال داخلی، اجازه دهد تولید اضافی به خارج از کشور جذب شود. با انجام این کار، چین میتواند تعدیل را در طول سالهای متمادی گسترش دهد، زیرا بهتدریج بدهی خود را کاهش میدهد، درحالیکه شرکای تجاریاش هزینههای بیشتری را به شکل کسری تجاری بیشتر، افزایش بدهی، غیرصنعتی شدن یا رشد ضعیفتر متحمل میشوند. بااینحال، اگر اقدامات حمایتگرایانه خارجی یا تقاضای خارجی ضعیفتر، این استراتژی را غیرممکن کند، اقتصاد چین با ترکیبی از رشد کندتر، افزایش بیکاری، کاهش سرمایهگذاری و پریشانی مالی مواجه خواهد شد.
اینکه آیا پکن میتواند هزینههای تعدیل را تحمل کند یا خیر، به تمایل سایر نقاط جهان برای جذب آنها بستگی دارد. واشنگتن نیز دلیلی ندارد که به پذیرش کسریهای تجاری بزرگ و مزمن ادامه دهد. ایالاتمتحده بهعنوان بزرگترین اقتصاد جهان و با فاصله زیاد بزرگترین سرچشمه تقاضای آن، این قدرت اقتصادی را دارد که کسری تجاری خود را کاهش دهد و از ایفا کردن نقش «مصرفکننده واپسینچاره» برای جهان دست بردارد. از آنجا که سیاست تجاری ایالاتمتحده در قوه مجریه متمرکز است، واشنگتن توانایی سیاسی برای اعمال این قدرت را دارد. اگر ایالاتمتحده از سیاست صنعتی برای گسترش ظرفیت تولید داخلی استفاده کند و مهمتر از آن، با استفاده از تعرفهها و سایر اقدامات محدودکننده، کنترل بیشتری بر تجارت و جریان سرمایه خود داشته باشد، چین و سایر اقتصادهای دارای مازاد بزرگ نخواهند توانست مازاد خود را با کسریهای مربوطه ایالاتمتحده حفظ کنند. آنها یا باید این مازادها را با انقباض دردناک تولید داخلی کاهش دهند یا واردکنندگان جدیدی را در میان کشورهایی پیدا کنند که هم مایل و هم قادر به جذب آنها هستند.
این موضوع اروپا را در سختترین موقعیت قرار میدهد. منطقه یورو سومین اقتصاد بزرگ جهان و دومین منبع تقاضای این منطقه است. بنابراین، اروپا قدرت اقتصادی در اختیار دارد. چیزی که کمتر مشخص است این است که آیا با توجه به نهادهای سیاستگذاری پراکنده و منافع اغلب متفاوت کشورهای عضو، توانایی سیاسی برای اعمال این قدرت را دارد یا خیر. اگر ایالاتمتحده بتواند کسری تجاری خود را کاهش دهد و سهم خود را از تولید صنعتی جهان افزایش دهد، درحالیکه چین در برابر کاهش متناسب مازاد تجاری خود مقاومت میکند، یک اروپای دارای شکاف سیاسی ممکن است مجبور به پذیرش کسریهای تجاری بزرگتر شود. این هزینهها میتواند شامل مقرراتزدایی صنعتی، افزایش بدهی و رشد اقتصاد ضعیفتر باشد. این فرآیند ممکن است همین حالا هم آغاز شده باشد.
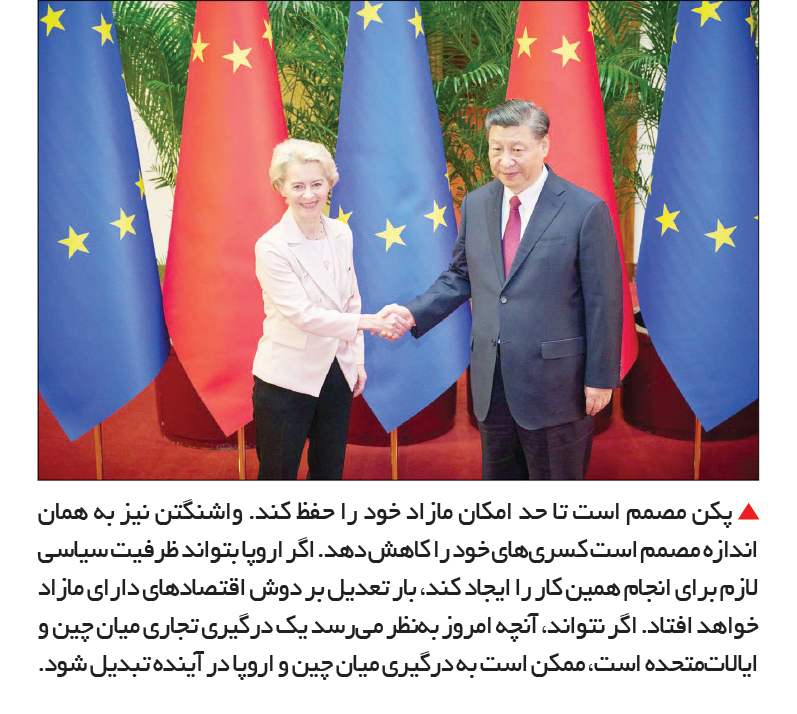
هنگامی که اقتصادهای بزرگ از پرسیدن در مورد چگونگی به حداقل رساندن هزینههای جهانی تعدیل دست بردارند و بهجای آن بپرسند که چگونه ریسک خود را به حداقل برسانند، فرصت یافتن یک راهحل بدون دردسر برای ناترازی تجارت جهانی از بین خواهد رفت. بهنظر میرسد پکن مصمم است تا حد امکان مازاد خود را حفظ کند. واشنگتن نیز به همان اندازه مصمم است کسریهای خود را کاهش دهد. اگر اروپا بتواند ظرفیت سیاسی لازم برای انجام همین کار را ایجاد کند، بار تعدیل بر دوش اقتصادهای دارای مازاد خواهد افتاد. اگر نتواند، آنچه امروز بهنظر میرسد یک درگیری تجاری میان چین و ایالاتمتحده است، ممکن است به درگیری میان چین و اروپا و به مبارزهای میان این دو برای جلوگیری از تحمل هزینههای سنگینتر در آینده تبدیل شود. تاریخ نشان میدهد که ناترازی تجاری همیشه در نهایت حل میشود. آنچه نامشخص است این است که این راهحل چقدر آسیبزا خواهد بود و برای چه کسی.

دیدگاه تان را بنویسید