متهمان بهره
گفتوگو با ایرج توتونچیان درباره ناکامی بانکداری بدون ربا
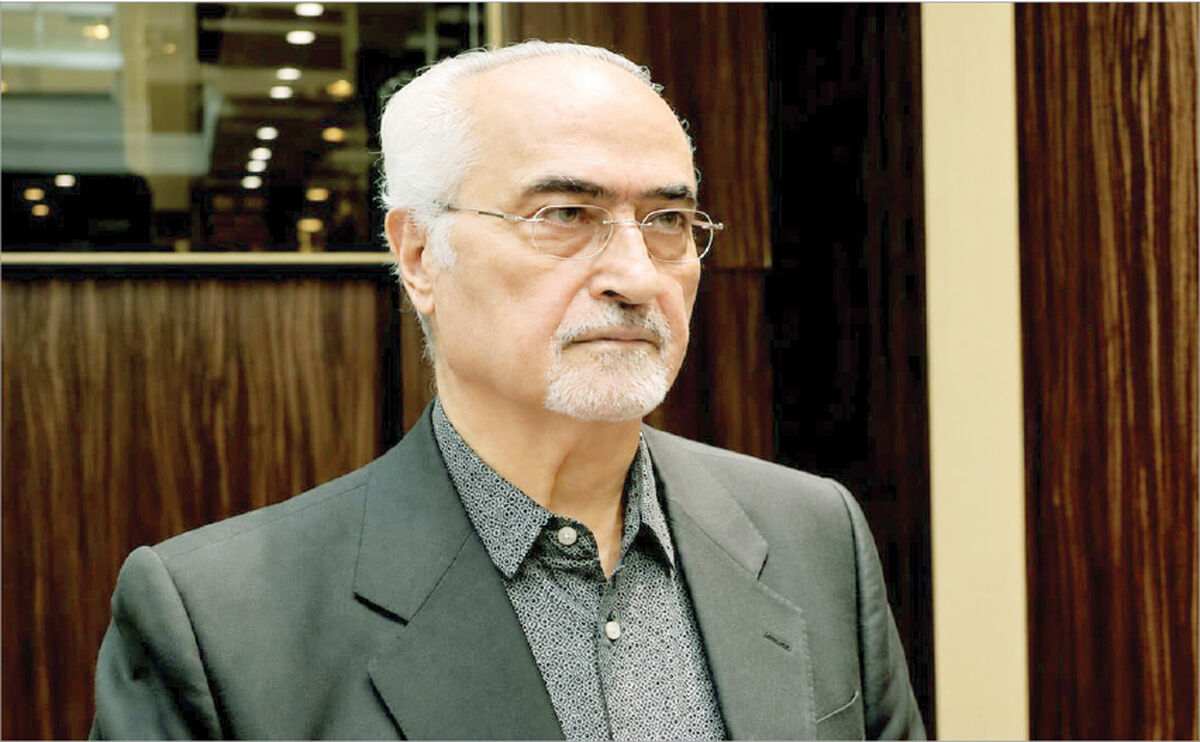
بیستم شهریور خبر رسید که ایرج توتونچیان درگذشته است. استاد دانشگاه الزهرا و از مدافعان سرسخت اقتصاد اسلامی و بانکداری بدون ربا. در دفاع از باورهایش تعارف نداشت و نقدهایش را با زبانی تند و گزنده بیان میکرد. نخستینبار در سال ۱۴۰۰، زمانی که هنوز بیش از یک ماه از آغاز به کار دولت سیدابراهیم رئیسی نگذشته بود، تلفنی با او گفتوگو کردیم. گفتوگو بیش از پنج ساعت طول کشید، اما وقتی متن پیاده و تنظیم شد، خواست تا اطلاع ثانوی از انتشار آن خودداری کنیم. آخرین تماس تلفنی ما در شهریور سال گذشته بود که قرار بود گفتوگوی نیمهتمام را تکمیل کنیم. اینبار برای انتشار آن، شرط عجیبی گذاشت. گفت: «شهریور سال آینده را نمیبینم. آنوقت مختارید گفتوگو را چاپ کنید.» توتونچیان از مدافعان بانکداری بدون ربا بود، اما از آنچه در بانکهای ایران به این نام انجام میشد، دفاع نمیکرد. معتقد بود قانونی که خود در تدوینش مشارکت داشته، هیچگاه بهمعنای مورد نظر او اجرا نشده است. در توضیح این ناکامی، نام مدیران و اقتصاددانان را میآورد و با تعابیری تند از آنان انتقاد میکرد. حتی کسانی که در جلسات تدوین قانون کنارش نشسته بودند، از داوری او در امان نمیماندند. اکنون این گفتوگو که گزیدهای از چند ساعت بحث طولانی و مفصل است، مطابق اجازهای که داده بود با حذف تندیها نسبت به برخی افراد، منتشر میشود و روایتی از باورها، تلاشها و دلخوریهای اقتصاددانی است که تا پایان عمر از اندیشهاش دفاع کرد. روحش شاد و یادش گرامی.
♦♦♦
درباره فرآیند تدوین قانون عملیات بانکی بدون ربا، روایتهای منسجم اندکی وجود دارد. برای شروع، بگویید علاقه شما به اقتصاد اسلامی از کجا شکل گرفت و چگونه از پژوهش دانشگاهی به مشارکت در تدوین قانون رسیدید؟
فقط از این جهت صحبت میکنم که سابقهای تاریخی برای جوانان این مملکت بماند. معلوم شود چه کسانی دنبال این کار بودند، چرا بودند و در چه موقعیتی قرار داشتند. آیا فشار سیاسی در کار بود یا انگیزه علمی و فکری؟ اول هم تصحیح کنم که من در ایران ازدواج کردم، نه در آمریکا. حدود هفت، هشت ماه بعد از ازدواج، همراه همسرم برای ادامه تحصیل به آمریکا رفتیم. دانشگاه من تگزاس ایاندام بود و دکترایم در رشته اقتصاد. در همان دوره، کشش و تمایل به انجمن اسلامی دانشجویان باعث شد در آن انجمنها حضور پیدا کنیم و فعالیت کنیم. دانشجویان مسلمانی بودند که خارج از محیط دانشگاه درباره اقتصاد اسلامی فکر میکردند، مینوشتند و سخنرانی میگذاشتند. در دوره دکترا، درسی به نام تاریخ عقاید اقتصادی داشتیم. پیشنهاد دادم درباره اقتصاد اسلامی بنویسم. استاد خارج از کلاس گفت: مگر اسلام اقتصاد دارد؟ گفتم: بله. 20 روز فرصت داد سند متقن بیاورم. وقتی مطالبم آماده شد، گفت: تعجب میکنم که در اسلام و قرآن چنین مطالبی دارید؛ میتوانید ادامه بدهید. در اقتصاد کلان، استاد از ابتدا تا انتهای ترم درباره نرخ بهره و مزایای نظام سرمایهداری صحبت میکرد. من با قرآن و نهجالبلاغه آشنایی داشتم و آیه «یَمْحَقُ اللَّهُ الرِّبَا وَیُرْبِی الصَّدَقَاتِ» برایم دغدغه شده بود. به یکی از استادان گفتم، میخواهم در مدلی کوچک و ریاضی، عملکرد اقتصاد سرمایهداری ربوی را با اقتصاد اسلامی بدون ربا مقایسه کنم. نتیجه یک سال مطالعه من، برتری نظام بدون بهره بود. در آن مدل کوچک، عملکردش بهتر بود. میخواستم با یک مدل بسیار کوچک شروع کنم، همان ابزار ریاضی را بهکار بگیرم و دو عملکرد را مقایسه کنم. از دل همان مطالعه برای خودم خیلی چیزها مسلم شد. مسئلهای نبود که صرفاً بهدلیل فضای سیاسی دنبال کرده باشم. حقیقتی در آن دیده بودم. وقتی برای تدریس به دانشگاهی دیگر رفتم، از استادم خواستم درباره همین کار و توانایی علمی من توصیهنامه بنویسد. بعد برای تدریس به دانشگاهی دیگر رفتم. از استادم توصیهنامه خواستم. نوشت، توانستهام ابزارهای علمی را در شرایط اقتصادی، اجتماعی، فرهنگی و دینی متفاوت بهکار بگیرم و مرا «تئوریسین برجسته اقتصادی» معرفی کرد.
این تجربه مربوط به چه دورهای بود و پس از بازگشت به ایران، چه فضایی برای ادامه پژوهش خود یافتید؟
سالهای ۱۹۷۶ و ۱۹۷۷ بود. بعد به ایران آمدم. دانشگاه تهران و دانشگاه ملی مرا میخواستند، اما دست آخر از دانشگاه الزهرا سر درآوردم. مدتی هم در سازمان برنامه کار کردم؛ قرار بود مدل اقتصادی طراحی کنم، اما گفتند ادامه کار شما اینجا میسر نیست. فکر میکردند چون در آمریکا با گروههای اسلامی دمخور بودهام، آدم خطرناکی هستم. یکی، دو بار هم سازمان امنیت ما را خواست. اتهام مسخرهشان این بود که برای دانشجویان مهره خطرناکی هستم. دست آخر به ما اماننامه دادند و برای سخنرانی به شیراز رفتم. آنجا خیلی از استادان طرفدار شاه بودند و بحث اقتصاد اسلامی به مذاقشان خوش نیامد. بعد از دو، سه ماه به دانشگاه اهواز رفتم. شروع کردم رسالهام را به فارسی برگرداندن، اما آنجا هم خوششان نیامد. یکی از دوستان مرا به دانشگاه الزهرا معرفی کرد که آن موقع فرح نام داشت. برای خیلیها تعجبآور بود که کسی رساله دکترایش را درباره اقتصاد اسلامی، آن هم ربا و بهره، نوشته باشد. در آمریکا توجه به اقتصاد اسلامی وجود داشت، ولی کمتر کسی جرات میکرد به مسئله ربا بپردازد. من حقیقتی در آن دیده بودم و روزبهروز یقینم بیشتر میشد.
چه شد که این علاقه دانشگاهی به مسئولیت اجرایی در وزارت اقتصاد تبدیل شد؟ آیا تدوین لایحه، ابتکار شخصی شما و حسین نمازی بود یا تکلیفی از سوی دولت و مجلس؟
در دانشگاه الزهرا پیش از انقلاب کار را شروع کردیم. بعد از انقلاب چند رئیس دانشگاه عوض شدند تا زمانی که دکتر حسین نمازی رئیس شد. ایشان بعداً وزیر امور اقتصادی و دارایی شد. بهدلیل آشنایی مختصری که در گروه داشتیم، خواست بهعنوان معاون امور اقتصادی و بینالملل همکاری کنم. رساله دکترای ایشان هم، اگر اشتباه نکنم، درباره زکات بود. فکر کردم حالا که انقلاب شده، شاید فرصتی پیدا شود روی مسائل اسلامی کار کنیم. آن روزها امام بر حذف ربا تاکید داشتند و در قانون اساسی هم آمده بود. میگفتند باید جمهوری اسلامی طوری باشد که ربا در آن نباشد. در یکی از بودجهها هم وزارت امور اقتصادی و دارایی مکلف شد لایحهای تهیه و به هیات دولت و مجلس تقدیم کند. این بهترین فرصت بود. تهیه لایحه به معاون امور بانکی و بیمه سپرده شد که اسمشان خاطرم نیست. با توصیه من، دکتر نمازی و همان معاون، چند نفر دعوت شدند. چند ماه در وزارتخانه کار کردیم و بعد هم پنج، شش ماه در کمیسیون مجلس وقت گذاشتیم.
ترکیب آن جمع چه بود و پیشنویس چگونه از بحثهای اقتصادی و فقهی به متنی حقوقی تبدیل شد؟
دکتر مهدوینجمآبادی از بانک مرکزی بود، من بودم و معاون امور بانکی و بیمه. هرازگاهی دکتر سیدکاظم صدر و دکتر علی صادقیتهرانی میآمدند. آقای هاشمیشاهرودی بهعنوان فقیه حضور داشتند و آیتالله مهدویکنی هم میآمدند. جمعی هشت، نهنفره بودیم. حاجآقای انصارین از بازاریان خوشنام بود و فقه خوانده بود. گاهی مشکلاتمان را از ایشان میپرسیدیم. فرد دیگری هم بود که بعد مدیرعامل بانک ملت شد. اسمش خاطرم نیست. وقتی در وزارتخانه به جمعبندی رسیدیم، حقوقدانی از بانک ملی آوردیم تا ایرادهای حقوقی را بگوید. بعد به بانک مرکزی رفتیم، چون آنجا هم باید تایید میکرد. مرحوم آیتالله رضوانی نماینده امام بودند. از آن مرحله هم گذشتیم و دکتر نمازی موضوع را در هیات دولت مطرح کرد و لایحه به مجلس رفت. پس از طرح کلیات، کمیسیونی برای نظام بانکی تشکیل شد. من بهعنوان معاون وزارتخانه مدافع لایحه بودم و دکتر مهدوینجمآبادی هم حضور داشت. آقای یزدی و پسر آقای شاهآبادی بزرگ هم بودند. از نمایندگان مجلس نیز چند نفر شرکت میکردند. جلسات هفتگی بود و معمولاً سه، چهار ساعت طول میکشید.
در تدوین چنین چهارچوبی چه منابعی در اختیار داشتید؟ آیا پشتوانه نظری و تجربه اجرایی کافی برای تبدیل احکام فقهی به عملیات بانکی وجود داشت؟
چه چیزی بهعنوان منبع و مأخذ داشتیم؟ یکی «اقتصادنا» نوشته شهید صدر، یکی «شرایعالاسلام» محقق حلی و یکی کتاب بانکداری اسلامی آقای صدیقی. منبع دیگری در دست نداشتیم. من این را از جهت ثبت تاریخی میگویم که معلوم باشد با چه موقعیتی روبهرو بودیم. از یک طرف تاکید بر حذف ربا وجود داشت و از طرف دیگر، همین چند کتاب و همین چند نفر مرجع سوالهای ما بودند. ما در وزارتخانه به جمعبندی میرسیدیم و بعد باید از مراحل بانک مرکزی، هیات دولت و مجلس عبور میکردیم. چند ماه بیرون از مجلس و چند ماه در خود مجلس صرف این کار شد. سوالهای فقهی را از آیتالله هاشمیشاهرودی، آقای مهدویکنی و آیتالله رضوانی میپرسیدیم. حوزه هم متاسفانه تا آن موقع کاری در این زمینه نکرده بود، با اینکه یکی از اصول اسلام بود. اما امام اصرار داشتند در زمان حیاتشان قانون اجرا شود و میگفتند جمهوری اسلامی بدون حذف ربا معنا پیدا نمیکند.
مخالفتها از کدام مرحله آشکار شد؟ اختلاف بر سر اصل حذف ربا بود یا امکان اجرای سازوکارهای پیشبینیشده؟
یک روز دکتر نمازی به مجلس آمد و از رئیس کمیسیون درباره اوضاع کار پرسید. ایشان گفت، فکر نمیکنم این قانون پیاده شود. دکتر نمازی پرسید، چرا؟ پاسخ داد، چون دکتر نوربخش، رئیسکل بانک مرکزی، موافق نیست. داستان از اینجا شروع شد. قانون مراحلش را طی کرد و در شهریور ۱۳۶۲ اعلام شد، اما از نظر من برای اجرای واقعی آن حرکتی صورت نگرفت. ارزیابی من این است که دو علت وجود داشت. نخست اینکه دکتر نوربخش اطلاعاتی درباره اقتصاد اسلامی نداشت و مانند بسیاری از فارغالتحصیلان، بهعنوان اقتصاددان لیبرال ظاهر شد. دوم اینکه آقای هاشمیرفسنجانی، نوربخش، روغنیزنجانی و مسعود نیلی را به ژاپن فرستاد تا الگوی توسعه و پیشرفت بیاورند. همین شد که مملکت به این روز افتاد. نوربخش چشم راست آقای هاشمی بود و حمایت کامل او را داشت. از تاثیرات بسیار مفید اقتصاد اسلامی اطلاعی نداشت، درحالیکه من 40، 50 سال روی این موضوع کار کردهام.
شما نقش دکتر نوربخش را تعیینکننده میدانید. این مخالفت چگونه به مانعی پایدار تبدیل شد که با تغییر مدیران نیز از میان نرفت؟
ایشان میان دو فشار قرار داشت: بدنه کارشناسی بانک مرکزی و بانکهای دیگر. آنها با نظام سرمایهداری آشنا بودند و همان روال را ادامه میدادند. خودش هم از قانون و تبعات شگرفی که میتوانست برای جامعه داشته باشد اطلاعی نداشت و نمیتوانست از آن دفاع کند. حتی وقتی در مجلس مطرح شد که امام تاکید دارند این قانون در زمان حیاتشان تصویب شود، نمایندگانی میگفتند این دیگر قانون نمیخواهد، آیه صریح قرآن است. درحالیکه باید موضوع نزد استادان و دانشجویان میرفت و روشن میشد ربا چیست، شامل چه چیزهایی میشود و چه چیزهایی ربا نیست. این بحث باید در دانشگاه صورت میگرفت، اما چنین کاری نکردند. وقتی کسی که حمایت قاطع آقای هاشمی را داشت به سمت اجرای قانون نرفت، نه کارشناس برایش گذاشت و نه ساختار درست کرد، جانشینانش هم جرات نکردند دنبال آن بروند. هم بیاطلاع بودند و هم مقاومت قبلی نوربخش پشتشان بود. اگر دانشگاهی بود، باید در دانشگاهها توضیح میداد علت مخالفتش چیست؛ هرگز این کار را نکرد. وقتی دکتر فرهنگی رئیس موسسه بانکداری ایران شد، گفتیم قانون وجود دارد و بانک مرکزی با آن مخالفت میکند؛ دستکم هر سال در سالگرد تصویبش سمیناری برگزار کنید. چند سال سمینار یکروزه برگزار کردیم و بعد دوروزه شد. خودم هم سالها با موسسه بانکداری و موسسه تحقیقات بانکداری همکاری میکردم و مقاله میدادم. در اردیبهشت ۱۳۸۰ در همان موسسه مقاله ارائه کردم و در شهریور هم درباره قانون و فایدههای علمی و منطقی آن مقاله دادم. میخواستیم این مسئله موضوع بحث علمی باشد. من از دنبال کردنش دست نکشیدم؛ به موسسه میرفتم، درس میدادم، مقاله مینوشتم و در سمینار حاضر میشدم. اما وزارت علوم حمایتی نکرد. مسئله فقط کمک مالی نبود، حمایت علمی هم در کار نبود. اما نه حمایت مالی میشد و نه حمایت علمی. طوری نگاه میکردند که انگار اختاپوسی است و میخواهد همه این آقایان را بخورد! نمیدانم علتش جهالت و نادانی بود یا چیز دیگر.
تاکید امام بر حذف ربا را نقل میکنید. کدام بخش از این روایت، تجربه مستقیم شما از دیدار با ایشان است؟
حقیقت این است که سخنرانی خاصی درباره این ایده در خاطرم نیست. ما به مناسبتی خدمت امام رسیدیم. ایشان درباره شدت حرمت ربا روایتی با مضمون «یک درهم ربا مانند هفتاد بار زنا با محرم در خانه خداست» نقل کردند. در جای دیگری هم با این مضمون گفته بودند که جمهوری اسلامی با ربا معنا ندارد. در دولت هم هیچکدام از وزرا دنبال این موضوع نبودند، جز دکتر نمازی؛ در مقابل او دکتر نوربخش ایستاده بود.
با وجود تصویب قانون و تغییر قراردادهای بانکی، شما از اجرا نشدن آن صحبت میکنید. مشخصاً چه تغییری در دستورالعملها را عدول از قانون میدانید؟
با پیگیری من، در موسسه بانکداری ایران برای کارکنان بانکها کلاس بانکداری اسلامی گذاشتیم و خودم تدریس میکردم. دکتر مهدوینجمآبادی تخصص مالی داشت و اقتصاددان نبود، اما خودش را اقتصاددان جا میزد و هرچه رشته بودیم، پنبه میکرد. قانون را میشناخت، ولی به رئیسش، نوربخش، نگاه میکرد. بهدلیل تجربهای که در بانک مرکزی داشت، شیطنتهای زیادی کرد. دو موردش را میگویم. ما دانشگاهی بودیم و تجربه نوشتن لایحه نداشتیم؛ او بخشنامه و دستورالعمل بسیار نوشته بود. در بخشنامه نوشتند «بانکها میتوانند»، درحالیکه قانون الزامآور است و باید مینوشتند «بانکها مکلفاند». این شیطنت بسیار بزرگی علیه نظام و اقتصاد مملکت بود. دوم اینکه گفتند سپردههایی که به بانک میآید، در مالکیت بانک قرار میگیرد. در قانون نوشته شده بانک وکیل سپردهگذار است، اما او طوری تعبیر کرد که بانک اختیاردار اموال مردم است. یعنی بانک میتواند صوری وام بدهد، زیر یکی از عناوین مشارکت، مضاربه، اقساطی و مانند آن. این خیانت خیلی بزرگی است.
بد نیست از سیدکاظم بجنوردی هم یاد کنم که کتاب اقتصادنا را ترجمه کرده بود. در آن کتاب، امام موسی صدر، در سیستمی صحبت کرده بودند که هم بهره وجود دارد، هم عقود اسلامی. درحالیکه ما در این قانون، تمام قوانین قبلی را ملغی و ربا را حذف کردیم. اما آقای مهدوینجمآبادی جزو افرادی بود که در زمینه قانون بانکداری بدون ربا خدعه کرد. نمیدانم خدا چگونه میتواند ایشان و روسای بانک مرکزی را ببخشد.
از مخالفان لایحه در مجلس چه کسانی را به یاد دارید؟ در تهیه آییننامهها نیز همین اختلاف ادامه داشت؟
مجید انصاری عضو کمیسیون نبود، اما آقامحمدی بود که در روند تصویب طرح مخالفت میکرد. آییننامه را تعدادی از ما نوشتیم. آقای نهاوندیان هم دو، سه بار به جلسات آمد. تصمیم گرفتیم در بانک مرکزی بنشینیم و آییننامه را بنویسیم، اما ایشان هم از همان افرادی است که مخالفت میکردند. دوروبریهای آقای روحانی همه مخالف بودند. من مدیون این آدمها نیستم. مدیون خدا هستم. خدا علمی به من داده و میخواهم زکات علمم را بدهم. کتاب انگلیسیام را هم با همین نیت منتشر کردم و امتیازش را به ناشر دادم.
اختلاف شما با تعبیر «سود علیالحساب» چیست؟ چرا آن را صرفاً یک اصطلاح حسابداری برای پرداخت موقت سود نمیدانید؟
همین دکتر مهدوینجمآبادی، در بانک مرکزی به رئیسش نگاه میکرد و حرفها را تحریف کرد و در بخشنامه بهجای ربا گفت، «سود علیالحساب». میگفتم سود یک چیز است و بهره چیز دیگر. بهره جزو هزینه حساب میشود، اما سود مشارکت جزو هزینه نیست. سود علیالحساب یعنی چه؟ بعد هم گفتند روزانه حساب میکنیم. کدام موسسه سود را اینطور حساب میکند؟ ما دانشگاهی هستیم و قرار است سطح دانش مردم را بالا ببریم؛ خجالتآور نیست که بهره را سود علیالحساب بنامیم؟ این آقایان چهار مفهوم کلیدی پول، بهره، سرمایه و سود را از هم تفکیک نمیکنند. سالها پیش مقاله نوشتم و توضیح دادم، اما هنوز آنها را قاطی میکنند. اگر سوال دارند کتابم را بخوانند، اگر اشکالی هست بپرسند و اگر نقدی دارند بنویسند. متاسفانه این استادان اقتصاد، بیسوادند؛ فرق سود و ربا را نمیدانند. من مسئله را رها نکردهام و وارد جزئیات شدهام. آنچه نوشتهام و در اختیار مسئولان گذاشتهام، از خلق پول بهوسیله بانک مرکزی جلوگیری میکند، سطح عمومی قیمتها را پایین میآورد، اشتغال را افزایش میدهد، رشد ایجاد میکند و در برابر نوسانهای اقتصادی مقاومت دارد. اقتصاد مقاومتی جز از طریق حذف بهره و مبارزه با سفتهبازی امکان ندارد. من بهعنوان تئوریسین اقتصادی میگویم، اگر کسی در این کشور اصلاح میخواهد، باید از حذف بهره شروع کند. اگر بدنه لیبرال وزارتخانهها روند پیشین را ادامه دهند، ایشان هم کارنامه خوبی نخواهند داشت. موضوع ربا و بانکداری به تیمی نیاز دارد که جسارت و دانایی داشته باشد و شبانهروز کار کند. من از روی اعتقادم به قرآن و مطالعههایی که کردهام دنبال این کار ماندهام. آنچه نوشتهام در اختیار مسئولان و افراد شاخص گذاشتهام، ولی تاکنون کسی توجه نکرده است. من گفتهام دیگر شمشیر را از رو بستهام. تسامح دیگر معنا ندارد. رئیسجمهور سوگند خورده حافظ قرآن و قانون اساسی باشد؛ مسئله ربا حرف اول را میزند. اگر حمایت شود، در کمتر از دو سال در مسیر درست قرار میگیریم. نقشه واحدی لازم است و وزارتخانهها باید پس از مسئله واکسیناسیون و کرونا، هموغمشان را روی این کار بگذارند.
آیا بحرانهای مالی جهان را نیز نتیجه همین سازوکار میدانید؟
بله. کتابی درباره پول، بهره و بحرانهای اجتماعی در آلمان نوشته شده و آقای شهمیرزادی آن را ترجمه کرده است. حتی در کشوری که نرخ بهره دو، سه درصد است، در مراحل تولید بهره تعلق میگیرد. در قرآن آمده «یَمْحَقُ اللَّهُ الرِّبَا وَیُرْبِی الصَّدَقَاتِ». من سقوط نظام سرمایهداری را به خاطر بهره میدانم؛ اثباتش هم همین آیه است.
به یاد دارم پل کروگمن در سمیناری میگفت، نفهمیدهایم بحران چطور به وجود آمد، چطور باید حلش کنیم و چه زمانی ممکن است تکرار شود. من متاسفم! امروز از اسلام وحشت دارند و برای جانشینی سرمایهداری دنبال سوسیالیسم میگردند. اگر جمهوری اسلامی کمی به خودش بجنبد و دستورالعملها، آییننامهها، آموزش و عمل بدون ربا شود، چهبسا بانکداری بدون بهره در دنیا حرف اول را بزند.
اگر مسئولیت وزارت اقتصاد یا بانک مرکزی را بر عهده بگیرید، نخستین اقدام عملی شما چیست؟ اجرای سراسری یا آزمودن الگو در مقیاسی محدود؟
شعبه بسیار کوچکی در جایی مثل میبد یزد تاسیس میکنم. وقتی در وزارتخانه بودم، آمار استانها و شهرستانها را داشتم. مردم آنجا به بهره معتقد نیستند، حتی مخالفاند و بانکهایشان طلب سوختشده ندارند؛ متدیناند. شعبهای کوچک میزنم، علاقهمندان را جمع میکنم و خودم میروم درس میدهم؛ همانطور که سالها درس دادهام. مشکلات را برطرف میکنیم و بعد به جاهای دیگر گسترش میدهیم.
پس معتقدید جایگزین کردن این الگو بهصورت یکباره ممکن نیست؟ مانع اصلی را اجرایی میدانید یا مقاومت صاحبان منافع؟
بله، یکباره نمیشود. پول دست پولدارهاست، پولدارها بانک دارند و بانکدارها زبان، بلندگو و رسانه دارند. تخریب میکنند، سروصدا راه میاندازند و ملت را به خیابان میریزند و... .
یکی از نقدهای اقتصادی به حذف بهره، نادیده گرفتن ارزش زمان و به تعویق انداختن مصرف است. شما این ارزش را چگونه از بهره قرض جدا میکنید؟
متاسفم که روحیه علمی و دانشگاهی بر این سوال حاکم نیست. البته شما رسانهای هستید و اقتصاد نخواندهاید، اما میدانم چه کسی این سوال را به شما داده که مطرح کنید. به شما ایرادی نمیگیرم، اما مقصر اصلی افرادی مثل موسی غنینژاد است که شما را به این راه کشانده است. من اگر از کسانی که این نقد را میکنند کمتر نخوانده باشم، بسیار بیشتر خواندهام. نوشتههایم را نخواندهاند و این سوال را مطرح میکنند. در کتاب ۸۵۶صفحهای که سال ۱۳۷۹ چاپ کردم و در مقالههای فارسی و انگلیسی پاسخ دادهام. این چیزی که با عنوان نرخ ارجحیت زمانی مطرح میکنند، در فقه هم داریم: «و للأجل قسط من الثمن». مثال میزنم: بخاری را نقد ۵۰۰ هزار تومان میفروشند، اما اگر قسطی بخواهید، میگویند ۶۰۰ هزار تومان. حالا کسی در همان فروشگاه بگوید من نقد به تو میدهم، بعد ۵۵۰ هزار تومان پس بده؛ این خود رباست، پول در برابر پول. تا قسط بخاری را نپرداختهام، فروشنده نمیتواند کالای دیگری جایگزین کند. زمان او را گرفتهام و جلوی کارش را گرفتهام؛ بنابراین زمان ارزش دارد. در جلسهای با همین اقتصاددانان بیسوادی که جمع بودند جر و بحث داشتم. گفتم «ارزش زمانی پول» یک چیز است و «ارزش پولی زمان» چیز دیگر. صرفاً جابهجایی کلمات نیست. اگر فروشنده باید صبر کند تا من قسط بدهم، جلوی کسبوکارش را گرفتهام. این حق اوست که نقد بفروشد. نسیه یعنی زمان ارزش دارد. این را باید از پول در برابر پول جدا کرد. فروشنده میخواهد نقد بفروشد تا جنس دیگری بیاورد؛ اگر صبر میکند تا من اقساطم را بدهم، زمان او درگیر شده است. من همین را در کتاب و مقالهها توضیح دادهام، اما آقایان درست نمیخوانند. اول نوشته را بخوانند، بعد این نقد را مطرح کنند. خدا از ما درباره زمان و چگونگی عمرمان خواهد پرسید.
با این اختلاف بنیادی، چرا بحث میان شما و منتقدان به مناظرهای روشن درباره مبانی و نتایج الگو تبدیل نشده است؟
این آقایان نه اهل مطالعه نظر مخالفاند، نه اهل خواندن قرآن و نهجالبلاغه و نه اهل مناظره. چند سال پیش اعلام آمادگی کردم؛ پاسخ ندادند. غنینژاد ترسید، نیلی اعتنا نکرد. فقط طبیبیان یادداشتی نوشت و سوالی پرسید که معلوم بود تحصیلاتی دارد، هرچند از لیبرالهای سفتوسخت بود. دیگران حاضر نیستند، چون حرفی ندارند و علم آنها را بهتر از خودشان خواندهام. «تُعرَفُ الأشیاءُ بأضدادها»؛ برای شناخت یک چیز، ضد آن را بشناسید. من ایرادهای نظام سرمایهداری را خوب فهمیدهام. برای همین هم توصیهنامه دادهاند که تئوریسین برجستهای هستم و ابزار علمی را در جامعهای با فرهنگ، دین، اخلاق و تاریخ متفاوت بهکار گرفتهام.
در شرایط تورمی، کاهش ارزش پول چگونه باید جبران شود؟ مرز جبران قدرت خرید با ربا را کجا میگذارید؟
یک موقع در نظام اسلامی تورم داریم و یک موقع در نظام سرمایهداری. چه باید بکنیم؟
پس ابتدا روشن کنیم: اقتصاد موجود ایران را اسلامی میدانید، سرمایهداری یا سوسیالیستی؟
سرمایهداری سفت و محکم. نظامی که لیبرالها بر آن حاکماند و نئولیبرالها از آن بهره میبرند. نظامی است که سرمایهداران منحط بر آن تسلط دارند.
چه نشانههایی برای این توصیف دارید؟ وجود بهره کافی است یا در دیگر سیاستها نیز همین جهتگیری را میبینید؟
اگر کمی اهل مطالعه باشند، و متاسفم که نیستند، کتاب جان رالز درباره عدالت را میخوانند. او علیه نئولیبرالیسم نوشته است. من مقالهای نوشتهام و همه اینها را توضیح دادهام. رئیس لیبرالها فریدریش فون هایک است. خیلی کشورها دنبال ایده او رفتند و همه گرفتار بدبختی شدند؛ ازجمله آمریکا و ایران. ببینید چه میگوید: خیلی چیزها را باید به بخش خصوصی سپرد و بیکار باید دنبال کار بگردد. چهار، پنج شاخصهاش را در مقالهام آوردهام. این آقایان با ما واقعاً مثل جن و بسمالله هستند. بهمحض اینکه ببینند توتونچیان کاری کرده یا کاری پسوند اسلامی دارد، وحشت میکنند. آنچه در این مملکت اجرا شده حرفهای هایک بوده است. تحصیل که زمان شاه رایگان بود، چرا امروز پولی شده؟ چرا باید برای مهدکودک ماهانه دو میلیون تومان داد؟ دبیرستان و دانشگاه هم همینطور. پولی شدن آموزش بر مبنای حرفهای هایک است. لیبرالها 40 سال است در مسند امورند.
منتقدان این برداشت میگویند مشکلات ایران حاصل رعایت نکردن اصول اقتصاد آزاد است و توسعه کشورهای موفق را به رعایت همان اصول نسبت میدهند. پاسخ شما چیست؟
این سالها حرفهای همین آقایان پیاده شده است. پس چرا رشد منفی داریم؟ این برای چیست؟ اینکه میگویند به اصول لیبرالیسم بیتوجهی شده، بهانه است.
در دولت احمدینژاد نیز نقد سرمایهداری و وعده اسلامی کردن بانکها مطرح بود، حتی بحث قرضالحسنه کردن بانک ملی پیش آمد. چرا آن دولت، با وجود حضور حسین صمصامی در رأس وزارت اقتصاد، نتوانست خواسته شما را محقق کند؟
اول اینکه دکتر صمصامی خیلی خوب اقتصاد بلد نیست؛ بانکداری اسلامی بلد نیست و نمیداند ربا چیست. ما تلاش کردیم، اما بهدلیل مقاومت سیستم بانکی، احمدینژاد پس زد. احمدینژاد جسور بود، ولی دانا نبود. جسارت و دانایی باید کنار هم باشند. اینکه کسی جسارت داشته باشد، بهتنهایی کافی نیست. نمونهاش همین آقای احمدینژاد. کسی باید این موضوع را بشناسد و بتواند پای اجرای آن بایستد. نوربخش و کمیجانی به خاطر اجرا نکردن قانون بانکداری بدون ربا باید طلب مغفرت کنند. من این سالها آنقدر مشغول مطالعه ربا و مبارزه با سفتهبازی بودهام که از خیلی چیزها بریدهام. خیلیها خواستند مرا به مسیر دیگری ببرند، اما خدا توفیق داد و هوشیار بودم. مشغول دانشگاه بودم و خیلی از این آدمها را نمیشناسم. این را نقص خودم میدانم که آنقدر روی این موضوع متمرکز بودهام که از خیلی چیزهای دیگر بریدهام. خیلیها میخواستند در مسیر دیگری قرار بگیرم، ولی وارد نشدم. در تمام این سالها کار دانشگاهی کردهام و همین باعث شده بسیاری از این افراد را نشناسم. پیش از نامزدی آقای رئیسی، از آقای معصومینیا پرسیدم، کسی هست در بانک مرکزی بگذارید که به اصول بانکداری اسلامی معتقد باشد؟ گفت سوال خیلی سختی است. با کمال خلوص و تواضع میگویم آقایان اقتصاد اسلامی نخواندهاند. کتاب من مشتری نداشت. ناشر گفت اجازه بدهید خمیرش کنیم. نمیدانم چه شد که چند ماه بعد نایاب شد. مقالههای بانکداری اسلامی را هم میخوانم؛ التقاطیاند.
این انتقاد شما، اقتصاددانان شناختهشده حوزه مالی اسلامی را هم شامل میشود؟ تفاوت کار خود با آنان را در چه میدانید؟
بله. دکتر میرآخور در دانشگاهی که اقتصاد تدریس میکردم، هفت، هشت جلسه مطالبی درباره بانکداری اسلامی از من شنید. بعد معاون آموزشی شد و بعد به صندوق بینالمللی پول رفت. آنجا مطالبی را که من گفته بودم، خیلی ناشیانه و سطحی به محسن خان پاکستانی گفت و مقاله مشترک منتشر کردند. دوست مشترکی گفت، میرآخور آمده و در اقتصاد اسلامی کار میکند؛ با او همکاری میکنی؟ گفتم نه. التقاطی کار میکند؛ روی نظام سرمایهداری پوشش اسلامی گذاشته و من با چنین آدمهایی کار نمیکنم. امروز میرآخور را دنیا میشناسد، مرا فقط کسانی که کتاب انگلیسیام را خواندهاند. من دانشگاهیام، افکار علمی دارم و شدیداً مقید به اصول مسلم قرآنم. کسی اگر سوال دارد، اول کتاب من را بخواند. اگر اشکالی دارد بپرسد، اگر نقدی دارد بنویسد. نمیشود نوشتهها را نخواند و بعد همان پرسشهایی را مطرح کرد که به آنها جواب دادهام. من سالها قبل درباره پول، بهره، سرمایه و سود نوشتهام، چون دیدم استادان ما آنها را نمیدانند و از هم جدا نمیکنند. هنوز هم همین وضع را میبینیم. به دانشجو میگویم اول قرآن، نهجالبلاغه، نهجالفصاحه و صحیفه سجادیه را بخوان، بعد سراغ کتابهای دیگر برو.
با این نقدی که به سرمایهداری دارید، آیا سوسیالیسم را جایگزین مناسبی میدانید؟ مرز شما با آن نظام کجاست؟
نه، اصلاً! هویت انسان را زیر سوال برده است. در آمریکا هم کسانی میخواهند آن را روی کار بیاورند و وجهه علمی به آن میدهند. مگر میشود گفت ارزش افزوده تولید فقط متعلق به کارگر است؟ منظور مارکس کارگر بیمغز بود که فقط جارو بزند. رفتگر را با اینشتین مقایسه کنید؛ مگر یکساناند؟ درباره تعاونی مقاله نوشتهام. وقتی وزارت تعاون درست شد، در همایشی در یزد شرکت کردم. مقالههایی درباره رایگیری در تعاونی بود که هر کارگر یک رای داشته باشد. گفتم این نه با عقل سازگار است، نه با شریعت، نه با نظام و هویت انسانی. اینکه رفتگر دم در با رئیس کارخانه یک رای داشته باشد، خدعه است. من جایگزین دارم: دانش، تحصیلات، موفقیتها و شکستها را جمع کنیم؛ مثلاً رئیس کارخانه ۱۲۰ رای داشته باشد، کارگر زیردستش ۹۰ رای و پایین بیاییم تا نگهبان دم در که یک رای داشته باشد. مگر رای رئیسکل بانک مرکزی به اندازه رئیس یک بانک است؟ وقتی درباره شیوه رای دادن حرف میزنیم، دانش و تجربه افراد را هم باید دید. من در آن همایش گفتم راه دیگری دارم و برای همین مقاله نوشتم؛ تحصیلات، موفقیتها و شکستها را در نظر میگیرم. از رئیس کارخانه تا کارگر و نگهبان، هرکدام سهمی دارند، اما چرا همه باید یک اندازه رای داشته باشند؟ نوشتهام که هر نفر یک رای با فردگرایی در تضاد است. به شهید مطهری ارادت دارم. در توضیحات «اصول فلسفه و روش رئالیسم» میگوید رفتار برابر با افراد نابرابر عین ظلم و بیعدالتی است. مرحوم هاشمی خیلی زرنگ بود و میدانست چه چیزی را اولویت دهد. وقتی میخواست در مجلس رای بیاورد، کلمه یا علامتی میان خودش و دیگران میگذاشت؛ میگفتند هاشمی ندا داد موافقت کنید. ببینید، یک نفر ۱۲۰ رای داشت. الان هم مگر ما و آمریکا و موزامبیک در سازمان ملل رای مساوی داریم؟